 TV


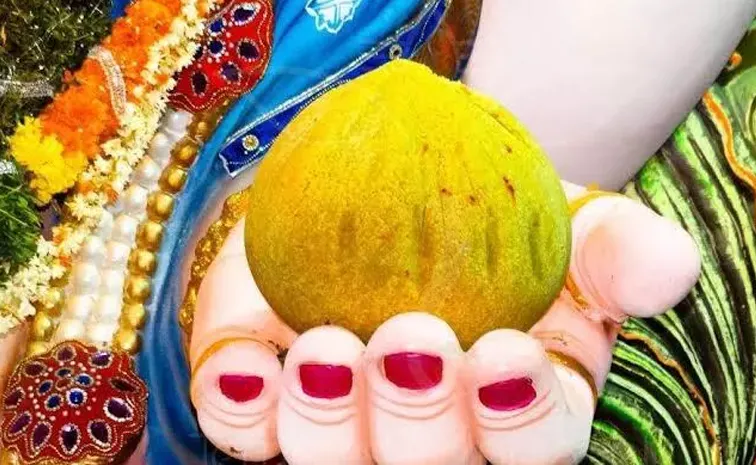
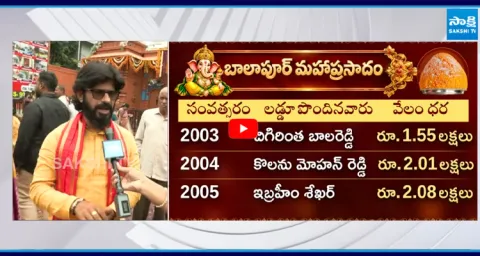
వినాయక చవితి శరన్నవరాత్రుల ముగింపు అనగానే అందరికీ ముందుగా గుర్తొచ్చేది గణపతి లడ్డూ ప్రసాదమే. ఒకప్పుడు వందలు, వేలల్లో మొదలైన లడ్డూ వేలం పాట నేడు రూ.లక్షలు దాటి రూ.కోట్లకు చేరింది. ఆర్థిక స్తోమత పెరగడం, స్వామివారి ప్రసాదాన్ని దక్కించుకుంటే సకల శుభాలు కలుగుతాయనే బలమైన భావనతో భక్తులు వేలంలో పోటీపడి మరీ బడా మొత్తాన్ని వెచ్చిస్తున్నారు. చేతులు కాలేక ఆకులు పట్టుకున్నట్లు కాకుండా ఇంత భారీ మొత్తంలో చెల్లించి దక్కించుకున్న లడ్డూపై ఎలాంటి ఆదాయ పన్ను భారం పడుతుందో వేలం పాటదారులు ముందుగానే తెలుసుకోవాల్సిన అవసరం ఉంది.
ఆదాయ పన్ను చట్టం - 1961 ప్రకారం, వేలంలో పాల్గొని లడ్డూను గెలుపొందిన వ్యక్తి చెల్లించే ఆ నిధిని విరాళం (డొనేషన్) లేదా బహుమతిగా పరిగణిస్తారు.
పన్ను మినహాయింపులు (సెక్షన్ 80జీ):
సదరు గణేష్ ఉత్సవ కమిటీకి ఆదాయ పన్ను శాఖ నుంచి చట్టంలోని సెక్షన్ 80జీ కింద గుర్తింపు లేదా రిజిస్ట్రేషన్ ఉంటే వేలంలో పాడిన మొత్తంలో కొన్ని నిబంధనలకు లోబడి (సాధారణంగా 50 శాతం లేదా 100 శాతం) పన్ను మినహాయింపు లభిస్తుంది. అయితే చాలా గ్రామీణ, స్థానిక పూజా కమిటీలకు ఈ రిజిస్ట్రేషన్ ఉండకపోవడం గమనార్హం.
సెక్షన్ 56(2)(ఎక్స్) కింద పన్ను భారం:
ఒకవేళ పూజా కమిటీకి 80జీ లేకపోతే రూ.50,000 దాటిన ఉచిత బహుమతులు లేదా నగదు ‘ఇతర మూలాల నుంచి ఆదాయం’ పరిధిలోకి వస్తాయి. లడ్డూ అసలు విలువ కన్నా చెల్లించిన వేలం మొత్తం ఎన్నో రెట్లు ఎక్కువగా ఉంటుంది కాబట్టి సదరు వేలంపాటదారుడు ఈ మొత్తాన్ని తన సొంత ఆమోదయోగ్యమైన, చట్టబద్ధమైన ఆదాయ మార్గాల ద్వారానే చెల్లించాల్సి ఉంటుంది.
ఆదాయ మార్గాల వెల్లడి:
పన్ను అధికారుల విచారణ పరిధిలోకి రాకుండా ఉండాలంటే వేలంలో చెల్లించిన ఆ సొమ్ముకు సరైన బ్యాంకింగ్ ఆధారాలు, రిటర్న్ దాఖలు రికార్డులు తప్పనిసరి. చెల్లించిన సొమ్ముకు తగిన లెక్క చూపలేకపోతే ఐటీ శాఖ నుంచి నోటీసులు వచ్చే ప్రమాదం ఉంది. భక్తికి పన్ను ఉండకపోవచ్చు కానీ, భక్తి పేరిట చేసే భారీ వ్యయాలకు పక్కాగా లెక్కలు ఉండాల్సిందే! అందుకే హడావుడిలో వేలం పాడేముందు పన్ను నియమావళిని గమనించడం శ్రేయస్కరం.
ఇదీ చదవండి: భారత్లో అత్యంత సంపన్న నటులు వీరే..