 TV


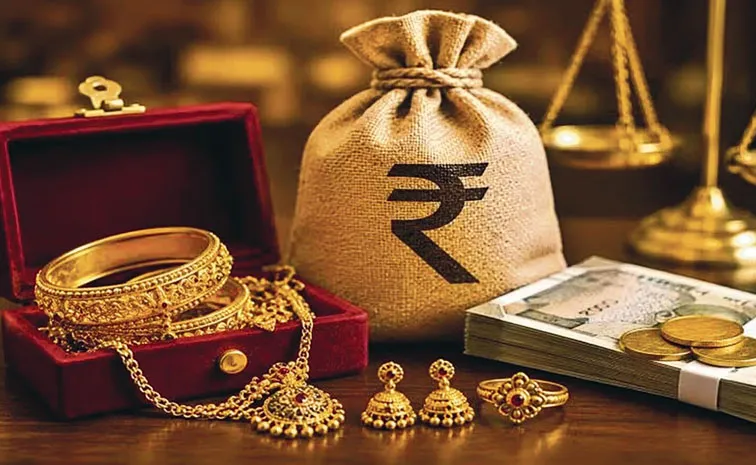
దీర్ఘకాలిక పెట్టుబడులు లేదా పొదుపు మొత్తాలను ముట్టుకోకుండా, రుణ అవసరాల కోసం బంగారాన్ని ఉపయోగించుకునే ధోరణి ఇటీవలి కాలంలో పెరుగుతోంది. అలాగే, పసిడి రుణాలను వినియోగించుకునే తీరుతెన్నులూ మారుతున్నాయి. తక్షణ వ్యక్తిగత ఆర్థిక అవసరాలకే కాకుండా వ్యాపార విస్తరణ, వర్కింగ్ క్యాపిటల్, ఇతరత్రా అసెట్ల కొనుగోలు, ఉన్నత విద్య.. లేదా పర్యటనలు మొదలైన వాటికి బంగారం రుణాలను ఉపయోగించుకుంటున్నారు. ఈ నేపథ్యంలో తొలిసారిగా పసిడి రుణం తీసుకునే వారు ఈ ప్రక్రియ గురించి తెలుసుకోవడం ముఖ్యం.
అర్హత..
పసిడి రుణానికి వెళ్లే ముందే లోన్ ఇచ్చే సంస్థ నిర్దేశించే నిబంధనలు, షరతుల గురించి తెలుసుకోవాలి. దరఖాస్తుదారుకి 18 ఏళ్లు నిండి ఉండాలి. తమకు పూర్తి అధికారమున్న బంగారాన్నే తనఖా ఉంచాలి. ఇక పేరు, చిరునామా ధృవీకరణ సహా కేవైసీ (కస్టమర్ వివరాలు) డాక్యుమెంటేషన్ కూడా అవసరమవుతుంది. బంగారాన్ని తనఖా పెట్టి తీసుకున్న డబ్బుతో మళ్లీ బంగారాన్నే కొనడానికి ఉపయోగించడానికి ఉండదు. అది ఆభరణాలు, బులియన్, నాణేలు లేదా గోల్డ్ ఇన్వెస్ట్మెంట్ సాధనాలైనా కావచ్చు. రుణాన్ని బాధ్యతాయుతంగా ఉపయోగించుకునేలా చూసేందుకు ఈ నిబంధన విధించారు.
ఎల్టీవీ
బంగారం విలువలో ఎంత మొత్తం రుణంగా లభిస్తుందనేది లోన్-టు-వాల్యూ (ఎల్టీవీ) నిష్పత్తి నిర్ణయిస్తుంది. మార్గదర్శకాల ప్రకారం వ్యవసాయేతర రుణాలకైతే బంగారం విలువలో 75 శాతం వరకు రుణం లభిస్తుంది. వ్యవసాయ రుణాలకు వేరే ప్రమాణాలు ఉంటాయి. సాధారణంగా నిర్దిష్ట వ్యవధిలో 22 క్యారట్ బంగారం సగటు మార్కెట్ ధర ప్రాతిపదికన పసిడిపై ఇచ్చే రుణాన్ని రుణగ్రహీతలు నిర్ణయిస్తారు.
కాబట్టి బంగారం ధరలు పెరిగితే తనఖా పెట్టినప్పుడు వచ్చే రుణ పరిమాణం కూడా పెరుగుతుంది కనుక రుణగ్రహీతకు ప్రయోజనకరంగా ఉంటుంది. అదే సమయంలో పసిడి రేట్ల హెచ్చుతగ్గులను రుణగ్రహీతలు పరిశీలించుకుంటూ ఉండాలి. రుణం తీసుకున్న తర్వాత బంగారం ధరలు తగ్గితే, లోన్-టు-వేల్యూ (ఎల్టీవీ) నిష్పత్తిపై ప్రతికూల ప్రభావం పడుతుంది. ఫలితంగా మరింత మార్జిన్ కట్టాల్సి రావచ్చు లేదా పాక్షికంగా కొంత మొత్తం అయినా చెల్లించాల్సి రావచ్చు.
వడ్డీ రేట్లు.. ఇతర చార్జీలు
సాధారణంగా వ్యక్తిగత రుణాల్లాంటి వాటితో పోలిస్తే బంగారం రుణాలపై వడ్డీ రేట్లు తక్కువగానే ఉంటాయి. అయితే, ప్రాసెసింగ్, వేల్యుయేషన్, లేట్ పేమెంట్ ఫీజులు, ఫోర్క్లోజర్ చార్జీల్లాంటి ఇతరత్రా చార్జీల గురించి తెలుసుకుంటే మొత్తం వ్యయాలపై అవగాహన వస్తుంది. బంగారం స్వచ్ఛత, నికర బరువును బట్టి ఎంత రుణం ఇచ్చేదీ ఆర్థిక సంస్థ నిర్ణయిస్తుంది. తనఖా పెట్టిన పసిడిని రుణ వ్యవధి యావత్తూ సురక్షితమైన, బీమా భద్రత ఉన్న వాల్టుల్లో భద్రపరుస్తారు. సెక్యూరిటీ, గవర్నెన్స్ విషయంలో అంతర్జాతీయ ప్రమాణాలను పాటించే పేరొందిన ఆర్థిక సంస్థల నుంచే పసిడి రుణాలు తీసుకోవడం శ్రేయస్కరం. వాటి దగ్గర శిక్షణ పొందిన అప్రైజల్ సిబ్బందితో ఉండటంతో పాటు అవి పారదర్శకమైన డాక్యుమెంటేషన్ విధానాలు, స్పష్టమైన ప్రమాణాలను పాటిస్తాయి.
రీపేమెంట్ వెసులుబాటు
పసిడి రుణాలను తిరిగి చెల్లించివేసేందుకు బుల్లెట్ రీపేమెంట్, మధ్య మధ్యలో వడ్డీ, ఈఎంఐలు చెల్లించడంలాంటి వివిధ ఆప్షన్లు ఉంటాయి. సరళతరమైన రీపేమెంట్ ఆప్షన్లనేవి స్వయం ఉపాధి పొందుతున్న వారికి, చిన్న వ్యాపారస్తులకు, ఆదాయం వివిధ రకాలుగా ఉండే వర్గాలవారికి అనువుగా ఉంటాయి.
డిజిటల్ ఫీచర్లు..
ఈ విభాగం మరింత సంఘటితమవుతున్న కొద్దీ చాలా సంస్థలు డిజిటల్ విధానాలను అందుబాటులోకి తెస్తున్నాయి. ఆన్లైన్లో అకౌంట్ యాక్సెస్, డిజిటల్ చెల్లింపు ఆప్షన్లు, రిమైండర్లు, పారదర్శకమైన విధంగా రుణాన్ని ట్రాక్ చేసుకునే వెసులుబాటు మొదలైన ఫీచర్లన్నీ కూడా ఎంతో ఉపయోగకరంగా ఉంటున్నాయి.
పసిడి రుణాలకు క్రెడిట్ హిస్టరీతో పెద్దగా పని లేకపోయినప్పటికీ, రుణాన్ని తీసుకునే వారి రీపేమెంట్ సామర్థ్యాలను ఆర్థిక సంస్థలు మదింపు చేస్తాయి. రూ. 2.5 లక్షలకు పైబడిన రుణాల విషయంలో ఆదాయం, రీపేమెంట్ సామర్థ్యాలను మరింత సమగ్రంగా పరిశీలిస్తాయి.
ఇదీ చదవండి: భవిష్యత్తు వారిదే.. CRED ఫౌండర్ సంచలన వ్యాఖ్యలు!
భవిష్యత్తులో రుణాలు తీసుకోవాలంటే ప్రస్తుతం తీసుకున్న దాన్ని సరైన విధంగా, సకాలంలో తిరిగి చెల్లించడం చాలా ముఖ్యం. జాప్యం చేయడం వల్ల ఎలాంటి ప్రభావాలు ఉంటాయనేది రుణగ్రహీతలు తెలుసుకోవాలి. చివరిగా చెప్పేదేమిటంటే.. ఆర్థికంగాను, ఎమోషనల్గాను ఎంతో అనుబంధం ఉండే పసిడిపై రుణాలు తీసుకునేటప్పుడు కేవలం వడ్డీ రేట్లను పోల్చి చూసుకుంటే సరిపోదు. పారదర్శకత, సరీ్వసు ప్రమాణాలు, భద్రతలాంటి అంశాలను కూడా చూసుకోవాలి.
విశాల్ సింగ్ - ఎండీ, డీబీఎస్ బ్యాంక్ ఇండియా.