 TV


మార్కెట్లు పడుతున్నా కొత్త గరిష్టానికి ‘సిప్’ నిధులు
గతనెలలో ‘సిప్’ ద్వారా ఫండ్లలోకి రూ.32,490 కోట్లు
వీటిలో దాదాపు సగం నిధులు మిడ్, స్మాల్ క్యాప్ ఫండ్లలోకే
స్మాల్ క్యాప్ ఫండ్లలో ఎక్కువ పెడితే రిస్క్ కూడా పెరిగినట్లే
లక్ష్యాలు, కాల వ్యవధి, రిస్కు సామర్థ్యం సరిపోతే ఓకే
అలా కాకుంటే మీ పోర్టుఫోలియోను సమీక్షించటం తప్పనిసరి
మ్యూచువల్ ఫండ్లలో గత చరిత్ర ఎప్పుడూ భవిష్యత్తుకు సూచిక కాదు
మార్కెట్లు పడ్డప్పుడు ‘సిప్’ను కొనసాగించటం అత్యుత్తమం
కాకుంటే రిస్కు సామర్థ్యాన్ని బట్టి ఫండ్లను ఎంచుకుంటే బెటర్
అంతర్జాతీయంగా పెట్రో ధరలు మండుతున్నాయి. బ్యారెల్ ముడిచమురు 100 డాలర్లు దాటేసింది. డాలర్తో రూపాయి అంతకంతకూ బలహీనపడుతోంది. వెరసి మార్కెట్లు పడుతున్నాయి. ఎఫ్ఐఐలు అదేపనిగా విక్రయిస్తున్నారు. కాకపోతే రిటైల్ ఇన్వెస్టర్ల ‘సిప్’ మాత్రం ఆగటం లేదు. సరికదా పెరుగుతోంది. సెప్టెంబర్లో ‘సిప్’ నిధులు ఏకంగా రూ. 32,490 కోట్లకు చేరి... ఆల్టైమ్ గరిష్ఠాన్ని నమోదు చేశాయి.
కాకపోతే వీటిలో సగం నిధులు కేవలం మిడ్, స్మాల్క్యాప్ ఫండ్లలోకే వెళ్లాయి. దీనర్థమేంటి? క్రమశిక్షణతో సిప్ చేస్తున్నారనా... లేక ఎక్కువ రిస్క్ తీసుకుంటున్నారనా? నిధుల ప్రవాహం పెరిగితే మరి రిస్క్ కూడా పెరుగుతున్నట్లేగా? ఏం చెయ్యాలి? ఎలాంటి ఫండ్లను ఎంచుకుంటే రిస్కు తగ్గుతుంది? డైవర్సిఫికేషన్ అవసరమా? ఇదే ఈ వారం ‘సాక్షి వెల్త్’ స్పెషల్ స్టోరీ...
దేశంలో మ్యూచువల్ ఫండ్ పరిశ్రమ అనూహ్యమైన మార్పును చూస్తోంది. సంప్రదాయ బ్యాంకుల నేతృత్వంలోని ఫండ్లకు పోటీగా మార్కెట్ నిపుణుల సారథ్యంలో కొత్త కొత్త ఫండ్లు మొదలయ్యాయి. ఇన్వెస్టర్లు అద్భుతంగా ఆదరిస్తున్నారు. అంతే కాదు. రిటైల్ ఇన్వెస్టర్ల పొదుపు పద్ధతే మారింది. ఇతరత్రా సేవింగ్స్ సాధనాలు వదిలి అత్యధికులు స్టాక్ మార్కెట్ల బాట పట్టారు.
‘సిప్’ మొదలుపెట్టారు. మార్కెట్లు పడుతున్నా ‘సిప్’ను కొనసాగిస్తున్నారు. వాస్తవానికి ఇన్వెస్టర్లు చేయాల్సిందిదే. అయితే ‘సిప్’ చేయటమే కాదు. ఎందులో చేస్తున్నామన్నది కూడా ముఖ్యమే. లేదంటే రిస్క్ పెరుగుతున్నట్లే. ఎందుకంటే సెప్టెంబర్లో మ్యూచ్వల్ ఫండ్ల అసోసియేషన్ (యాంఫీ) వెల్లడించిన గణాంకాలు ఈ ధోరణిని ప్రతిబింబిస్తున్నాయి కనక!!.
యాంఫీ సెప్టెంబరు గణాంకాల ప్రకారం మ్యూచ్వల్ ఫండ్లలోకి ఆ నెలలో రూ.38,307 కోట్లు రాగా... దాన్లో రూ.16,873 కోట్లు మిడ్, స్మాల్ క్యాప్ ఫండ్లలోకే వెళ్లాయి. ఇంకా స్పష్టంగా చెప్పాలంటే స్మాల్ క్యాప్ ఫండ్లలోకి రూ.9,039 కోట్లు, మిడ్ క్యాప్ ఫండ్లలోకి రూ.7,835 కోట్లు వెళ్లాయి. దేశీ మార్కెట్లపై కావచ్చు, దేశీ వ్యాపారాలపై కావచ్చు... ఇన్వెస్టర్లకున్న నమ్మకానికి ఈ నిధులు ప్రతీక అని చెప్పొచ్చు.
కాకపోతే ఏ ఫండ్లలో పెట్టుబడి పెడుతున్నాం? ఎంత రిస్క్ తీసుకుంటున్నాం? పోర్టుఫోలియో డైవర్సిఫికేషన్ ఉందా? అనేది కూడా ప్రధానమే. నిజానికి ‘సిప్’ నిధులు పెరిగినంత మాత్రాన రిస్క్ పెరుగుతోందని గానీ... ఒక కేటగిరీలోకి ఎక్కువ నిధులు వచ్చినంత మాత్రాన కరెక్షన్ తప్పనిసరి అనిగానీ చెప్పలేం. కానీ ఆ ఫండ్లను వాటి గతం ఆధారంగా ఎంచుకున్నా, ఒకే తరహా ఫండ్లలో ఎక్కువ ఇన్వెస్ట్ చేసినా ఈ ప్రమాదం ఉండొచ్చని గమనించాలి. పైపెచ్చు పడ్డ మార్కెట్లు రికవరీ కావటానికి కొంత సమయం పడుతుందని కూడా గుర్తించాలి.
సెప్టెంబర్లో తగ్గిన ఫండ్ల ఆస్తులు...
ఓ ముఖ్యమైన విషయాన్ని గమనిస్తే మ్యూచువల్ ఫండ్ల అదీనంలోని మొత్తం ఆస్తుల విలువ సెప్టెంబర్లో దాదాపు 5.1 శాతం తగ్గింది. రూ.87.08 లక్షల కోట్ల నుంచి రూ. 82.64 లక్షల కోట్లకు వచ్చింది. దీనర్థం ఫండ్ల నుంచి విత్డ్రావల్స్ జరిగాయని కాదు. ఎందుకంటే ఫండ్లలోకి వచ్చిన నిధుల్ని విత్డ్రావల్స్ను తీసేశాకే లెక్కిస్తారు కాబట్టి. వివరంగా చూస్తే ఈ నెలలో డెట్ మ్యూచువల్ పండ్ల నుంచి రూ.1.33 లక్షల కోట్ల విత్డ్రావల్స్ జరిగాయి. మార్కెట్ల పతనం కారణంగా రూ.3.11 లక్షల కోట్ల మేర ఫండ్ల విలువ తగ్గింది.
దీర్ఘకాల ఇన్వెస్ట్మెంట్లకు ‘సిప్’ సిసలైన ఆయుధం. ప్రతినెలా నిరీ్ణత మొత్తం ఇన్వెస్ట్ చేస్తారు కనక మార్కెట్లు పడ్డపుడు అదే మొత్తానికి ఎక్కువ యూనిట్లు వస్తాయి. కాబట్టి సిప్ నిరంతరం కొనసాగించటం అత్యవసరం. కాకుంటే ఇలా కొనసాగించటం వల్ల నష్టాలను తగ్గించుకోవచ్చేమో గానీ పూర్తిగా నివారించవచ్చని చెప్పలేం. నాసిర కం ఫండ్లను ఎంచుకున్నా, అత్యధిక వేల్యుయేషన్ల దగ్గర కొన్నా, ఒకే ఫండ్లో ఎక్కువ మొత్తం ఇన్వెస్ట్చేసినా నష్టాల రిస్క్ మరింత పెరుగుతుందనే చెప్పాలి. 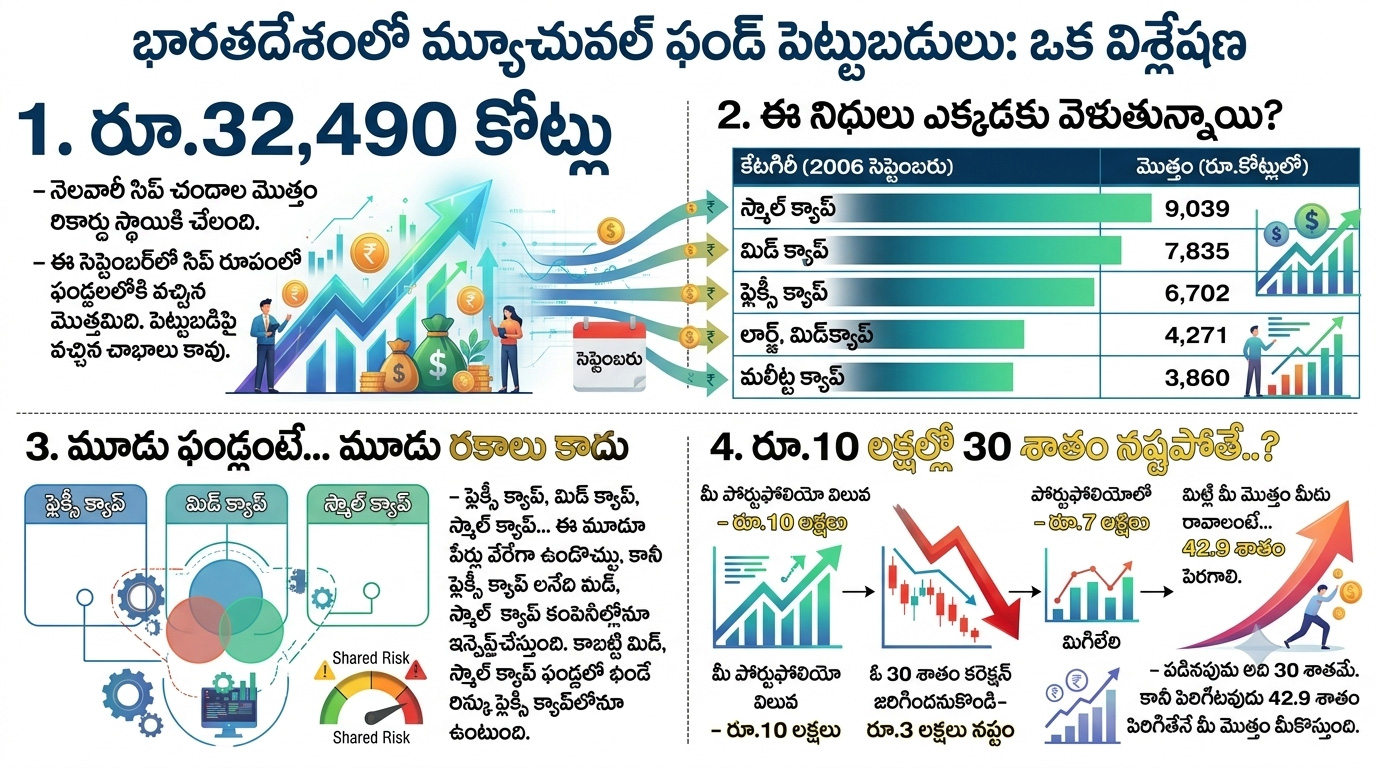
ఆ ఫండ్లన్నీ ఒకే దారిలో వెళితే..?
రకరకాల మ్యూచువల్ ఫండ్లలో ఇన్వెస్ట్ చేస్తే తమ పోర్టుఫోలియో డైవర్సిఫై అయినట్లేనని చాలామంది ఇన్వెస్టర్లు భావిస్తుంటారు. అది సరికాదనే చెప్పాలి. ఎందుకంటే ఒక ఫ్లెక్సి క్యాప్, ఒక మిడ్క్యాప్, ఒక స్మాల్క్యాప్ ఫండ్లో ఇన్వెస్ట్ చేశారనుకోండి. పేర్లు వేరైనా ఆ ఫ్లెక్సి ఫండ్ కూడా మిడ్, స్మాల్క్యాప్ కంపెనీల్లో ఇన్వెస్ట్ చేస్తుందని గుర్తుంచుకోవాలి. దానివల్ల మీ పోర్టుఫోలియోలో స్మాల్క్యాప్ ఎక్కువగా ఉన్నట్లేగా? రకరకాల కంపెనీలు నిర్వహించే ఫండ్లలో ఇన్వెస్ట్ చేసేటపుడు కూడా ఇలాంటి పరిస్థితే ఎదురుకావచ్చు.
కనక అవి పెట్టుబడుల్ని ఏ కంపెనీల్లో పెడుతున్నాయి? ఏ రంగంలో పెడుతున్నాయి? అనేది చాలా ముఖ్యం. ఉదాహరణకు మీ ఫండ్లలో చాలావరకూ ఫైనాన్షియల్ సరీ్వసులు, పారిశ్రామిక, క్యాపిటల్ గూడ్స్ కంపెనీల్లో ఇన్వెస్ట్ చేస్తున్నాయనుకుందాం. ఆ రంగాన్ని ప్రభావితం చేసే ప్రతికూల పరిస్థితులు తలెత్తితే ఆ కంపెనీల ఫలితాలతో పాటు... అన్ని ఫండ్ల లాభాలూ తల్లకిందులవుతాయి. వాస్తవానికి ఈక్విటీ ఫండ్లలో ఇలాంటివి పూర్తిగా నివారించటం కష్టం. అసాధ్యం కూడా. కాకపోతే పరిశీలించాక పెట్టుబడి పెట్టడమనేది ఉత్తమం.
ఇన్వెస్టర్లు వేసుకోవాల్సిన ప్రశ్నలివే...
→ మీ సిప్ పెట్టుబడులకు స్పష్టమైన ఆర్థిక లక్ష్యం ఉందా?
→ మార్కెట్లు దారుణంగా పడుతున్నపుడు కూడా దీన్ని కొనసాగించగలిగే సత్తా ఉందా?
→ ఈక్విటీల్లో స్పల్ప కాలానికి రిస్కు ఎక్కువ ఉంటుంది. కాబట్టి దాన్ని తట్టుకోగలిగేంత దీర్ఘకాలం వేచి ఉండగలరా?
→ మీ పెట్టుబడుల్లో డైవర్సిఫికేషన్ ఉందా? మొత్తం ఈక్విటీపైనే ఆధారపడకుండా... డెట్, ఇతర ఆస్తుల్లోనూ పెట్టుబడులు పెడుతూ బ్యాలెన్స్ చేస్తున్నారా?
→ మీ పోర్టు ఫోలియోలోని ఫండ్లు అనుకోకుండా అన్నీ ఒకే కంపెనీలో ఎక్కువగా ఇన్వెస్ట్ చేస్తున్నాయా? లేదా అన్నీ ఒకే రంగంలోని కంపెనీల్లో ఇన్వెస్ట్ చేస్తున్నాయా?
ఓ మూడేళ్లలో తమ పిల్లల చదువుకు అక్కరకు వస్తుంది కనక కాస్తంత పొదుపు చేద్దామని మ్యూచువల్ ఫండ్ల బాట పట్టినవారు... ఓ పాతికేళ్లలో రిటైర్మెంట్ నాటికి అవసరమైన మొత్తాన్ని దాచుకుందామనుకున్న యువ ఇన్వెస్టరు... ఇద్దరూ వేరువేరు. ఇద్దరి లక్ష్యాలు.. రిస్కు స్థాయి వేరు. కాబట్టి దాని కనుగుణంగానే వారు ఇన్వెస్ట్ చేయాల్సి ఉంటుంది.
మిడ్, స్మాల్ క్యాప్ ఫండ్లకు ఎందుకంత ఆకర్షణ?
స్మాల్ క్యాప్ కంపెనీలు విస్తరణ దశలో ఉంటాయి. విస్తరణ వేగంగా జరిగితే అంతకన్నా వేగంగా షేరు ధర పెరుగుతుంది. మిడ్క్యాప్ కంపెనీలదీ అదే పరిస్థితి. వృద్ధి కొన్నింట్లో చాలా వేగంగా ఉంటుంది. ఒక్కోసారి షేరు కూడా అదే స్థాయిలో పెరుగుతుంది. పైపెచ్చు గత ఏడాది కాలంలో మార్కెట్లు పడినా సరే మిడ్, స్మాల్ క్యాప్ షేర్లు బాగా పెరిగాయి. దీంతో ఆయా ఫండ్లు కూడా మంచి లాభాలిచ్చాయి. ఈ ధోరణి కొనసాగవచ్చని, ఇంకా పెరగవచ్చని నమ్ముతూ చాలామంది ఇన్వెస్టర్లు వాటికి ఆకర్షితులవుతున్నారు. కాకపోతే భవిష్యత్తు ఎప్పుడూ అనుకున్నట్లుగా ఉండదు.
→ చిన్న కంపెనీల వ్యాపారం కొంత మంది క్లయింట్లపైనో, కొన్ని ఉత్పత్తులపైనో ఆధారపడి ఉంటుంది. డైవర్సిఫికేషన్ తక్కువ. ఏమాత్రం తేడా వచ్చినా లాభాలు తీవ్రంగా ప్రభావితమవుతాయి. షేరు ధరా అదే స్థాయిలో కదులుతుంది. భారీగా కొంటే గనక కొన్నిసార్లు వాటి నుంచి బయటపడటానికైనా వేచిచూడాల్సిన పరిస్థితి ఉంటుంది.
→ మంచి కంపెనీ అయినంతమాత్రాన ఆ షేరు అన్నిసార్లూ మంచి లాభాలనిస్తుందని చెప్పలేం. ఎందుకంటే అప్పటికే దాని వేల్యుయేషన్లు కనక భారీగా పెరిగి ఉంటే... ఒక్కోసారి లాభాలు పెరిగినా కరెక్షన్ తప్పకపోవచ్చు. ఫండ్లయినా అంతే!. మనం కొన్న ధర, సమయం కూడా ప్రధానమని గుర్తించాలి.
→ ఇలాంటి సమయాల్లో గత చరిత్ర చూసి కొంటే కనక పొరపాటు పడ్డట్టే. కొన్ని సంవత్సరాల పాటు ఆకర్షణీయమైన ఫలితాలనిచ్చిన విభాగమో, రంగమో తరవాత కొన్ని సంవత్సరాల పాటు స్తబ్దుగా ఉండిపోవచ్చు. మళ్లీ ఆ సైకిల్ మొదలుకావటానికి సమయం పట్టొచ్చు. కాబట్టి ఫండమెంటల్స్, వాల్యుయేషన్లు, రిసు్కలు అన్నీ చూశాకే పెట్టుబడి పెట్టాలని తెలుసుకోవాలి.
‘సిప్’ను వదిలేయటం సరికాదు..
తాజా డేటాను మ్యూచువల్ ఫండ్లలో పెట్టుబడుల్ని నిలిపేయటానికి ఎట్టిపరిస్థితుల్లోనూ సంకేతంగా చూడకూడదు. మీ ఇన్వెస్ట్మెంట్లు మీ ఆర్థిక లక్ష్యాలు, కాల వ్యవధి, రిస్కు సామర్థ్యాలకు తగ్గట్టుగా ఉన్నపుడు వెనకాడాల్సిన పని లేదు. పైగా డైవర్సిఫికేషన్ ఉండి, దీర్ఘకాలానికి ఇన్వెస్ట్ చేస్తున్నపుడు మార్కెట్లో జరిగే చిన్నచిన్న మార్పుల్ని పట్టించుకుని వాటిని మార్చాల్సిన అవసరం కూడా లేదు.
కొనసాగించాలంటే...: మీ పెట్టుబడులు లక్ష్యానికి తగ్గట్టుగా ఉన్నపుడు.. కాల వ్యవధి ఇంకా చాన్నాళ్లుంటే తాత్కాలిక నష్టాల్ని పట్టించుకోవాల్సిన పనిలేదు.
రీబ్యాలెన్స్ ఎప్పుడంటే..: లార్జ్, మిడ్, స్మాల్ క్యాప్లలో ఏదో ఒక విభాగం మీ పోర్టుఫోలియోలో మీరు అనుకున్నదానికన్నా ఎక్కువ భాగానికి చేరిందనుకోండి... అప్పుడు మీరు మొదట ఉద్దేశించినట్లుగా రీబ్యాలెన్స్ చేసుకోవటం మంచిదే.
పునఃపరిశీలన ఎప్పుడంటే...: మీరు అనుకున్న లక్ష్యాన్ని చేరటానికి ఆ ఫండ్ సరిపోదని భావించినప్పుడు... లేదా మీరు తట్టుకోలేనంత రిస్కు ఎదురైనప్పుడు దాన్నుంచి ఎగ్జిట్ అయ్యే అవకాశాన్ని పరిశీలించవచ్చు.
ఒక్కటి గుర్తుంచుకోవాలి. మార్కెట్లు కరెక్షన్కు గురైనపుడు ఎగ్జిట్ అవటమో... లేదా బాగా పెరుగుతున్నాయి కనక మరింత పెట్టుబడి పెట్టడమో ఎప్పుడూ కరెక్టు కాదని!!
అంతా విక్రయానికి తెగబడితే ఇబ్బందే!
ప్రత్యేకించి స్మాల్క్యాప్ పెట్టుబడుల్లో ఈ పరిస్థితి తలెత్తుతూ ఉంటుంది. ఒక స్మాల్క్యాప్ ఫండ్ పోర్టుఫోలియోలో డజన్ల కొద్దీ కంపెనీలుండొచ్చు. వాటిలో రోజూ యాక్టివ్గా భారీ ట్రేడింగేమీ జరగదు. మార్కెట్లు పడుతున్నపుడు కనక ఇన్వెస్టర్లు ఈ ఫండ్ల నుంచి ఎగ్జిట్ కావటానికి తమ యూనిట్లు విక్రయిస్తే... వారికి చెల్లించడానికి ఆ ఫండ్లు కూడా కొన్ని కంపెనీల షేర్లు విక్రయించాల్సి ఉంటుంది. డౌన్ సర్క్యూట్లు తప్పవు. ఇది నష్టాల్ని మరింత పెంచుతుంది. అందుకే సెబీ, యాంఫీ వంటి నియంత్రణ సంస్థలు మిడ్, స్మాల్ క్యాప్ ఫండ్లకు అన్ని వివరాలనూ ఎప్పటికప్పుడు వెల్లడించే పరిస్థితుల్ని తప్పనిసరి చేశాయి. అవన్నీ తెలుసుకున్నాక ముందుకెళ్లటం మంచిది.
ఇదీ... ఇన్వెస్టర్ల చెక్లిస్ట్
సిప్ మొత్తాన్ని పెంచేటపుడో లేకపోతే మరో ఈక్విటీ ఫండ్ను తమ పోర్టుఫోలియోకు జత చేసేటపుడో ఇన్వెస్టర్లు పరిశీలించాల్సిన ముఖ్యమైన అంశాలివీ...
→ లక్ష్యమేంటి?: రిటైర్మెంట్, చదువు, ఇంటి కొనుగోలు, లేదా స్వల్పకాలిక అవసరాలు. వీటిలో లక్ష్యమేంటన్నది గుర్తుంచుకుని దానికి తగ్గట్టుగా ఫండ్ను ఎంచుకోవాలి.
→ ఆ డబ్బులు ఎప్పుడు అవసమవుతాయి?: ఈక్విటీ అనేది సహజంగా దీర్ఘకాలిక లక్ష్యాలకు మంచిది. లేదా దీర్ఘకాలంపాటు విత్డ్రావల్స్ చేసుకోవాలన్నా ఇదే బెటర్.
→ పోర్టుఫోలియోలో ఏం ఉన్నాయి?: మీరు పెట్టుబడి పెట్టిన ప్రతి ఫండూ ఎక్కడ ఇన్వెస్ట్ చేస్తోంది? ఒకే కంపెనీలో గానీ, ఒకే రంగంలో గానీ ఎక్కువ ఫండ్లు ఇన్వెస్ట్ చేస్తున్నాయా... అనేది చూసుకోవాలి.
→ స్మాల్, మిడ్ క్యాప్లలో ఎంత ఉండాలి?: దీనికి సమాధానం మీ రిస్కు సామర్థ్యం, ఆర్థిక సామర్థ్యం, మిగతా పోర్టుఫోలియోలో ఏం ఉన్నాయి అనేదానిపై ఆధారపడి ఉంటుంది. అందరికీ ఒకేలాంటి పరిస్థితులుండవు.
→ భారీ కరెక్షన్ను తట్టుకోగలరా?: ఒకవేళ మీ పోర్టుఫోలియో కనక 30 శాతం పడిపోయినా మీరు తట్టుకోగలరా? దానివల్ల జరిగే ఆర్థిక, మానసిక నష్టాలను కూడా అంచనా వేసుకున్నాకే ముందుకెళ్లాలి.
→ ఎమర్జెన్సీ నిధులున్నాయా?: స్వల్పకాలిక అవసరాలకు కూడా ఆ ఫండ్ల నుంచి విత్డ్రా చేసుకోవచ్చులే అనే పద్ధతి ఉండకూడదు. ఎందుకంటే నిధులు కావాల్సిన సమయంలో మార్కెట్లు రికవరీ స్థాయిలో ఉండొచ్చు.
→ ఆ ఫండ్ల రిస్కు ప్రొఫైల్ మారిందా?: ఆ ఫండ్ల తాలూకు పోర్టుఫోలియోలో ఏం ఉన్నాయి? వాటి విలువెంత? ఊగిసలాట ఏ స్థాయిలో ఉంటుంది? లిక్విడిటీ పరిస్థితి ఏంటి? సదరు ఇండెక్స్ బెంచ్మార్క్తో పోలిస్తే పనితీరు ఎలా ఉంది? అనేవి చూశాకే ముందుకెళ్లాలి.
→ మీ నిర్ణయానికి కారణమేంటి?: మీ అవసరానికి తగ్గట్టుగా మీరు ఇన్వెస్ట్ చేస్తే మంచిదే. కానీ వేరెవరికో లాభం వచ్చిందనో, ఇటీవలి కాలంలో మంచి రిటర్నులు ఇస్తోందనో పెడితే మాత్రం సరికాదనే భావించాలి.
రమణమూర్తి మంథా