 TV
breaking news


smallcap funds
-
షిప్పు... జాగ్రత్త!!
అంతర్జాతీయంగా పెట్రో ధరలు మండుతున్నాయి. బ్యారెల్ ముడిచమురు 100 డాలర్లు దాటేసింది. డాలర్తో రూపాయి అంతకంతకూ బలహీనపడుతోంది. వెరసి మార్కెట్లు పడుతున్నాయి. ఎఫ్ఐఐలు అదేపనిగా విక్రయిస్తున్నారు. కాకపోతే రిటైల్ ఇన్వెస్టర్ల ‘సిప్’ మాత్రం ఆగటం లేదు. సరికదా పెరుగుతోంది. సెప్టెంబర్లో ‘సిప్’ నిధులు ఏకంగా రూ. 32,490 కోట్లకు చేరి... ఆల్టైమ్ గరిష్ఠాన్ని నమోదు చేశాయి. కాకపోతే వీటిలో సగం నిధులు కేవలం మిడ్, స్మాల్క్యాప్ ఫండ్లలోకే వెళ్లాయి. దీనర్థమేంటి? క్రమశిక్షణతో సిప్ చేస్తున్నారనా... లేక ఎక్కువ రిస్క్ తీసుకుంటున్నారనా? నిధుల ప్రవాహం పెరిగితే మరి రిస్క్ కూడా పెరుగుతున్నట్లేగా? ఏం చెయ్యాలి? ఎలాంటి ఫండ్లను ఎంచుకుంటే రిస్కు తగ్గుతుంది? డైవర్సిఫికేషన్ అవసరమా? ఇదే ఈ వారం ‘సాక్షి వెల్త్’ స్పెషల్ స్టోరీ...దేశంలో మ్యూచువల్ ఫండ్ పరిశ్రమ అనూహ్యమైన మార్పును చూస్తోంది. సంప్రదాయ బ్యాంకుల నేతృత్వంలోని ఫండ్లకు పోటీగా మార్కెట్ నిపుణుల సారథ్యంలో కొత్త కొత్త ఫండ్లు మొదలయ్యాయి. ఇన్వెస్టర్లు అద్భుతంగా ఆదరిస్తున్నారు. అంతే కాదు. రిటైల్ ఇన్వెస్టర్ల పొదుపు పద్ధతే మారింది. ఇతరత్రా సేవింగ్స్ సాధనాలు వదిలి అత్యధికులు స్టాక్ మార్కెట్ల బాట పట్టారు.‘సిప్’ మొదలుపెట్టారు. మార్కెట్లు పడుతున్నా ‘సిప్’ను కొనసాగిస్తున్నారు. వాస్తవానికి ఇన్వెస్టర్లు చేయాల్సిందిదే. అయితే ‘సిప్’ చేయటమే కాదు. ఎందులో చేస్తున్నామన్నది కూడా ముఖ్యమే. లేదంటే రిస్క్ పెరుగుతున్నట్లే. ఎందుకంటే సెప్టెంబర్లో మ్యూచ్వల్ ఫండ్ల అసోసియేషన్ (యాంఫీ) వెల్లడించిన గణాంకాలు ఈ ధోరణిని ప్రతిబింబిస్తున్నాయి కనక!!. యాంఫీ సెప్టెంబరు గణాంకాల ప్రకారం మ్యూచ్వల్ ఫండ్లలోకి ఆ నెలలో రూ.38,307 కోట్లు రాగా... దాన్లో రూ.16,873 కోట్లు మిడ్, స్మాల్ క్యాప్ ఫండ్లలోకే వెళ్లాయి. ఇంకా స్పష్టంగా చెప్పాలంటే స్మాల్ క్యాప్ ఫండ్లలోకి రూ.9,039 కోట్లు, మిడ్ క్యాప్ ఫండ్లలోకి రూ.7,835 కోట్లు వెళ్లాయి. దేశీ మార్కెట్లపై కావచ్చు, దేశీ వ్యాపారాలపై కావచ్చు... ఇన్వెస్టర్లకున్న నమ్మకానికి ఈ నిధులు ప్రతీక అని చెప్పొచ్చు. కాకపోతే ఏ ఫండ్లలో పెట్టుబడి పెడుతున్నాం? ఎంత రిస్క్ తీసుకుంటున్నాం? పోర్టుఫోలియో డైవర్సిఫికేషన్ ఉందా? అనేది కూడా ప్రధానమే. నిజానికి ‘సిప్’ నిధులు పెరిగినంత మాత్రాన రిస్క్ పెరుగుతోందని గానీ... ఒక కేటగిరీలోకి ఎక్కువ నిధులు వచ్చినంత మాత్రాన కరెక్షన్ తప్పనిసరి అనిగానీ చెప్పలేం. కానీ ఆ ఫండ్లను వాటి గతం ఆధారంగా ఎంచుకున్నా, ఒకే తరహా ఫండ్లలో ఎక్కువ ఇన్వెస్ట్ చేసినా ఈ ప్రమాదం ఉండొచ్చని గమనించాలి. పైపెచ్చు పడ్డ మార్కెట్లు రికవరీ కావటానికి కొంత సమయం పడుతుందని కూడా గుర్తించాలి.సెప్టెంబర్లో తగ్గిన ఫండ్ల ఆస్తులు... ఓ ముఖ్యమైన విషయాన్ని గమనిస్తే మ్యూచువల్ ఫండ్ల అదీనంలోని మొత్తం ఆస్తుల విలువ సెప్టెంబర్లో దాదాపు 5.1 శాతం తగ్గింది. రూ.87.08 లక్షల కోట్ల నుంచి రూ. 82.64 లక్షల కోట్లకు వచ్చింది. దీనర్థం ఫండ్ల నుంచి విత్డ్రావల్స్ జరిగాయని కాదు. ఎందుకంటే ఫండ్లలోకి వచ్చిన నిధుల్ని విత్డ్రావల్స్ను తీసేశాకే లెక్కిస్తారు కాబట్టి. వివరంగా చూస్తే ఈ నెలలో డెట్ మ్యూచువల్ పండ్ల నుంచి రూ.1.33 లక్షల కోట్ల విత్డ్రావల్స్ జరిగాయి. మార్కెట్ల పతనం కారణంగా రూ.3.11 లక్షల కోట్ల మేర ఫండ్ల విలువ తగ్గింది. దీర్ఘకాల ఇన్వెస్ట్మెంట్లకు ‘సిప్’ సిసలైన ఆయుధం. ప్రతినెలా నిరీ్ణత మొత్తం ఇన్వెస్ట్ చేస్తారు కనక మార్కెట్లు పడ్డపుడు అదే మొత్తానికి ఎక్కువ యూనిట్లు వస్తాయి. కాబట్టి సిప్ నిరంతరం కొనసాగించటం అత్యవసరం. కాకుంటే ఇలా కొనసాగించటం వల్ల నష్టాలను తగ్గించుకోవచ్చేమో గానీ పూర్తిగా నివారించవచ్చని చెప్పలేం. నాసిర కం ఫండ్లను ఎంచుకున్నా, అత్యధిక వేల్యుయేషన్ల దగ్గర కొన్నా, ఒకే ఫండ్లో ఎక్కువ మొత్తం ఇన్వెస్ట్చేసినా నష్టాల రిస్క్ మరింత పెరుగుతుందనే చెప్పాలి. ఆ ఫండ్లన్నీ ఒకే దారిలో వెళితే..?రకరకాల మ్యూచువల్ ఫండ్లలో ఇన్వెస్ట్ చేస్తే తమ పోర్టుఫోలియో డైవర్సిఫై అయినట్లేనని చాలామంది ఇన్వెస్టర్లు భావిస్తుంటారు. అది సరికాదనే చెప్పాలి. ఎందుకంటే ఒక ఫ్లెక్సి క్యాప్, ఒక మిడ్క్యాప్, ఒక స్మాల్క్యాప్ ఫండ్లో ఇన్వెస్ట్ చేశారనుకోండి. పేర్లు వేరైనా ఆ ఫ్లెక్సి ఫండ్ కూడా మిడ్, స్మాల్క్యాప్ కంపెనీల్లో ఇన్వెస్ట్ చేస్తుందని గుర్తుంచుకోవాలి. దానివల్ల మీ పోర్టుఫోలియోలో స్మాల్క్యాప్ ఎక్కువగా ఉన్నట్లేగా? రకరకాల కంపెనీలు నిర్వహించే ఫండ్లలో ఇన్వెస్ట్ చేసేటపుడు కూడా ఇలాంటి పరిస్థితే ఎదురుకావచ్చు. కనక అవి పెట్టుబడుల్ని ఏ కంపెనీల్లో పెడుతున్నాయి? ఏ రంగంలో పెడుతున్నాయి? అనేది చాలా ముఖ్యం. ఉదాహరణకు మీ ఫండ్లలో చాలావరకూ ఫైనాన్షియల్ సరీ్వసులు, పారిశ్రామిక, క్యాపిటల్ గూడ్స్ కంపెనీల్లో ఇన్వెస్ట్ చేస్తున్నాయనుకుందాం. ఆ రంగాన్ని ప్రభావితం చేసే ప్రతికూల పరిస్థితులు తలెత్తితే ఆ కంపెనీల ఫలితాలతో పాటు... అన్ని ఫండ్ల లాభాలూ తల్లకిందులవుతాయి. వాస్తవానికి ఈక్విటీ ఫండ్లలో ఇలాంటివి పూర్తిగా నివారించటం కష్టం. అసాధ్యం కూడా. కాకపోతే పరిశీలించాక పెట్టుబడి పెట్టడమనేది ఉత్తమం. ఇన్వెస్టర్లు వేసుకోవాల్సిన ప్రశ్నలివే...→ మీ సిప్ పెట్టుబడులకు స్పష్టమైన ఆర్థిక లక్ష్యం ఉందా? → మార్కెట్లు దారుణంగా పడుతున్నపుడు కూడా దీన్ని కొనసాగించగలిగే సత్తా ఉందా? → ఈక్విటీల్లో స్పల్ప కాలానికి రిస్కు ఎక్కువ ఉంటుంది. కాబట్టి దాన్ని తట్టుకోగలిగేంత దీర్ఘకాలం వేచి ఉండగలరా? → మీ పెట్టుబడుల్లో డైవర్సిఫికేషన్ ఉందా? మొత్తం ఈక్విటీపైనే ఆధారపడకుండా... డెట్, ఇతర ఆస్తుల్లోనూ పెట్టుబడులు పెడుతూ బ్యాలెన్స్ చేస్తున్నారా? → మీ పోర్టు ఫోలియోలోని ఫండ్లు అనుకోకుండా అన్నీ ఒకే కంపెనీలో ఎక్కువగా ఇన్వెస్ట్ చేస్తున్నాయా? లేదా అన్నీ ఒకే రంగంలోని కంపెనీల్లో ఇన్వెస్ట్ చేస్తున్నాయా? ఓ మూడేళ్లలో తమ పిల్లల చదువుకు అక్కరకు వస్తుంది కనక కాస్తంత పొదుపు చేద్దామని మ్యూచువల్ ఫండ్ల బాట పట్టినవారు... ఓ పాతికేళ్లలో రిటైర్మెంట్ నాటికి అవసరమైన మొత్తాన్ని దాచుకుందామనుకున్న యువ ఇన్వెస్టరు... ఇద్దరూ వేరువేరు. ఇద్దరి లక్ష్యాలు.. రిస్కు స్థాయి వేరు. కాబట్టి దాని కనుగుణంగానే వారు ఇన్వెస్ట్ చేయాల్సి ఉంటుంది. మిడ్, స్మాల్ క్యాప్ ఫండ్లకు ఎందుకంత ఆకర్షణ?స్మాల్ క్యాప్ కంపెనీలు విస్తరణ దశలో ఉంటాయి. విస్తరణ వేగంగా జరిగితే అంతకన్నా వేగంగా షేరు ధర పెరుగుతుంది. మిడ్క్యాప్ కంపెనీలదీ అదే పరిస్థితి. వృద్ధి కొన్నింట్లో చాలా వేగంగా ఉంటుంది. ఒక్కోసారి షేరు కూడా అదే స్థాయిలో పెరుగుతుంది. పైపెచ్చు గత ఏడాది కాలంలో మార్కెట్లు పడినా సరే మిడ్, స్మాల్ క్యాప్ షేర్లు బాగా పెరిగాయి. దీంతో ఆయా ఫండ్లు కూడా మంచి లాభాలిచ్చాయి. ఈ ధోరణి కొనసాగవచ్చని, ఇంకా పెరగవచ్చని నమ్ముతూ చాలామంది ఇన్వెస్టర్లు వాటికి ఆకర్షితులవుతున్నారు. కాకపోతే భవిష్యత్తు ఎప్పుడూ అనుకున్నట్లుగా ఉండదు. → చిన్న కంపెనీల వ్యాపారం కొంత మంది క్లయింట్లపైనో, కొన్ని ఉత్పత్తులపైనో ఆధారపడి ఉంటుంది. డైవర్సిఫికేషన్ తక్కువ. ఏమాత్రం తేడా వచ్చినా లాభాలు తీవ్రంగా ప్రభావితమవుతాయి. షేరు ధరా అదే స్థాయిలో కదులుతుంది. భారీగా కొంటే గనక కొన్నిసార్లు వాటి నుంచి బయటపడటానికైనా వేచిచూడాల్సిన పరిస్థితి ఉంటుంది. → మంచి కంపెనీ అయినంతమాత్రాన ఆ షేరు అన్నిసార్లూ మంచి లాభాలనిస్తుందని చెప్పలేం. ఎందుకంటే అప్పటికే దాని వేల్యుయేషన్లు కనక భారీగా పెరిగి ఉంటే... ఒక్కోసారి లాభాలు పెరిగినా కరెక్షన్ తప్పకపోవచ్చు. ఫండ్లయినా అంతే!. మనం కొన్న ధర, సమయం కూడా ప్రధానమని గుర్తించాలి. → ఇలాంటి సమయాల్లో గత చరిత్ర చూసి కొంటే కనక పొరపాటు పడ్డట్టే. కొన్ని సంవత్సరాల పాటు ఆకర్షణీయమైన ఫలితాలనిచ్చిన విభాగమో, రంగమో తరవాత కొన్ని సంవత్సరాల పాటు స్తబ్దుగా ఉండిపోవచ్చు. మళ్లీ ఆ సైకిల్ మొదలుకావటానికి సమయం పట్టొచ్చు. కాబట్టి ఫండమెంటల్స్, వాల్యుయేషన్లు, రిసు్కలు అన్నీ చూశాకే పెట్టుబడి పెట్టాలని తెలుసుకోవాలి.‘సిప్’ను వదిలేయటం సరికాదు..తాజా డేటాను మ్యూచువల్ ఫండ్లలో పెట్టుబడుల్ని నిలిపేయటానికి ఎట్టిపరిస్థితుల్లోనూ సంకేతంగా చూడకూడదు. మీ ఇన్వెస్ట్మెంట్లు మీ ఆర్థిక లక్ష్యాలు, కాల వ్యవధి, రిస్కు సామర్థ్యాలకు తగ్గట్టుగా ఉన్నపుడు వెనకాడాల్సిన పని లేదు. పైగా డైవర్సిఫికేషన్ ఉండి, దీర్ఘకాలానికి ఇన్వెస్ట్ చేస్తున్నపుడు మార్కెట్లో జరిగే చిన్నచిన్న మార్పుల్ని పట్టించుకుని వాటిని మార్చాల్సిన అవసరం కూడా లేదు. కొనసాగించాలంటే...: మీ పెట్టుబడులు లక్ష్యానికి తగ్గట్టుగా ఉన్నపుడు.. కాల వ్యవధి ఇంకా చాన్నాళ్లుంటే తాత్కాలిక నష్టాల్ని పట్టించుకోవాల్సిన పనిలేదు. రీబ్యాలెన్స్ ఎప్పుడంటే..: లార్జ్, మిడ్, స్మాల్ క్యాప్లలో ఏదో ఒక విభాగం మీ పోర్టుఫోలియోలో మీరు అనుకున్నదానికన్నా ఎక్కువ భాగానికి చేరిందనుకోండి... అప్పుడు మీరు మొదట ఉద్దేశించినట్లుగా రీబ్యాలెన్స్ చేసుకోవటం మంచిదే. పునఃపరిశీలన ఎప్పుడంటే...: మీరు అనుకున్న లక్ష్యాన్ని చేరటానికి ఆ ఫండ్ సరిపోదని భావించినప్పుడు... లేదా మీరు తట్టుకోలేనంత రిస్కు ఎదురైనప్పుడు దాన్నుంచి ఎగ్జిట్ అయ్యే అవకాశాన్ని పరిశీలించవచ్చు. ఒక్కటి గుర్తుంచుకోవాలి. మార్కెట్లు కరెక్షన్కు గురైనపుడు ఎగ్జిట్ అవటమో... లేదా బాగా పెరుగుతున్నాయి కనక మరింత పెట్టుబడి పెట్టడమో ఎప్పుడూ కరెక్టు కాదని!!అంతా విక్రయానికి తెగబడితే ఇబ్బందే! ప్రత్యేకించి స్మాల్క్యాప్ పెట్టుబడుల్లో ఈ పరిస్థితి తలెత్తుతూ ఉంటుంది. ఒక స్మాల్క్యాప్ ఫండ్ పోర్టుఫోలియోలో డజన్ల కొద్దీ కంపెనీలుండొచ్చు. వాటిలో రోజూ యాక్టివ్గా భారీ ట్రేడింగేమీ జరగదు. మార్కెట్లు పడుతున్నపుడు కనక ఇన్వెస్టర్లు ఈ ఫండ్ల నుంచి ఎగ్జిట్ కావటానికి తమ యూనిట్లు విక్రయిస్తే... వారికి చెల్లించడానికి ఆ ఫండ్లు కూడా కొన్ని కంపెనీల షేర్లు విక్రయించాల్సి ఉంటుంది. డౌన్ సర్క్యూట్లు తప్పవు. ఇది నష్టాల్ని మరింత పెంచుతుంది. అందుకే సెబీ, యాంఫీ వంటి నియంత్రణ సంస్థలు మిడ్, స్మాల్ క్యాప్ ఫండ్లకు అన్ని వివరాలనూ ఎప్పటికప్పుడు వెల్లడించే పరిస్థితుల్ని తప్పనిసరి చేశాయి. అవన్నీ తెలుసుకున్నాక ముందుకెళ్లటం మంచిది. ఇదీ... ఇన్వెస్టర్ల చెక్లిస్ట్సిప్ మొత్తాన్ని పెంచేటపుడో లేకపోతే మరో ఈక్విటీ ఫండ్ను తమ పోర్టుఫోలియోకు జత చేసేటపుడో ఇన్వెస్టర్లు పరిశీలించాల్సిన ముఖ్యమైన అంశాలివీ... → లక్ష్యమేంటి?: రిటైర్మెంట్, చదువు, ఇంటి కొనుగోలు, లేదా స్వల్పకాలిక అవసరాలు. వీటిలో లక్ష్యమేంటన్నది గుర్తుంచుకుని దానికి తగ్గట్టుగా ఫండ్ను ఎంచుకోవాలి. → ఆ డబ్బులు ఎప్పుడు అవసమవుతాయి?: ఈక్విటీ అనేది సహజంగా దీర్ఘకాలిక లక్ష్యాలకు మంచిది. లేదా దీర్ఘకాలంపాటు విత్డ్రావల్స్ చేసుకోవాలన్నా ఇదే బెటర్. → పోర్టుఫోలియోలో ఏం ఉన్నాయి?: మీరు పెట్టుబడి పెట్టిన ప్రతి ఫండూ ఎక్కడ ఇన్వెస్ట్ చేస్తోంది? ఒకే కంపెనీలో గానీ, ఒకే రంగంలో గానీ ఎక్కువ ఫండ్లు ఇన్వెస్ట్ చేస్తున్నాయా... అనేది చూసుకోవాలి. → స్మాల్, మిడ్ క్యాప్లలో ఎంత ఉండాలి?: దీనికి సమాధానం మీ రిస్కు సామర్థ్యం, ఆర్థిక సామర్థ్యం, మిగతా పోర్టుఫోలియోలో ఏం ఉన్నాయి అనేదానిపై ఆధారపడి ఉంటుంది. అందరికీ ఒకేలాంటి పరిస్థితులుండవు. → భారీ కరెక్షన్ను తట్టుకోగలరా?: ఒకవేళ మీ పోర్టుఫోలియో కనక 30 శాతం పడిపోయినా మీరు తట్టుకోగలరా? దానివల్ల జరిగే ఆర్థిక, మానసిక నష్టాలను కూడా అంచనా వేసుకున్నాకే ముందుకెళ్లాలి. → ఎమర్జెన్సీ నిధులున్నాయా?: స్వల్పకాలిక అవసరాలకు కూడా ఆ ఫండ్ల నుంచి విత్డ్రా చేసుకోవచ్చులే అనే పద్ధతి ఉండకూడదు. ఎందుకంటే నిధులు కావాల్సిన సమయంలో మార్కెట్లు రికవరీ స్థాయిలో ఉండొచ్చు. → ఆ ఫండ్ల రిస్కు ప్రొఫైల్ మారిందా?: ఆ ఫండ్ల తాలూకు పోర్టుఫోలియోలో ఏం ఉన్నాయి? వాటి విలువెంత? ఊగిసలాట ఏ స్థాయిలో ఉంటుంది? లిక్విడిటీ పరిస్థితి ఏంటి? సదరు ఇండెక్స్ బెంచ్మార్క్తో పోలిస్తే పనితీరు ఎలా ఉంది? అనేవి చూశాకే ముందుకెళ్లాలి. → మీ నిర్ణయానికి కారణమేంటి?: మీ అవసరానికి తగ్గట్టుగా మీరు ఇన్వెస్ట్ చేస్తే మంచిదే. కానీ వేరెవరికో లాభం వచ్చిందనో, ఇటీవలి కాలంలో మంచి రిటర్నులు ఇస్తోందనో పెడితే మాత్రం సరికాదనే భావించాలి. రమణమూర్తి మంథా -
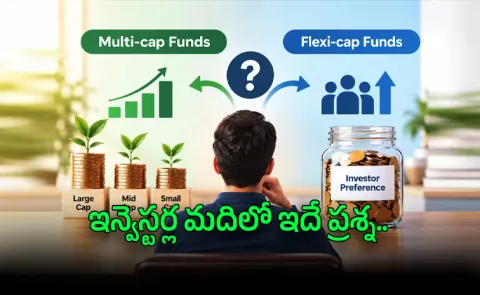
మారే మార్కెట్లలో ఎందులో ఇన్వెస్ట్ చేస్తే మంచిది?
స్టాక్ మార్కెట్లలో ఏదో ఒక విభాగం రాణిస్తున్న ప్రతిసారీ, ఇన్వెస్టర్ల మదిలో ఓ ప్రశ్న తలెత్తుతుంది. లార్జ్ క్యాప్స్, మిడ్ క్యాప్స్ లేదా స్మాల్ క్యాప్స్.. ఎందులో ఇన్వెస్ట్ చేయాలి? అయితే, ఆర్థిక వృద్ధి, ఆదాయాలు, వేల్యుయేషన్స్, ఇన్వెస్టర్ సెంటిమెంట్లను బట్టి మార్కెట్లో వివిధ విభాగాలు వివిధ దశల్లో రాణిస్తుంటాయి. దీర్ఘకాలిక ఇన్వెస్టర్ల కోణంలో చూస్తే ఎప్పటికప్పుడు మార్కెట్లో కొత్త అవకాశాలను అందిపుచ్చుకోవడం ప్రధానంగా ఉంటుంది. ఇలాంటప్పుడు మల్టిక్యాప్ విధానాన్ని పరిశీలించవచ్చు. లార్జ్, మిడ్, స్మాల్ క్యాప్స్ అన్నింటికి ఒకే పోర్ట్ఫోలియోలో చోటు కల్పించడం ద్వారా ఒకే సాధనంతో పలు అవకాశాలను ఇన్వెస్టర్లకు ఇది అందిస్తుంది.ఈ ఫండ్స్లో లార్జ్, మిడ్, స్మాల్ క్యాప్లకు సంబంధించి ఒక్కో విభాగానికి తప్పనిసరిగా కనీసం 25 శాతం కేటాయించాల్సి ఉంటుంది. కొత్త అవకాశాల్లో ఇన్వెస్ట్ చేయడానికి మిగతా మొత్తాన్ని కేటాయించడం ద్వారా ఇవి డైవర్సిఫికేషన్లో సమతుల్యత పాటిస్తూనే మెరుగైన రాబడులు అందించేందుకు తోడ్పడతాయి. మిగతా వాటికి భిన్నంగా.. వివిధ దశల్లో పెట్టుబడులను కొనసాగించడంమార్కెట్లోని వివిధ పరిస్థితులు, దశలకు అనుగుణంగా వివిధ సెగ్మెంట్లు పని చేస్తాయి. మల్టిక్యాప్ విధానం ద్వారా మార్కెట్ లీడర్షిప్ మారే కొద్దీ దానికి అనుగుణంగా పోర్ట్ఫోలియోను కూడా తీర్చిదిద్దుకునేందుకు ఉపయోగపడుతుంది. ప్రతి దశలోనూ ఏ సెగ్మెంట్కి ఎక్కువగా కేటాయించాలనే దాని గురించి ఆలోచిస్తూ ఉండిపోకుండా, మార్కెట్లో పరిస్థితులు మారుతున్నా కూడా పెట్టుబడులను కొనసాగించేందుకు దీనితో వీలవుతుంది. కేటాయింపుల నిర్ణయాలను నిపుణులకు వదిలేయడం... మార్కెట్లో అవకాశాలు ఎప్పటికప్పుడు మారిపోతుంటాయి. వేల్యుయేషన్స్ను మిగతా వాటితో పోల్చి చూసుకోవడం, ఆదాయ అవకాశాలు, వ్యాపార ఫండమెంటల్స్ మొదలైనవి ఈ అవకాశాలను అందిపుచ్చుకోవడాన్ని ప్రభావితం చేస్తుంటాయి. మల్టిక్యాప్ పోర్ట్ఫోలియో కింద నిర్దేశిత నిబంధనలకు అనుగుణంగా కేటాయింపులను జరపాల్సిన బాధ్యత ఫండ్ మేనేజరుపై ఉంటుంది. దీనితో ప్రతి మార్పును ఎప్పటికప్పుడు ట్రాక్ చేసుకుంటూ, తామే రీబ్యాలెన్స్ చేసుకోవాల్సిన అవసరం లేకుండా ఇన్వెస్టర్లు తమ పెట్టుబడులను కొనసాగించేందుకు వీలవుతుంది. ఒకే పోర్ట్ఫోలియోతో పలు అవకాశాలువివిధ మార్కెట్ సెగ్మెంట్స్వ్యాప్తంగా ఇన్వెస్ట్ చేయాలనుకునేవారు సాధారణంగా ప్రతి కేటగిరీకి ప్రత్యేకంగా కేటాయింపులు జరుపుతుంటారు. అయితే, దీనివల్ల అనేక రకాల పెట్టుబడులను పెడుతుండటం, మళ్లీ మొత్తం కేటాయింపుల్లో వాటి వాటాను ఎప్పటికప్పడు తామే స్వయంగా సమీక్షించుకుంటూ ఉండాల్సిన పరిస్థితి తలెత్తుతుంది. ఇలాంటి సమస్యలు రాకుండా మల్టిక్యాప్ వ్యూహం కింద ఒకే పోర్ట్ఫోలియోలో లార్జ్, మిడ్, స్మాల్ క్యాప్ స్టాక్స్ ఉంటాయి. దీనితో మార్కెట్లో కొత్త అవకాశాలను అందిపుచ్చుకుంటూనే ఇన్వెస్ట్మెంట్ ప్రస్థానాన్ని కూడా సులభతరంగా కొనసాగించేందుకు వీలవుతుంది. మార్కెట్ లీడర్షిప్ మారినా కేటాయింపుల్లో సమతుల్యతకాలక్రమేణా మార్కెట్ లీడర్షిప్ మారుతుంటుంది. ఒక దశలో ఓ సెగ్మెంట్ సారథ్యం వహిస్తే, ఆ తర్వాత ఆర్థిక, వ్యాపార పరిస్థితులు మారిన తర్వాత మరొకటి సారథ్యం వహిస్తుంది. మార్కెట్ క్యాప్లవ్యాప్తంగా పెట్టుబడులను కొనసాగించడం ద్వారా ఏదో ఒక సెగ్మెంట్పైనే ఆధారపడకుండా కొత్త అవకాశాలను అందిపుచ్చుకునేందుకు మల్టిక్యాప్ విధానం ఉపయోగపడుతుంది. ఈక్విటీల్లో సమతూకంతో పెట్టుబడులను కొనసాగించేందుకు అనువైనదిగా ఉంటుంది. దీర్ఘకాలిక లక్ష్యాలపై దృష్టి..దీర్ఘకాలిక ఇన్వెస్టర్ల విషయానికొస్తే, మార్కెట్లో ప్రతి కదలికను బట్టి పోర్ట్ఫోలియోలను మార్పులు చేర్పులు చేయాల్సిన అవసరం ఉండదు. ఒక పద్ధతి ప్రకారం ఒకే పోర్ట్ఫోలియో ద్వారా అన్ని సెగ్మెంట్లవ్యాప్తంగా పెట్టుబడులు ఉండటం వల్ల వివిధ కాలావధులు, ఆర్థిక లక్ష్యాలపై ఫోకస్ పెట్టేందుకు ఇన్వెస్టరుకు వీలవుతుంది. మల్టిక్యాప్ వ్యూహం అన్నంత మాత్రాన ఈక్విటీలపరమైన రిసు్కలు ఉండవని, కచ్చితంగా మెరుగైన రాబడులు వస్తాయని కాదు. లార్జ్, మిడ్, స్మాల్ క్యాప్స్ అన్నీ కూడా ఏదో ఒక దశలో తీవ్ర హెచ్చుతగులకు లోనవుతుంటాయి. వాటి పని తీరు కూడా సరిగ్గా ఉండకపోవచ్చు. అయితే, మారే అవకాశాలను అందిపుచ్చుకునేందుకు పెట్టుబడులను కొనసాగించేలా ఇన్వెస్టర్లను ప్రోత్సహించే విధంగా ఇది ఉంటుంది. ఎవరికి అనువైనది? ఒకే ఇన్వెస్ట్మెంట్ సాధనంతో మార్కెట్ క్యాప్ల వారీగా పెట్టుబడుల పెట్టేందుకు వీలుగా ఉండే సొల్యూషన్స్ని కోరుకునే ఇన్వెస్టర్లకు ఇది అనువుగా ఉంటుంది. లార్జ్ క్యాప్, మిడ్ క్యాప్, స్మాల్ క్యాప్ ఫండ్స్ను వేర్వేరుగా పరిగణిస్తూ, ఆ పెట్టుబడులను ఎప్పుడు రీబ్యాలెన్స్ చేయాలనే దానిపై ఇన్వెస్టర్లు కసరత్తు చేయాల్సిన అవసరం లేకుండా ఇన్వెస్టర్లు ప్రొఫెషనల్స్ నిర్వహణలో ఉండే పోర్ట్ఫోలియోపై ఆధారపడొచ్చు. తద్వారా ఒకే పెట్టుబడి సాధనం ద్వారా భారత వృద్ధి గాథలో విస్తృతంగా పెట్టుబడులు పెట్టాలనుకునే వారికి ఈ మల్టిక్యాప్ ఫండ్స్ అనువుగా ఉంటాయి. మధ్య నుంచి దీర్ఘకాలిక పెట్టుబడుల అవసరం ఉన్నవారు, అత్యధిక రిస్కు సామర్థ్యాలు ఉన్న వారు వీటిని ఎంచుకోవచ్చు. ఇదీ చదవండి: చైనాలో ఎంత బంగారమైనా కొనొచ్చా? గోల్డ్ రూల్స్ ఇవే.. -

స్మాల్, మిడ్క్యాప్పై సెబీ అలర్ట్
న్యూఢిల్లీ: స్మాల్క్యాప్, మిడ్క్యాప్ స్టాక్స్ విలువలు గణనీయంగా పెరిగిన సమయంలో మదుపరుల ప్రయోజనాల పరిరక్షణ కోసం సెబీ కీలక సూచనలు చేసింది. స్మాల్క్యాప్, మిడ్క్యాప్ పథకాల్లో ఇన్వెస్ట్ చేసిన వారి రక్షణ దృష్ట్యా తగిన కార్యాచరణను/విధానాలను అమల్లో పెట్టాలని మ్యూచువల్ ఫండ్స్ నిర్వహణ సంస్థలను (ఏఎంసీలు) ఆదేశించింది. ఈ విభాగాల్లోకి వచ్చే తాజా పెట్టుబడులపై ఆంక్షలు, పోర్ట్ఫోలియో రీబ్యాలన్స్ తదితర చర్యలను పరిశీలించాలని మ్యూచువల్ ఫండ్స్ సంస్థల అసోసియేషన్ (యాంఫి) తన సభ్యులను కోరింది. సెబీ తరఫున యాంఫి ఈ సూచనలు చేసింది. నిజానికి గడిచిన ఏడాది కాలానికి పైగా స్మాల్, మిడ్క్యాప్ విభాగంలో పెద్దగా దిద్దుబాటు రాలేదు. 2023లో మిడ్క్యాప్ ఫండ్స్లోకి రూ.22,913 కోట్లు రాగా, స్మాల్క్యాప్ పథకాల్లోకి రూ.41,305 కోట్ల పెట్టుబడులు వచ్చాయి. ఇంత భారీగా పెట్టుబడులు వస్తుండడం, స్టాక్స్ విలువలను మరింత పైకి తీసుకెళుతోంది. ఈ తరుణంలో సెబీ ఫండ్స్ సంస్థలను అప్రమత్తం చేయడం గమనార్హం. 21 రోజుల్లోగా నూతన విధానాన్ని మ్యూచువల్ ఫండ్స్ సంస్థలు తమ వెబ్సైట్లో ప్రదర్శించాల్సి ఉంటుంది. ముందు జాగ్రత్త.. ప్రతి నెలా మిడ్క్యాప్, స్మాల్క్యాప్ పథకాల్లోకి రూ.వేలాది కోట్లు వస్తుంటే, వాటిని ఫండ్ మేనేజర్లు స్టాక్స్లో ఇన్వెస్ట్ చేయాల్సి వస్తుంది. దీనివల్ల స్టాక్స్ విలువలు మరింత పెరిగిపోతాయి. ఈ ర్యాలీని చూసి ఇన్వెస్టర్లు మరిన్ని పెట్టుబడులు పెట్టేందుకు ముందుకు వస్తారు. కానీ, దిద్దుబాటు మొదలైందంటే, దీనికి విరుద్ధంగా అమ్మకాల ఒత్తిడికి స్టాక్స్ విలువలు దారుణంగా పడిపోయే రిస్క్ ఉంటుంది. దీన్ని నివారించేందుకు, పెట్టుబడుల రాకను క్రమబద్దీకరించేందుకు సెబీ ఈ మార్గదర్శకాలను జారీ చేసినట్టు నిపుణులు చెబుతున్నారు. ఇప్పటికే కోటక్ మ్యూచువల్ ఫండ్, నిప్పన్ ఇండియా, ఎస్బీఐ, టాటా మ్యూచువల్ ఫండ్ సంస్థలు స్మాల్క్యాప్ పథకాలకు సంబంధించి లంప్సమ్ (ఏక మొత్తం/ఒకే విడత) పెట్టుబడులను అనుమతించడం లేదు. సిప్ పెట్టుబడిపైనా కొన్ని సంస్థలు పరిమితులు అమలు చేస్తున్నాయి. -

ఈక్విటీ ఫండ్స్లోకి జోరుగా పెట్టుబడులు
న్యూఢిల్లీ: ఈక్విటీ మ్యూచువల్ ఫండ్స్ జనవరిలో పెద్ద మొత్తంలో పెట్టుబడులను ఆకర్షించాయి. ఈక్విటీ పథకాల్లోకి రెండేళ్ల గరిష్ట స్థాయిలో రూ.21,780 కోట్ల నికర పెట్టుబడులు వచ్చాయి. స్మాల్క్యాప్ ఫండ్స్, థీమ్యాటిక్ ఫండ్స్ పట్ల ఇన్వెస్టర్లు మొగ్గు చూపించారు. ఫోకస్డ్ ఫండ్స్ మినహా మిగిలిన అన్ని ఈక్విటీ విభాగాలు పెట్టుబడులను ఆకర్షించాయి. 2023 డిసెంబర్ నెలలో వచి్చన రూ.16,997 కోట్లతో పోల్చి చూసినప్పుడు 28 శాతం అధికంగా పెట్టుబడులు వచి్చనట్టు తెలుస్తోంది. చివరిగా 2022 మార్చి నెలలో రూ.28,443 కోట్లు ఈక్విటీ ఫండ్స్లోకి రాగా, ఇప్పటి వరకు అదే గరిష్ట రికార్డుగా కొనసాగింది. సిస్టమ్యాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్ (సిప్)కు ఆదరణ కొనసాగుతోంది. సిప్ ద్వారా వచ్చే పెట్టుబడులు ఆల్టైమ్ గరిష్ట స్థాయి అయిన రూ.18,838 కోట్లకు చేరాయి. డిసెంబర్ నెలలో వచి్చన సిప్ పెట్టుబడులు రూ.17,610 కోట్లను అధిగమించాయి. జనవరి నెలకు సంబంధించిన గణాంకాలను మ్యూచువల్ ఫండ్స్ సంస్థల అసోసియేషన్ (యాంఫి) విడుదల చేసింది. కొత్తగా 51.84 లక్షల సిప్ ఖాతాలు ప్రారంభమయ్యాయి. దీంతో మొత్తం సిప్ ఖాతాలు జనవరి చివరికి 7.92 కోట్లకు పెరిగాయి. ‘‘జనవరిలో అస్థిరతలు ఉన్నప్పటికీ ఈక్విటీ మ్యూచువల్ ఫండ్స్ బలమైన పనితీరు చూపించాయి. మార్కెట్ ఆటుపోట్లలోనూ ఈక్విటీ మ్యూచువల్ ఫండ్స్ పట్ల ఇన్వెస్టర్లు స్థిరమైన విశ్వాసాన్ని కొనసాగించడం, దీర్ఘకాలంలో సంపద సృష్టి దిశగా వారి నిబద్ధతను తెలియజేస్తోంది’’అని బ్రోకరేజీ సంస్థ ‘ప్రభుదాస్ లీలాధర్’ ఇన్వెస్ట్మెంట్ సరీ్వసెస్ హెడ్ పంకజ్ శ్రేష్ట పేర్కొన్నారు. జనవరిలో మూడు కొత్త ఈక్విటీ పథకాలు (ఎన్ఎఫ్వోలు) సంయుక్తంగా రూ.967 కోట్లను సమీకరించినట్టు మారి్నంగ్ స్టార్ ఇన్వెస్ట్మెంట్ రీసెర్చ్ ఇండియా అనలిస్ట్ మెలి్వన్ శాంటారియా తెలిపారు. విభాగాల వారీగా.. ► థీమ్యాటిక్ ఫండ్స్లోకి రూ.4,805 కోట్లు, స్మాల్క్యాప్ ఫండ్స్లోకి రూ.3,257 కోట్ల చొప్పున పెట్టుబడులు వచ్చాయి. డిసెంబర్ నెలతో పోల్చి చూసినప్పుడు స్మాల్క్యాప్ ఫండ్స్లోకి రూ.600 కోట్ల పెట్టుబడుల రాక తగ్గింది. ► మల్టీక్యాప్ ఫండ్స్లోకి రూ.3,039 కోట్లు వచ్చాయి. ► లార్జ్క్యాప్ ఫండ్స్ రూ.1,287 కోట్లు ఆకర్షించాయి. 19 నెలల తర్వాత ఇదే గరిష్ట స్థాయి. డిసెంబర్ నెలలో లార్జ్క్యాప్ ఫండ్స్ రూ.281 కోట్ల పెట్టుబడులను కోల్పోవడం గమనార్హం. ► డెట్ ఫండ్స్ రూ.76,469 కోట్ల పెట్టుబడులను రాబట్టాయి. డిసెంబర్ నెలలో ఇదే విభాగం రూ.75,560 కోట్ల పెట్టుబడులను కోల్పోవడం గమనార్హం. ► డెట్ విభాగంలో అత్యధికంగా లిక్విడ్ ఫండ్స్లోకి రూ.49,468 కోట్లు, మనీ మార్కెట్ ఫండ్స్లోకి రూ.10,651 కోట్ల చొప్పున పెట్టుబడులు వచ్చాయి. ► గోల్డ్ ఈటీఎఫ్ పథకాలలో ఇన్వెస్టర్లు రూ.657 కోట్ల మేర పెట్టుబడులు పెట్టారు. ► మొత్తం మీద మ్యూచువల్ ఫండ్స్ పరిశ్రమ జనవరి నెలలో రూ.1.23 లక్షల కోట్ల పెట్టుబడులను ఆకర్షించింది. గత డిసెంబర్లో రూ.40,685 కోట్ల పెట్టుబడులను కోల్పోవడంతో పోలిస్తే పరిస్థితి పూర్తిగా మారింది. ► మ్యూచువల్ ఫండ్స్ సంస్థల నిర్వహణలోని ఆస్తుల విలువ డిసెంబర్ చివరికి ఉన్న రూ.50.78 లక్షల కోట్ల నుంచి రూ.52.74 లక్షల కోట్లకు పెరిగింది. బంగారంలో హెడ్జింగ్.. ‘‘మిడ్క్యాప్ స్టాక్స్ 15 శాతం, స్మాల్క్యాప్ స్టాక్స్ 20 శాతం మేర ప్రీమియం వ్యాల్యూషన్లలో ఉన్నాయి. దీంతో ఇన్వెస్టర్లు లార్జ్క్యాప్ స్టాక్స్లో విలువల అంతరాన్ని గుర్తించారు. అందుకు తగ్గట్టు పెట్టుబడుల్లో మార్పులు చేసుకున్నారు’’అని ఫైయర్స్ రీసెర్చ్ వైస్ ప్రెసిడెంట్ గోపాల్ కావలిరెడ్డి తెలిపారు. భౌగోళిక రాజకీయ ఉద్రిక్తతలు, అమెరికాలో ద్రవ్యోల్బణం ఇప్పటికీ అధికంగా ఉండడంతో బంగారం సురక్షిత సాధనంగా, ద్రవ్యోల్బణానికి మంచి హెడ్జింగ్ సాధనంగా కొనసాగుతుందని మెలి్వన్ శాంటారియా పేర్కొన్నారు. -

స్మాల్క్యాప్ ఫండ్స్లోకి పెట్టుబడుల వరద
న్యూఢిల్లీ: స్మాల్క్యాప్ మ్యూచువల్ ఫండ్స్లోకి పెట్టుబడులు నిరంతరాయంగా, బలంగా వస్తూనే ఉన్నాయి. దీంతో అన్ని మ్యూచువల్ ఫండ్స్ సంస్థల పరిధిలోని స్మాల్క్యాప్ ఫండ్స్ నిర్వహణ ఆస్తులు (ఏయూఎం) నవంబర్ చివరికి రూ.2.2 లక్షల కోట్లకు చేరాయి. క్రితం ఏడాది ఇదే కాలంతో పోలి్చచూసినప్పుడు స్మాల్క్యాప్ ఫండ్స్ ఏయూఎంలో 69 శాతం వృద్ధి కనిపిస్తోంది. అక్టోబర్ నెల స్మాల్క్యాప్ ఫండ్స్ ఏయూఎంతో పోల్చి చూసినా కానీ, 10 శాతం వృద్ధి నమోదైంది. 2019–20 ఆర్థిక సంవత్సరం చివరి త్రైమాసికం నుంచి స్మాల్క్యాప్ ఫండ్స్ ఏయూఎం అనూహ్యమైన వృద్ధిని చూసినట్టు మ్యూచువల్ ఫండ్స్ సంస్థల అసోసియేషన్ (యాంఫి) గణాంకాలు వెల్లడిస్తున్నాయి. మార్కెట్లో అనుకూల వాతావరణం, బారీ పెట్టుబడుల రాక ఇందుకు దోహదం చేసింది. ఈ ఏడాది ఆరంభం నుంచి నవంబర్ వరకు స్మాల్క్యాప్ ఫండ్స్ నికరంగా రూ.37,178 కోట్ల పెట్టుబడులను ఆకర్షించాయి. ఇందులో అత్యధికంగా అక్టోబర్లో రూ.4,495 కోట్లు వచ్చాయి. మరోవైపు ఈ ఏడాది 11 నెలల్లో లార్జ్క్యాప్ ఫండ్స్ నుంచి ఇన్వెస్టర్లు నికరంగా రూ.2,688 కోట్లను ఉపసంహరించుకున్నారు. అంటే స్మాల్క్యాప్ కంపెనీల విషయంలో దేశీ ఇన్వెస్టర్లు ఎంతో బుల్లిష్ గా ఉన్నట్టు ఈ గణాంకాలు స్పష్టం చేస్తున్నాయి. పెట్టుబడులపై పరిమితులు చిన్న కంపెనీల్లోకి గణనీయమైన స్థాయిలో పెట్టుబడులు రావడంతో షేర్ల ధరలను గణనీయంగా పెరిగేందుకు దారితీస్తోంది. ‘‘పలు మ్యూచువల్ ఫండ్స్ సంస్థలు గడిచిన త్రైమాసికంలో స్మాల్క్యాప్ ఫండ్స్లోకి పెట్టుబడుల రాకపై పరిమితులు విధించాయి. పెట్టుబడులు గణనీయంగా రావడం, కంపెనీల వ్యాల్యూషన్లు ఖరీదుగా మారడం ఫండ్ మేనేజర్లను ఆందోళనకు గురి చేస్తోంది’’అని మారి్నంగ్ స్టార్ ఇండియా తన త్రైమాసికం వారీ నివేదికలో పేర్కొంది. స్మాల్క్యాప్ ఫండ్స్కు సంబంధించిన ఫోలియోలు (పెట్టుబడి ఖాతాలు) సైతం 62 లక్షలు పెరిగి నవంబర్ చివరికి 1.6 కోట్లకు చేరాయి. ఏడాది క్రితం ఇవి 97.52 లక్షలుగా ఉన్నాయి. సెబీ నిబంధనల ప్రకారం స్మాల్క్యాప్ ఫండ్స్ కనీసం 65 శాతం పెట్టుబడులను స్మాల్క్యాప్ కంపెనీలకే కేటాయించాల్సి ఉంటుంది. స్వల్పకాలంలో ఉండే అనిశి్చతుల దృష్ట్యా ఇన్వెస్టర్లు స్మాల్, మిడ్క్యాప్ ఫండ్స్లోకి క్రమానుగతంగా పెట్టుబడులు పెట్టుకోవాలని యూనియన్ అస్సెట్ మేనేజ్మెంట్ కంపెనీ సీఈవో జి.ప్రదీప్ కుమార్ సూచించారు. -

పదేళ్ల పాటు ప్రతి నెలా రూ.50,000 ఇన్వెస్ట్ చేయాలంటే..! ఏది బెస్ట్?
నేను విశ్రాంత జీవనం కోసం కావాల్సిన నిధిని సమకూర్చుకోవాలని అనుకుంటున్నాను. రిటైర్మెంట్ ఫండ్ వంటి దీర్ఘకాలిక లక్ష్యాలకు స్మాల్క్యాప్ ఫండ్స్ అనుకూలమేనా? – వర్షిల్ స్మాల్క్యాప్లో పెట్టుబడులకు దీర్ఘకాలం ఒక్కటీ సరిపోదు. పెట్టుబడులు పెట్టిన తర్వాత స్వల్ప కాలం నుంచి మధ్య కాలానికి కనిపించే నష్టాలకు, యూనిట్ల విలువ క్షీణతకు తట్టుకోగలిగి ఉండాలి. దీర్ఘకాలంలో సంపద సృష్టికి స్మాల్క్యాప్ పథకాలను పరిశీలించొచ్చు. అయినప్పటికీ స్మాల్క్యాప్ పథకాల్లో పెట్టుబడులు అంత సులభమేమీ కాదు. అవి అదే పనిగా నిర్ణీత సమయాల్లో నష్టాలను ఎదుర్కొంటూ ఉంటాయి. మార్కెట్లో ఇతర విభాగాలు మంచి పనితీరు చూపిస్తూ, అదే సమయంలో స్మాల్క్యాప్లో పెట్టుబడులు నష్టాలను చూపిస్తుంటే సామాన్య ఇన్వెస్టర్లు ఆందోళన చెందకుండా ఉండడం కష్టం. అందుకనే మీ మొత్తం పెట్టుబడుల్లో 10–15 శాతం మించి స్మాల్క్యాప్ పథకాల్లో ఇన్వెస్ట్ చేయకుండా ఉండడమే నయం. చిన్న కంపెనీని ఎంపిక చేసుకుంటే, అది ఆ తర్వాతి కాలంలో పెద్ద కంపెనీగా మారిందనడానికి వందలాది ఉదాహరణలు ఉన్నాయి. ఇటువంటి సందర్భాల్లో సంపద సృష్టి జరుగుతుంది. కానీ, అలా ఎంపిక చేసుకున్న ప్రతి కంపెనీ కూడా ఓ హెచ్డీఎఫ్సీ బ్యాంకు కాదు. సంపదను తుడిచిపెట్టేవీ ఉంటాయి. ఆటుపోట్లను తట్టుకునే బలం చిన్న కంపెనీలకు తక్కువగా ఉంటుంది. దీర్ఘకాంలో చిన్న కంపెనీలు సంపదను సృష్టించగలవు. లార్జ్క్యాప్ కంపెనీలతో పోలిస్తే మంచి వృద్ధిని చూపించగలవు. సాధారణంగా చిన్న కంపెనీలను ఎక్కువ మంది అనుసరించరు. ఇనిస్టిట్యూషనల్ ఇన్వెస్టర్లు చాలా చిన్న కంపెనీలకు దూరంగా ఉంటారు. ప్రతి స్మాల్క్యాప్ ఫండ్ భిన్నంగా పనిచేస్తుంటుంది. వివిధ పథకాల మధ్య ఎంతో వైవిధ్యం కనిపిస్తుంది. సిప్ ద్వారా స్మాల్క్యాప్ కంపెనీల్లో దీర్ఘకాలానికి ఇన్వెస్ట్ చేయడం వల్ల రిస్క్ తగ్గించుకోవచ్చు. ముఖ్యంగా స్మాల్క్యాప్ కంపెనీల విషయానికొస్తే కావాల్సినంత లిక్విడిటీ ఉండదు. చిన్న కంపెనీలు కావడంతో ఫ్రీ ఫ్లోటింగ్ ఈక్విటీ తక్కువగా ఉంటుంది. దీంతో మార్కెట్ల కరెక్షన్లలో కొద్దిపాటి అమ్మకాల ఒత్తిడికే షేర్ల ధరలు భారీగా నష్టపోతుంటాయి. మిడ్క్యాప్, లార్జ్క్యాప్ కంపెనీలతో పోలిస్తే స్మాల్క్యాప్ కంపెనీలు రిస్క్ ఎక్కువతో ఉంటాయి. మారుతున్న మార్కెట్లకు అనుగుణంగా డైనమిక్గా ఉండేవి తక్కువే. ముఖ్యంగా చిన్న కంపెనీల్లో ఏ ధరలో కొనుగోలు చేశారు? (సహేతుక వ్యాల్యూషన్ వద్ద) అన్నది రాబడులకు కీలకం అవుతుంది. నా వయసు 45 ఏళ్లు. నా విశ్రాంత జీవనం కోసం వచ్చే పదేళ్ల పాటు, ప్రతి నెలా రూ.50,000 చొప్పున ఇన్వెస్ట్ చేయాలన్నది నా ప్రణాళిక. ఏ సాధనాల్లో ఇన్వెస్ట్ చేసుకోవాలి? – ఆశిష్ అథాలే రిటైర్మెంట్ కోసం పొదుపు చేసుకోవాలనుకునే వారు వాస్తవికంగా ఆలోచించాల్సిందే. ముందుగా రిటైర్మెంట్ కోసం ఎంత మొత్తం కావాలన్నది నిర్ణయించుకోవాలి. రిటైర్మెంట్ నాటికి ఎంత నిధి సమకూర్చుకోగలరో అవగాహనకు రావాలి. విశ్రాంత జీవన అవసరాలకు కావాల్సినంత మీరు కూడబెట్టే విధంగా ప్రణాళిక ఉండాలి. రెండు నుంచి మూడు మంచి ఫ్లెక్సీక్యాప్ పథకాలను ఎంపిక చేసుకోవాలి. నెలవారీ సిప్ ద్వారా వాటిల్లో ఇన్వెస్ట్ చేసుకోవాలి. మరో పదేళ్ల పాటు మీ కెరీర్ కొనసాగనుంది. కనుక మీ పెట్టుబడి వృద్ధి చెందడానికి తగినంత వ్యవధి మిగిలి ఉంది. ఈక్విటీ పథకాల్లో పెట్టుబడులకు సంబంధించి అవగాహన లేకపోతే, అగ్రెస్సివ్ హైబ్రిడ్ ఫండ్స్లో ఇన్వెస్ట్ చేసుకోవచ్చు. ఇవి అచ్చమైన ఈక్విటీ పథకాలతో పోలిస్తే కొంచెం తక్కువ అస్థిరతలతో ఉంటాయి. అలాగే రిటైర్మెంట్ కోసం ఫిక్స్ డ్ ఇన్కమ్ పథకాలు, ఈక్విటీ పథకాలను ఎంపిక చేసుకోవాలి. దీనివల్ల రిటైర్మెంట్ తీసుకున్న తర్వాత.. ఈక్విటీ పెట్టుబడులను ఫిక్స్డ్ ఇన్కమ్ పథకాల్లోకి మార్చాల్సిన అవసరం ఏర్పడదు. ఎందుకంటే సగం పెట్టుబడులు ఫిక్స్డ్ ఇన్కమ్ (డెట్ ఫండ్స్) సాధనాల్లోనే ఉంటాయి. ఈక్విటీ, డెట్ మధ్య పెట్టుబడుల కేటాయింపు జాగ్రత్తగా ఉండాలి. ద్రవ్యోల్బణ ప్రభావాన్ని అధిగమించేలా, వడ్డీ రేట్లు తగ్గి నప్పుడు ఫిక్స్డ్ ఇన్కమ్ సాధనాలపై పడే ప్రభావాన్ని అధిగమించేలా ఈ సమతూకం ఉండాలి. -ధీరేంద్ర కుమార్ - సీఈవో వాల్యూ రీసెర్చ్ -

చిన్న పెట్టుబడి.. పెద్ద నిధిగా మారాలంటే?
వివేక్, బలరామ్ ఇద్దరూ మంచి స్నేహితులు. కానీ, ఈక్విటీ పెట్టుబడుల విషయానికొచ్చే సరికి ఇద్దరిదీ చెరోదారి. 2002లో ఇద్దరూ ఓ చెరో నాలుగైదు స్మాల్క్యాప్ కంపెనీల్లో రూ. 50 వేల చొప్పున ఇన్వెస్ట్ చేశారు. 2023 జనవరి నాటికి వివేక్ ఇన్వెస్ట్ చేసిన ఐదు కంపెనీల్లో రెండు మలీ్టబ్యాగర్లు అయ్యాయి. రెండు నష్టాలను ఇవ్వగా, ఒక్కటి మంచి రాబడులను ఇచి్చంది. మొత్తంగా అతడి రూ. 50వేల పెట్టుబడి 20 ఏళ్లలో రూ.18 లక్షలు అయింది. బలరామ్ నాలుగు కంపెనీల్లో మొత్తంగా రూ. 50 వేలు పెట్టుబడి పెట్టాడు. కానీ, 2023 జనవరిలో అతడి మొత్తం పెట్టుబడి రాబడితో కలసి రూ.6 లక్షలుగా మారింది. ఇద్దరి రాబడుల్లో అంత వ్యత్యాసం ఎందుకు ఉందంటే? వారు ఎంపిక చేసుకున్న కంపెనీల వల్లే. ఇక్కడ బలరామ్తో పోలిస్తే వివేక్ అంత భారీ రాబడులు పోగేసుకోవడం వెనుక అతడు నేర్చుకుని, తెలుసుకుని, తగినంత అధ్యయనం తర్వాత పెట్టుబడి పెట్టడం వల్లేనని చెప్పుకోవాలి. అందుకే స్మాల్క్యాప్ కంపెనీల్లో పెట్టుబడి ఓ కళగా నిపుణులు చెబుతారు. అన్నీ తెలుసుకుని, అవగాహనతోనే ఇన్వెస్ట్ చేయాలని సూచిస్తుంటారు. స్మాల్క్యాప్ కంపెనీలు అంటే చాలా చౌకగా లభిస్తున్నాయనే అపోహ మనలో చాలా మందికి ఉంటుంది. కానీ, ఇది సరికాదు. రూ.16,472 కోట్ల మార్కెట్ విలువ వరకు ఇప్పుడు స్మాల్క్యాప్ కంపెనీలుగానే పరిగణిస్తున్నారు. లోగడ రూ.8,579 కోట్ల మార్కెట్ విలువ వరకు ఇలా పరిగణించేవారు. స్మాల్క్యాప్ కంపెనీల్లో చాలా వరకు దశాబ్దాలుగా అదే స్థాయిలో ఉండిపోతాయి. కేవలం కొన్ని మాత్రం ఆయా రంగాల్లో లీడర్లుగా, పెద్ద స్థాయి కంపెనీలుగా అవతరిస్తాయి. వ్యాపారంలో వృద్ధి లేక అక్కడే ఉండిపోయే కంపెనీలు కూడా బోలెడు. కంపెనీ యాజమాన్యంలో సత్తా లేకపోవచ్చు. లేదా ఆ కంపెనీ చేస్తున్న వ్యాపారానికి పరిమిత అవకాశాలు ఉండొచ్చు. సవాళ్లను ఎదుర్కొనే సామర్థ్యం, మూలధన నిధుల నిర్వహణ మెరుగ్గా లేకపోవచ్చు. సాధారణంగా స్మాల్క్యాప్ కంపెనీల్లో ఎక్కువ ఇలాంటివే కనిపిస్తుంటాయి. కానీ, కొన్ని మార్కెట్ గుర్తింపు లేకపోవడం వల్ల కూడా తక్కువ వేల్యూషన్ల వద్ద లభిస్తుంటాయి. లేదంటే అప్పటి వ్యాపార స్థాయి ఆధారంగా చిన్న కంపెనీలుగా ఉండి ఉండొచ్చు. ఇలాంటి నాణ్యమైన కొన్ని ఆణిముత్యాలను ఎంపిక చేసుకోవడం వల్ల భవిష్యత్తులో మల్టీబ్యాగర్ రాబడులు సంపాదించుకోవడానికి అవకాశం ఉంటుంది. ఇన్వెస్టర్లలో ఒక ధోరణి కనిపిస్తుంది. స్టాక్ ధర రూ.100 లోపు లేదా రూ.10–50 లోపు ఉంటే చౌక అని భావిస్తుంటారు. రేటు తక్కువలో ఉంటే ఎక్కువ స్టాక్స్ వస్తాయని, వేగంగా రెండు మూడు రెట్లు పెరుగుతాయనే అపోహ ఉంటుంది. స్మాల్క్యాప్ కంపెనీయే అయినా ఒక్కో షేరు రూ.5,000 ఉండొచ్చు. మరో కంపెనీ షేరు ధర రూ.10 ఉండొచ్చు. షేరు ధర కంపెనీ ఆర్థిక మూలాలనే ప్రతిఫలిస్తుందన్నది మర్చిపోవద్దు. షేరు ధర తక్కువ, ఎక్కువలో ఉండడం అన్నది చౌక, ఖరీదైన దానికి నిదర్శనం కాదు. ఉదాహరణకు.. ‘ఏ’ అనే కంపెనీ మూలధనం రూ.10కోట్లు. షేరు ముఖ విలువ రూ.10 అప్పుడు కోటి షేర్లు ఉంటాయి. ‘బీ’ అనే కంపెనీ మూలధనం కూడా రూ.10 కోట్లు. కానీ షేరు ముఖ విలువ ఒక్కరూపాయే. కనుక 10 కోట్ల షేర్లు ఉంటాయని తెలుసుకోవాలి. కేవలం పీఈ (ప్రైస్ టు ఎరి్నంగ్స్ రేషియో/ఆర్జనకు షేరు ఎన్ని రెట్లు ఉంది) చూసి, తక్కువలో ఉందని కొనుగోలు చేయడం కూడా అన్ని సందర్భాల్లో సరైన ఫలితం ఇవ్వదని నిపుణులు చెబుతున్నారు. స్మాల్క్యాప్ అనేది పెద్ద ప్రపంచం. టాప్ 250 కాకుండా మార్కెట్లో ఉన్న మిగిలినవన్నీ కూడా స్మాల్క్యాప్ విభాగంలోకే వస్తాయి. అన్ని వందలు, వేల కంపెనీల నుంచి మాణిక్యాలను (చెత్త నుంచి మణి) వెలికితీయాలంటే లోతైన పరిశోధ న అవసరం. మెరుగైన అవకాశాలు రూ.16,472 కోట్ల వరకు స్మాల్క్యాప్ కంపెనీల కిందకే వస్తున్నాయి కనుక ఈ విభాగంలో ఇప్పుడు పెద్ద కంపెనీలు కూడా వస్తున్నాయి. నిర్వచనం మార్చడం వల్ల స్మాల్క్యాప్ పప్రంచం ఇప్పుడు మరింత విస్తృతం అయింది. మన మార్కెట్ విస్తృతి పెరిగింది. వేగవంతమైన ఆర్థిక వ్యవస్థగా, మరి కొన్ని దశాబ్దాల్లో అభివృద్ధి చెందిన దేశంగా అవతరించొచ్చు. కనుక దీర్ఘదృష్టితో ఆలోచించి, ఇప్పుడు స్మాల్క్యాప్ ప్రపంచంలో కొంచెం పెద్ద కంపెనీలను ఎంపిక చేసుకున్నా.. అవి జెయింట్ క్యాప్ కంపెనీలుగా మారే అవకాశాలు లేకపోలేదు. 2012 జనవరి 10 నుంచి 2022 జనవరి 10 వరకు గణాంకాలను పరిశీలించి చూస్తే.. నిఫ్టీ స్మాల్క్యాప్ 250 సూచీ నుంచి మూడు కంపెనీలు లార్జ్క్యాప్ కంపెనీలుగా అవతరించాయి. అవి చోళమండలం ఇన్వెస్ట్మెంట్ అండ్ ఫైనాన్స్, ఎస్ఆర్ఎఫ్, పీఐ ఇండస్ట్రీస్. ఇక స్మాల్క్యాప్ నుంచి మరో 21 కంపెనీలు మిడ్క్యాప్ కంపెనీలుగా అవతరించాయి. 72 కంపెనీలు అదే స్థాయిలో ఉంటే, 64 కంపెనీలు మైక్రోక్యాప్ (మరీ చిన్నవి)గా కరిగిపోయాయి. ఎంపిక ఎలా..? ‘‘చిన్న కంపెనీలు అధిక వృద్ధి సామర్థ్యాలతో ఉంటాయి. దాదాపు ఇవి అనలిస్టుల సెల్ కాల్ పరిధిలో ఉండవు. కనుక స్మాల్ క్యాప్ కంపెనీలను అధ్యయనం చేసేందుకు ప్రాథమిక పరిశోధన అవసరం. అన్ని మార్కెట్ సైకిల్స్లోనూ ఇవి అధిక రాబడులను ఇవ్వగలవు’’ అని ఓపీసీ అస్సెట్ సొల్యూషన్స్ ఎగ్జిక్యూటివ్ చైర్మన్ అజయ్ బగ్గా పేర్కొన్నారు. ప్రముఖ మార్కెట్ అనలిస్ట్ అంబరీశ్ బలిగ అభిప్రాయంలో.. ‘‘స్మాల్క్యాప్ స్టాక్ ఎంపికకు ఏ ఒక్క విధానం అంటూ లేదు. కాకపోతే నేను అనుసరించే మార్గదర్శకాలు ఏమిటంటే.. ఎంపిక చేసుకోబోయే స్టాక్ మంచి పనితీరు చూపిస్తున్న రంగానికి చెందినదై ఉండాలి. లేదా మంచి పనితీరు చూపించేందుకు అవకాశం ఉన్న రంగంలో పనిచేస్తూ ఉండాలి. ఆయా కంపెనీ ఏదైనా ఉప విభాగంలో లీడర్గా ఉందా అని చూస్తాను. లేదంటే లీడర్గా ఎదిగే అవకాశాలున్నాయా అని పరిశీలిస్తాను. ఆయా రంగం వృద్ధికి మించి పనితీరు చూపిస్తూ ఉండాలి’’అని వివరించారు. ఇక స్మాల్క్యాప్ కంపెనీల విషయంలో లిక్విడిటీ (షేర్ల లభ్యత) కూడా కీలకమేనని అంబరీశ్ తెలిపారు. ‘‘బ్యాలన్స్ షీటులో రుణ భారం ఎక్కువగా ఉండకూడదు. రుణ భారం ఉంటే, భవిష్యత్తులో పెరిగే నగదు ప్రవాహాల పట్ల స్పష్టత ఉండాలి. అప్పుడే ఈక్విటీ–రుణభారం నిష్పత్తి దిగొస్తుంది’’అని వివరించారు. లిక్విడిటీ తక్కువగా ఉన్నప్పుడు ఏదైనా ప్రతికూల పరిస్థితి ఏర్పడితే అది షేరు ధర పతనానికి దారితీస్తుందని నిపుణులు హెచ్చరిస్తున్నారు. నాణ్యతపై దృష్టి కీలకం ‘‘స్మాల్క్యాప్ కంపెనీలు ఎప్పుడూ కూడా లిక్విడిటీ పరంగా సవాళ్లను ఎదుర్కొంటూ ఉంటాయి. లిక్విడిటీ తక్కువగా ఉంటే ర్యాలీ ధోరణి ఎక్కువగా కనిపిస్తుంది. అలాగే, షేరు ధర వేగంగా పడిపోయే అవకాశాలు సైతం ఉంటాయి. స్మాల్క్యాప్ పరంగా ఉండే కీలకమైన అంశం ఇదే. అందుకే మార్కెట్లో వాటి ధరలు మానిప్యులేషన్కు లోనవుతుంటాయి’’అని కేఆర్ చోక్సే ప్రైవేట్ లిమిటెడ్ ఎండీ దేవేన్ చోక్సే వివరించారు. ఇక యాజమాన్యం సమర్థత, నిజాయితీ తదితర అంశాలు కూడా ఈ విభాగంలో కీలకంగా పనిచేస్తాయని అంబరీష్ బలిగ వివరించారు. యాజమాన్యం విషయంలో కనిపించని విషయాలను వెలికితీసే ప్రయత్నం చేయాలని సూచించారు. షేరు ధర చౌకగా ఉందా లేక స్మాల్క్యాప్ అని కాకుండా, నాణ్యతకు సంబంధించిన అంశాలు చూడాలని నిపుణుల సూచన. యాజమాన్యానికి తగిన సామర్థ్యాలు ఉన్నాయా? కంపెనీ భిన్నంగా ఏదైనా చేయగలదా? పోటీ తత్వం లేదా టైఅప్ల ద్వారా భిన్నంగా ప్రయతి్నంచగలదా? పరిమిత మూలధన నిధులతోనే వృద్ధి చెందగలదా? భారీ వృద్దికి అవకాశం ఉన్న రంగంలోనే పనిచేస్తుందా? అన్న అంశాలను చూడాలి. ఎంపిక చేసుకునే కంపెనీకి ఇన్ని ప్రత్యేకతలు ఉన్నప్పుడు మధ్యలో తాత్కాలికంగా ఏవైనా ఆటుపోట్లతో దారి తప్పినా.. తిరిగి మళ్లీ గాడిలో పడి దూసుకుపోయే అవకాశాలుంటాయి. యాజమాన్యం సామార్థ్యాలు, బలాలకు తోడు ఆ వ్యాపారం విస్తరణకు అవకాశం ఉందా? అప్పటికే ఆ కంపెనీలో ఇనిస్టిట్యూషన్స్ లేదా హెచ్ఎన్ఐలకు (బడా ఇన్వెస్టర్లు) వాటాలున్నాయా అనే అంశాలను కూడా పరిశీలించాలి. ఆయా కంపెనీ కస్టమర్లు, వెండర్లు, పోటీ కంపెనీలను కలసి మాట్లాడడం ద్వారా మరిన్ని విషయాలు తెలుసుకోవచ్చని అంబరీష్ బలిగ సూచించారు. పైగా అన్ని సానుకూలతలు ఉండి, కంపెనీని ఎంపిక చేసుకున్న తర్వాత ఫలితం వచ్చే వరకు వేచి చూసే ఓపిక కూడా దండిగా ఉండాలన్నది మార్కెట్ పండితుల స్వీయ అనుభవం. ఎవ్రీ డాగ్ హ్యాజ్ ఏ డే అన్న చందంగా ప్రతీ నాణ్యమైన కంపెనీకి అనుకూల తరుణం వచ్చే వరకు ఆగాల్సిందే. పైగా ఒక్కసారి పెట్టుబడి పెట్టి రిలాక్స్ అయ్యే ధోరణి స్మాల్క్యాప్ కంపెనీలకు అస్సలే పనికిరాదు. ఎలాంటి సానుకూలతలు చూసి, సంబంధిత కంపెనీలో పెట్టుబడి పెట్టారో.. వాటిల్లో మార్పు లేనంత వరకు పెట్టుబడులను కొనసాగించుకోవచ్చు. తేడా వస్తే బయటకు వచ్చేందుకు సిద్ధంగానూ ఉండాలి. కంపెనీ వృద్ధి పథంలో సాగుతున్నంత కాలం ర్యాలీ చేస్తున్నప్పటికీ ఆ పెట్టుబడితో కొనసాగొచ్చు. అలాంటప్పుడే అవి మిడ్క్యాప్, లార్జ్క్యాప్గా అవతరించగలవు. అలా మంచి పనితీరును క్రమం తప్పకుండా కొనసాగిస్తున్న సమయంలో మరింత మంది ఇన్వెస్టర్లు ఆయా కంపెనీల్లో పెట్టుబడులకు ముందుకు వస్తారు. దీంతో విస్తృతి పెరుగుతుంది. -

ఈక్విటీల్లోకి మళ్లీ పెట్టుబడుల వరద
ఈక్విటీ మ్యూచువల్ ఫండ్స్ పథకాలకు జనవరిలో తిరిగి డిమాండ్ ఏర్పడింది. రూ.12,546 కోట్లు నికరంగా ఈక్విటీ పథకాల్లోకి వచ్చాయి. గత నాలుగు నెలల్లో ఈక్విటీ ఫండ్స్లోకి ఒకనెలలో వచ్చిన గరిష్ట పెట్టుబడులు ఇవి. 2022 డిసెంబర్లో ఈక్విటీల్లోకి రూ.7,303 కోట్ల పెట్టుబడులు వచ్చాయి. అదే ఏడాది నవంబర్లో రూ.2,258 కోట్లు, అక్టోబర్లో రూ.9,390 కోట్ల చొప్పున వచ్చాయి. ఇక 2022 సెప్టెంబర్లో వచ్చిన రూ.14,100 కోట్లు నెలవారీ గరిష్ట స్థాయిగా ఉంది. ఈక్విటీ పథకాల్లోకి వరుసగా 23వ నెలలోనూ నికరంగా పెట్టుబడులు రావడాన్ని గమనించొచ్చు. 2023 జనవరి గణాంకాలను ఫండ్స్ సంస్థల అసోసియేషన్ (యాంఫి) విడుదల చేసింది. విభాగాల వారీగా.. అత్యధికంగా స్మాల్క్యాప్ పథకాల్లోకి రూ.2,256 కోట్ల పెట్టుబడులు వచ్చాయి. ఆ తర్వాత లార్జ్ అండ్ మిడ్క్యాప్ పథకాల్లోకి రూ.1,902 కోట్లు, మల్టీక్యాప్ పథకాల్లోకి రూ.1,773 కోట్లు, మిడ్క్యాప్ పథకాల్లోకి రూ.1,628 కోట్లు, ఈఎల్ఎస్ఎస్ పథకాల్లోకి రూ.14,14 కోట్లు, ఫ్లెక్సీక్యాప్ పథకాల్లోకి రూ.1,006 కోట్లు, సెక్టోరల్, థీమ్యాటిక్ పథకాల్లోకి రూ.903 కోట్లు, కాంట్రా ఫండ్స్లోకి రూ.763 కోట్లు, లార్జ్క్యాప్ పథకాల్లోకి రూ.716 కోట్లు, ఫోకస్డ్ ఫండ్స్లోకి రూ.183 కోట్ల చొప్పున నికరంగా పెట్టుబడులు వచ్చాయి. ఫిక్స్డ్ ఇన్కమ్ స్థిరాదాయ పథకాల (డెట్) నుంచి జనవరిలో నికరంగా రూ.10,316 కోట్లు బయటకు వెళ్లాయి. అత్యధికంగా లిక్విడ్ ఫండ్స్లో రూ.5,042 కోట్లు, షార్ట్ డ్యురేషన్ ఫండ్స్లో రూ.3,859 కోట్లు, ఓవర్నైట్ ఫండ్స్లో రూ.3,688 కోట్ల చొప్పున ఇన్వెస్టర్లు విక్రయించారు. మనీ మార్కెట్ పథకాలు రూ.6,460 కోట్లు ఆకర్షించాయి. ఇక హైబ్రిడ్ పథకాలు సైతం రూ.4,492 కోట్లు ఆకర్షించగా, మల్టీ అస్సెట్ పథకాల్లోకి రూ.2,182 కోట్లు, ఆర్బిట్రేజ్ ఫండ్స్లోకి రూ.2,055 వచ్చాయి. ఇండెక్స్ ఫండ్స్లోకి రూ.5,813 కోట్లు వచ్చాయి. ఇన్వెస్టర్లలో నమ్మకం ‘‘స్టాక్ మార్కెట్లలో అస్థిరతలు నెలకొన్నప్పటికీ ఇన్వెస్టర్లు ఈక్విటీ పథకాలపై నమ్మకాన్ని ఉంచారు. దీనికి నిదర్శనమే రూ.12,546 కోట్లు రావడం. నెలవారీగా చూస్తే ఇది 72 శాతం అధికం’’అని ఫయర్స్ రీసెర్చ్ హెడ్ గోపాల్ కావలిరెడ్డి తెలిపారు. మార్కెట్లలో ఆటుపోట్లు ఉన్నా ఇన్వెస్టర్లు సిస్టమ్యాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్ (సిప్) రూపంలో పెట్టుబడులకు ఆసక్తి చూపించినట్టు మోతీలాల్ ఓస్వాల్ అస్సెట్ మేనేజ్మెంట్ కంపెనీ చీఫ్ బిజినెస్ ఆఫీసర్ అఖిల్ చతుర్వేది పేర్కొన్నారు. సిప్ బలం సిస్టమ్యాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్ (సిప్) రూపంలో రూ.13,856 కోట్లు వచ్చాయి. డిసెంబర్లో వచ్చిన రూ.13,573 కోట్లతో పోలిస్తే స్వల్పంగా పెరిగాయి. సిప్ పెట్టుబడులు రూ.13వేల కోట్లకు పైగా రావడం వరుసగా నాలుగో నెలలోనూ నమోదైంది. సిప్ ఖాతాల సంఖ్య 6.21 కోట్లుగా ఉంది. నికరంగా 9.20 లక్షల కొత్త సిప్ ఖాతాలు రిజిస్టర్ అయ్యాయి. ఒకవైపు ఎఫ్పీఐలు విక్రయాలు చేస్తున్నప్పటికీ మార్కెట్లు స్థిరంగా ఉండడానికి సిప్ పెట్టుబడులు మద్దతుగా నిలిచినట్టు యాంఫి సీఈవో ఎన్ఎస్ వెంకటేశ్ పేర్కొన్నారు. -

ఇండెక్స్ ఫండ్స్.. ఆప్షన్లు ఎన్నో..!
మ్యూచువల్ ఫండ్స్లో ప్యాసివ్ ఫండ్స్ (ఇండెక్స్ ఫండ్స్)కు ఆదరణ పెరుగుతోంది. రెండేళ్ల క్రితం ప్యాసివ్ ఫండ్స్ నిర్వహణలో రూ.8,000 కోట్ల ఆస్తులు ఉంటే.. అవి ఇప్పుడు రూ.50,000 కోట్లకు పెరగడం ఇందుకు నిదర్శనం. ఈక్విటీ మార్కెట్లలో సానుకూలతలు, లార్జ్క్యాప్ యాక్టివ్ ఫండ్స్ పనితీరు అంత ఆశాజనకంగా లేకపోవడం, తక్కువ వ్యయాలు.. వెరసి ప్యాసివ్ ఫండ్స్కు ఆదరణ విస్తరిస్తోంది. ఆయా సూచీల్లోని స్టాక్స్లో ఇన్వెస్ట్ చేసేవే ఇండెక్స్ ఫండ్స్. ఇండెక్స్ పనితీరు స్థాయిలో రాబడులను అందించడం వీటి ప్రత్యేకత. యాక్టివ్ ఫండ్స్తో పోలిస్తే వీటిల్లో నిర్వహణ ఖర్చు చాలా తక్కువ. మరి రాబడులు సంగతి ఏమిటి? ఇండెక్స్ ఫండ్స్లో అసలు ఎన్ని రకాలున్నాయి? తమ లక్ష్యానికి అనుకూలమేనా? వీటికి సమాధానమే ఈ ‘ప్రాఫిట్ ప్లస్’ కథనం. నేడు వివిధ సూచీలను అనుసరించి పెట్టుబడులు పెట్టే ఇండెక్స్ ఫండ్స్ 50 వరకు ఉన్నాయి. లార్జ్క్యాప్, మిడ్క్యాప్, స్మాల్క్యాప్, మూమెంటమ్, క్వాలిటీ ఇలా ఎన్నో విభాగాల్లో ప్యాసివ్ ఫండ్స్ అందుబాటులో ఉన్నాయి. ఉదాహరణకు నిఫ్టీ 50 ఇండెక్స్ ఫండ్ను తీసుకుంటే.. ఈ పథకం నిఫ్టీ–50లోని కంపెనీల్లో వాటి వెయిటేజీకి తగినట్టు పెట్టుబడులు పెడుతుంది. ఇందులో ఫండ్ మేనేజర్ ప్రమేయం పెద్దగా ఉండదు. కానీ, యాక్టివ్ ఫండ్స్ అలా కాదు. ఆయా పథకం పెట్టుబడుల విధానాన్ని అనుసరించి ఇండెక్స్లో కాకుండా.. మంచి వృద్ధికి అవకాశం ఉన్న కంపెనీల్లో ఇన్వెస్ట్ చేస్తుంటాయి. వీటిని యాక్టివ్లీ మేనేజ్డ్ ఫండ్స్ అంటారు. వీటిల్లో రాబడులు ఫండ్స్ మేనేజర్ నైపుణ్యాలపైనే ఆధారపడి ఉంటాయి. ఎందుకంటే పెట్టుబడులు ఎక్కడ పెట్టాలన్న స్వేచ్ఛ వారికి ఉంటుంది. మార్కెట్ పరిస్థితులు, కంపెనీల్లో జరిగే పరిణామాలు, ఆకర్షణీయమైన అవకాశాలకు అనుగుణంగా వీరు పోర్ట్ఫోలియోను ఎప్పటికప్పుడు మార్పులు, చేర్పులు చేస్తూ ఉంటారు. అధిక రాబడులను ఇవ్వడమే లక్ష్యంగా పనిచేస్తుంటాయి. కనుక వీటిల్లో ఎక్స్పెన్స్ రేషియో ఎక్కువగా ఉంటుంది. ఎందుకనో గానీ, గతంతో పోలిస్తే మన మార్కెట్ కొంత పరిపక్వత సాధించిన నేపథ్యంలో ఏవో కొన్ని మినహాయిస్తే యాక్టివ్లీ మేనేజ్డ్ ఫండ్స్ రాబడులు సూచీలతో పోలిస్తే ఏమంత మెరుగ్గా ఉండడం లేదు. అందు కనే ప్యాసివ్ ఫండ్స్ మార్కెట్ వాటాను పెంచుకుంటున్నాయి. అభివృద్ధి చెందిన దేశాల్లో ఇండెక్స్ ఫండ్స్ మార్కెట్ గణనీయంగా ఉంటుంది. మన దగ్గరే ఇది ఇంకా మొగ్గ దశలోనే ఉంది. యూఎస్ మార్కెట్లో మొత్తం మ్యూచువల్ ఫండ్స్ ఆస్తుల్లో 35% ప్యాసివ్ ఫండ్స్ నిర్వహణలో ఉన్నాయి. లార్జ్క్యాప్ ఇండెక్స్ ఫండ్స్ అన్నింటిలోకి లార్జ్క్యాప్ ఇండెక్స్ ఫండ్స్కు ఎక్కువ ఆదరణ ఉంది. ఎందుకంటే లార్జ్క్యాప్ విభాగంలోనే ఎక్కువ యాక్టివ్ ఫండ్స్ సూచీలకు మించి రాబడులను ఇవ్వలేకపోతున్నాయి. 2018లో సెబీ మ్యూచువల్ ఫండ్స్ పథకాల పునర్వ్యవస్థీకరణ చేపట్టిన తర్వాత ఇది మరింత ఎక్కువైంది. ఫలితంగా ఈ విభాగంలో ప్యాసివ్ ఫండ్స్ను ఆశ్రయించే ఇన్వెస్టర్లు పెరుగుతున్నారు. నేడు లార్జ్క్యాప్ ఇండెక్స్ ఫండ్స్లో (ప్యాసివ్ ఫండ్స్) ఎన్నో భిన్నమైన పథకాలు అందుబాటులో ఉండడాన్ని గమనించాలి. నిఫ్టీ 50 టీఆర్ఐ, నిఫ్టీ నెక్ట్స్ 50 టీఆర్ఐ, నిఫ్టీ 100 టీఆర్ఐ, ఎస్అండ్పీ బీఎస్ఈ సెన్సెక్స్ టీఆర్ఐ, లో వోలటాలిటీ ఇండెక్స్ ఫండ్స్ ఇలా చాలా రకాలు ఉన్నాయి. టీఆర్ఐ అంటే మొత్తం సూచీ రాబడులుగా చూడాలి. నిఫ్టీ 50 టీఆర్ఐ, సెన్సెక్స్ టీఆర్ఐ ఫండ్స్ అన్నవి ఈ రెండు సూచీల్లోని అగ్రగామి లార్జ్క్యాప్ కంపెనీలను ప్రతిఫలిస్తాయి. గడిచిన పదేళ్లలో సగటున సూచీల స్థాయిలోనే ఇవి రాబడులు ఇచ్చాయి. అదే విధంగా సూచీలు ప్రతికూల రాబడులను ఇచ్చిన సందర్భాల్లోనూ ఈ పథకాల్లో నష్టాలు అదే స్థాయిలో ఉంటాయి. కనుక ఇన్వెస్టర్లు లార్జ్క్యాప్లో ఇన్వెస్ట్ చేయాలని భావిస్తే ఈ రెండు సూచీలకు సంబంధించి ఏదేనీ పథకాన్ని ఎంపిక చేసుకోవచ్చు. తక్కువ ఎక్స్పెన్స్ రేషియో ఉన్న పథకాన్ని ఎంపిక చేసుకోవడం సరైనది అవుతుంది. ఇండెక్స్ ఫండ్స్కు సంబంధించి ట్రాకింగ్ ఎర్రర్ అని ఒకటి ఉంటుంది. సూచీతో పోలిస్తే పథకం ఇచ్చిన రాబడులకు మధ్య ఉన్న అంతరమే ట్రాకింగ్ ఎర్రర్. చాలా వరకు లార్జ్క్యాప్ ఫండ్స్కు ట్రాకింగ్ ఎర్రర్ 0.10–0.27 శాతం మధ్య ఉంటుంది. అంటే ఒక సూచీ ఏడాది కాలంలో 16 శాతం రాబడులను ఇస్తే, అదే సూచీని అనుసరించే ఇండెక్స్ ఫండ్ రాబడి 15.90 శాతం మేర ఉండొచ్చు. అప్పుడు 0.10 శాతాన్ని ట్రాకింగ్ ఎర్రర్గా పేర్కొంటారు. అందుకని ఇండెక్స్ ఫండ్స్లో ఎక్స్పెన్స్ రేషియో తక్కువగా ఉన్న దానిని ఎంపిక చేసుకోవాలి. దీర్ఘకాలంలో సూచీలతో పోలిస్తే తక్కువ ట్రాకింగ్ ఎర్రర్ ఉండి, తక్కువ ఎక్స్పెన్స్ రేషియో పథకం అయితే ఇంకా మంచిది. ఐడీఎఫ్సీ నిఫ్టీ ఫండ్లో ఎక్స్పెన్స్ రేషియో 0.08 శాతం మేర ఉంటే.. ఐసీఐసీఐ ప్రుడెన్షియల్ నిఫ్టీ ఇండెక్స్ ఫండ్లో 0.17 శాతం ఉంది. వీటి డైరెక్ట్ ప్లాన్లను ఎంపిక చేసుకోవచ్చు. అలాగే, ఐసీఐసీఐ ప్రుడెన్షియల్ సెన్సెక్స్ ఇండెక్స్ ఫండ్ 0.16 శాతం మేర ఎక్స్పెన్స్ రేషియోను వసూలు చేస్తోంటే, నిప్పన్ ఇండియా ఇండెక్స్ ఫండ్ సెన్సెక్స్ ప్లాన్లో ఎక్స్పెన్స్ రేషియో 0.15 శాతంగా ఉంది. వీటి ట్రాకింగ్ ఎర్రర్ 0.16 శాతంలోపే ఉంది. ఇవన్నీ మూడేళ్లకు పైగా పనిచేస్తున్న పథకాలు. నిఫ్టీ 100 నిఫ్టీ 100 టీఆర్ఐ అన్నది మార్కెట్ విలువలో టాప్–100 కంపెనీలను ప్రతిఫలిస్తుంది. ఇవన్నీ లార్జ్క్యాప్ కిందకే వస్తాయి. ఈ లార్జ్క్యాప్ ఇండెక్స్ను ప్రతిఫలించే ప్యాసివ్ ఫండ్స్ను ఇటీవలే యాక్సిస్ మ్యూచువల్ ఫండ్, ఐడీఎఫ్సీ మ్యూచువల్ ఫండ్ ఆవిష్కరించాయి. కనుక ఈ పథకాలకు దీర్ఘకాల చరిత్ర లేదు. అయినప్పటికీ సూచీల స్థాయిలో రాబడిని వీటి నుంచి ఆశించొచ్చు. ఎన్ఎస్ఈ మొత్తం మార్కెట్ క్యాపిటలైజేషన్లో నిఫ్టీ 100 కంపెనీల వాటా 70 శాతంగా ఉంది. నిఫ్టీ 50, సెన్సెక్స్ స్థాయిలోనే రాబడులు వీటిలో ఉండొచ్చు. నిఫ్టీ నెక్ట్స్ 50 మార్కెట్ విలువ పరంగా 51వ స్థానం నుంచి 100 వరకు ఉన్న కంపెనీలు నిఫ్టీ నెక్ట్స్ 50 సూచీ కిందకు వస్తాయి. టాప్ 50 కంపెనీలు నిఫ్టీ 50 కింద ఉంటాయి. కానీ, నిఫ్టీ–50తో పోలిస్తే నెక్ట్స్ 50లో ఎక్కువ అస్థిరత కనిపిస్తుంది. కనుక రిస్క్ను సర్దుబాటు చేసుకునే, దీర్ఘకాల ఇన్వెస్టర్లు ఈ ఫండ్స్ను ఎంపిక చేసుకోవచ్చు. ఈ విభాగంలో ఐసీఐసీఐ ప్రుడెన్షియల్ మ్యూచువల్ ఫండ్, యూటీఐ మ్యూచువల్ ఫండ్స్ పథకాలు ఆకర్షణీయంగా ఉన్నాయి. వీటి ట్రాకింగ్ ఎర్రర్ 0.14 శాతం మేర ఉంది. ఈ రెండూ కూడా 0.30 శాతం, 0.33 శాతం మేర ఎక్స్పెన్స్ రేషియోను వసూలు చేస్తున్నాయి. ఒకవేళ ఇన్వెస్టర్లు ఎవరైనా నిఫ్టీ–50, నిఫ్టీ నెక్ట్స్50 పథకాల్లో విడిగా ఇన్వెస్ట్ చేసుకునేట్టు అయితే.. దీనికి బదులు నేరుగా నిఫ్టీ 100 ఇండెక్స్ ఫండ్ను ఎంపిక చేసుకోవడం మంచి నిర్ణయం అవుతుంది. ఎందుకంటే ఈ రెండు సూచీల్లో ఉండే కంపెనీలే నిఫ్టీ 100 సూచీలోనూ ఉంటాయి. కాకపోతే వెయిటేజీ పరంగా అంతరం చూడొచ్చు. మిడ్ క్యాప్ ఇండెక్స్ ఫండ్స్ అధిక రిస్క్ను భరించగలిగే ఇన్వెస్టర్లు మిడ్క్యాప్ విభాగంలో ఇండెక్స్ ఫండ్స్ కోసం చూస్తుంటే.. నిఫ్టీ 150 టీఆర్ఐను అనుసరించే నాలుగు పథకాలు ఉన్నాయి. ఇక్కడ యాక్టివ్, ప్యాసివ్ ఫండ్స్ గురించి ఒక విషయం చెప్పుకోవాలి. మిడ్క్యాప్ విభాగంలో ఒక్క యాక్సిస్ మిడ్క్యాప్ ఫండ్ మినహా మిగిలిన అన్ని యాక్టివ్ పథకాలు సూచీలకు సమానంగా, అంతకంటే అధిక రాబడులను ఇచ్చాయి. కానీ, ప్రతికూల పరిస్థితుల్లో సూచీలతో పోలిస్తే అధిక నష్టాలను కూడా పంచాయి. అందుకనే ఈ విభాగంలో ఇండెక్స్ ఫండ్స్ ఎంపిక మెరుగైనది అవుతుంది. ఉన్న నాలుగు ఇండెక్స్ ఫండ్స్లో మూడు 2021లో మొదలైనవి. మోతీలాల్ ఓస్వాల్కు చెందిన పథకం 2019లో ప్రారంభమైంది. కనుక వీటి రాబడులను విశ్లేషించడానికి కొంత సమయం ఇవ్వాల్సిందే. స్మాల్క్యాప్ ఇండెక్స్ ఫండ్స్ స్మాల్క్యాప్ ఇండెక్స్ ఫండ్స్ కూడా ఇటీవలి కాలంలో అందుబాటులోకి వచ్చినవే. వీటికి సంబంధించి దీర్ఘకాల ట్రాక్ రికార్డు లేదు. ఈ విభాగంలో మూడు పథకాలు ఉండగా, అన్నీ నిఫ్టీ స్మాల్క్యాప్ 250టీఆర్ఐను అనుసరించేవే. స్ట్రాటజీ ఇండెక్స్ ఫండ్స్ (వ్యూహాత్మకమైనవి) ఇండెక్స్లోని కాంపోనెంట్స్లోనే కొన్ని అంశాల ఆధారంగా ఎంపిక చేసిన షేర్లలో ఇవి ఇన్వెస్ట్ చేస్తుంటాయి. ఉదాహరణకు నిఫ్టీ 200 మూమెంటమ్ 30 ఇండెక్స్ ఫండ్ అన్నది.. నిఫ్టీ 200 ఇండెక్స్లోని మూమెంటమ్ పరంగా టాప్ 30 కంపెనీల్లో ఇన్వెస్ట్ చేస్తుంది. ఇందుకు ఆయా స్టాక్స్ ధరల కదలికలు ప్రామాణికం అవుతాయి. అలాగే, నిఫ్టీ 100 లో వోలటాలిటీ 30 ఇండెక్స్ కూడా ఒకటి. అంటే నిఫ్టీ 100 సూచీలోని 100 కంపెనీల్లో తక్కువ అస్థిరతలతో ఉన్న 30 కంపెనీల్లో ఇన్వెస్ట్ చేస్తుంది. నిఫ్టీ 50, నిఫ్టీ 100 ఇండెక్స్లకు సంబంధించి ఈక్వల్ వెయిట్ ఫండ్స్ కూడా ఉన్నాయి. ఇవేమి చేస్తాయంటే ఆయా సూచీల్లోని కంపెనీల్లో వాటికున్న వెయిటేజీ ప్రకారం ఇన్వెస్ట్ చేయవు. అన్ని కంపెనీలకు సమాన కేటాయింపులు చేస్తాయి. ఉదాహరణకు నిఫ్టీ 50లో ఒక్క రిలయన్స్ వెయిటేజీ 10.86 శాతంగా ఉంది. సాధారణ నిఫ్టీ 50 ఫండ్ అయితే తనవద్దనున్న నిర్వహణ ఆస్తుల్లో 10.86 శాతాన్ని రిలయన్స్కు కేటాయిస్తుంది. ఈక్వల్ వెయిట్ ఇండెక్స్ ఫండ్ అలా కాదు. నిఫ్టీ 50 కంపెనీలకు ఒక్కో దానికి 2 శాతం చొప్పున కేటాయింపులు చేస్తుంది. దీనివల్ల ఒకటే రంగంలో ఎక్కువ పెట్టుబడులు పోగు పడవు. నిఫ్టీలో బ్యాంకింగ్ ఇండెక్స్కు వెయిటేజీ ఎక్కువ. ఈక్వల్ వెయిటేజీ ఇండెక్స్ ఫండ్కు వస్తే సమాన కేటాయింపులు చేస్తుంది కనుక దీన్ని నిరోధించొచ్చు. ఇండెక్స్ ఫండ్స్లోనే భిన్నమైన ఎక్స్పోజర్ కోరుకునే వారికి ఇవి అనుకూలంగా ఉంటాయి. నిఫ్టీ 100 క్వాలిటీ 30 ఇండెక్స్ క్వాలిటీ స్కోరు ఆధారంగా నిఫ్టీ 100 కంపెనీల్లో మెరుగైన 30 కంపెనీల్లో పెట్టుబడులు పెడతాయి. క్వాలిటీ అంటే.. అధిక లాభదాయకత ను చూపిస్తున్న కంపెనీలు. అంటే కంపెనీల రిటర్న్ ఆన్ ఈక్విటీ (ఆర్వోఈ) అధికంగా ఉంటుంది. ఈక్విటీతో పోలిస్తే తక్కువ రుణ భారం ఉన్నవి. అలాగే, ఆదాయం, లాభాల్లో పెద్దగా అస్థిరతలు లేనివి ఈ ఇండెక్స్ కిందకు వస్తాయి. క్వాలిటీ స్కోరు, ఫ్రీ ఫ్లోట్ మా ర్కెట్ క్యాప్ ఆధారంగా కేటాయింపులు ఉంటాయి. అయితే, నిఫ్టీ 100 క్వాలిటీ 30 ఇండెక్స్ రాబడులు.. నిఫ్టీ 100 కంటే గడిచిన 3–5 ఏళ్లలో తక్కువగా ఉన్నాయి. ఇక్కడ నాణ్యతకు, తక్కువ అస్థిరతలకు ప్రాధాన్యం ఉం టుంది. అందుకని రాబడి తక్కువ ఉన్నప్పటికీ, మార్కెట్ పతనాల్లో నషా ్టలు కూడా పరి మితంగా ఉంటాయని గమనించాలి. ఈ విభాగంలో ఎడెల్వీజ్ మ్యూచు వల్ ఫండ్ ఒక్కటే నిఫ్టీ 100 క్వాలిటీ 30 ఇండెక్స్ ఫండ్ను ఆఫర్ చేస్తోంది. ప్రారంభించి ఆరు నెలలే అయింది. ఎక్స్పెన్స్ రేషియో 0.27 శాతమే ఉంది. నిఫ్టీ 200 మోమెంటమ్ 30 ఇండెక్స్ ఇటీవలి కాలంలో మంచి పనితీరు చూపిం చిన కంపెనీలు ఈ ఇండెక్స్ పరిధిలోకి వస్తాయి. గడిచిన 6, 12 నెలల్లో నిఫ్టీ టాప్ 200 కంపెనీల్లో (లార్జ్ అండ్ మిడ్క్యాప్) అధిక రాబడులను ఇచ్చిన టాప్ 30 కంపెనీలను ఎంపిక చేసుకుని ఇన్వెస్ట్ చేసేవే నిఫ్టీ 200 మూమెంటమ్ 30 ఇండెక్స్ ఫండ్స్. సూచీల కంటే ఈ పథకాల్లో రాబడి 6% అధికంగా ఉంది. యూటీఐ మ్యూచువల్ పండ్, మోతీలాల్ ఓస్వాల్ మ్యూ చువల్ ఫండ్ సంస్థలు ఈ పథకాలను అందిస్తున్నాయి. ఈ రెండూ గడచిన ఏడాది కాలంలో ఆరంభమైనవి. పెద్దగా ట్రాక్ రికార్డు లేదు. గమనిక యాక్టివ్ ఫండ్స్కు సంబంధించి స్మాల్క్యాప్ విభాగం ఒక్కటీ భిన్నంగా ఉంది. అన్ని పేరున్న స్మాల్క్యాప్ యాక్టివ్ పథకాలు సూచీలకంటే అధిక రాబడులిస్తున్నాయి. అంతేకాదు, అస్థిరతలూ తక్కువగా ఉంటున్నాయి. అధిక రిస్క్ భరించగలిగేవారు స్మాల్క్యాప్ విభాగంలో ఇండెక్స్ ఫండ్స్కు బదులు యాక్టివ్ స్మాల్క్యాప్ ఫండ్స్కు వెళ్లొచ్చు. వీటిలో ఎస్బీఐ, యాక్సిస్, నిప్పన్ ఇండియా స్మాల్క్యాప్ ఫండ్ మంచి పనితీరు చూపిస్తున్నాయి. -

స్మాల్క్యాప్ నుంచి పెట్టుబడుల విషయంలో ఈ జాగ్రత్తలు తప్పనిసరి
మార్కెట్లు గణనీయంగా పెరిగి ఉన్నాయి. కనుక స్మాల్క్యాప్ఫండ్లో ఉన్న నా పెట్టుబడులను వెనక్కి తీసుకోవాలా?– బీరేంద్ర శర్మ మధ్య కాలం నుంచి దీర్ఘకాలంలో లార్జ్క్యాప్ కంపెనీలతో పోలిస్తే స్మాల్క్యాప్ కంపెనీలు మెరుగైన ప్రదర్శన చేస్తాయని మార్కెట్లో ఎక్కువ అంచనాలున్నాయి. కానీ, అటువంటి అంచనాలు మీ నిర్ణయాలను ప్రభావితం చేయరాదు. ఒకరి పెట్టుబడుల పోర్ట్ఫోలియోలో స్మాల్క్యాప్ ఫండ్స్కు కేటాయింపులు 10–15 శాతానికి మించి ఉండకూడదన్నది నా అభిప్రాయం. ఈ మేరకు కేటాయింపులతో రాబడుల రేటు పెంచుకోవచ్చు. దీర్ఘకాలంలో ఎనిమిదేళ్లు, పదేళ్లు, అంతకంటే ఎక్కువ కాలాల్లో స్మాల్క్యాప్ ఫండ్స్ పనితీరును పరిశీలించినట్టయితే.. ఫ్లెక్సీక్యాప్ లేదా లార్జ్క్యాప్ ఫండ్స్ కంటే చెప్పుకోతగ్గ అంతరంతో అధిక రాబడులు ఇచ్చాయని అర్థమవుతుంది. కనుక ఆ విధంగా చూసుకుంటే స్మాల్క్యాప్ కేటాయింపులతో పోర్ట్ఫోలియో రాబడులను అధికం చేసుకోవచ్చు. అయితే, స్మాల్క్యాప్ కంపెనీల్లో రిస్క్ ఎక్కువగా ఉంటుంది. ఎక్కువ అస్థిరతలతో ఉంటాయి. అందుకే స్మాల్క్యాప్ స్టాక్స్కు మరీ ఎక్కువ కేటాయింపులతో దూకుడుగా వెళ్లడం సూచనీయం కాదు. పోర్ట్ఫోలియోలో స్మాల్క్యాప్ కేటాయింపులను 10–15 శాతానికి పరిమితం చేసుకోవాలి. మీ పోర్ట్ఫోలియోను ఒకసారి విశ్లేషించుకుని ఇందుకు అనుగుణంగా మార్పులు చేసుకోండి. ఒకవేళ స్మాల్క్యాప్ ఫండ్స్లో ఎక్కువగా ఇన్వెస్ట్ చేసి ఉన్నారనుకోండి.. ఒకవేళ మీ పెట్టుబడుల కాలవ్యవధి 8–10 ఏళ్లకంటే తక్కువే అనుకుంటే అప్పుడు స్మాల్క్యాప్ కేటాయింపులను తగ్గించుకోవాలి. స్మాల్ ఫైనాన్స్ బ్యాంకు డిపాజిట్లు.. డెట్ మ్యూచువల్ ఫండ్స్లో ఏది మెరుగైన ఆప్షన్ అవుతుంది? – అంకిత్ జైన్ రెండింటిలోనూ భద్రత ఉంటుంది. డెట్ మ్యూచువల్ ఫండ్స్లో కాస్త అధిక భద్రత ఉంటుంది. ఎందుకంటే పెట్టుబడుల పరంగా వైవిధ్య ప్రయోజనం లభిస్తుంది. అదే సమయంలో స్మాల్ ఫైనాన్స్ బ్యాంకు డిపాజిట్లో రిస్క్ ఉంటుందని కాదు. ఆర్బీఐ సూక్ష్మంగా వాటి కార్యకలాపాలను పర్యవేక్షిస్తుంటుంది. స్మాల్ ఫైనాన్స్ బ్యాంకులు కొత్త నమూనా కింద వచ్చినవి. ఇంకా విశ్వసనీయతను సంపాదించుకోవాల్సి ఉంది. అంటే అవి భద్రత లేనివి అని కాదు. డెట్ ఫండ్లో మీరు రూ.లక్ష ఇన్వెస్ట్ చేస్తే ఆ మొత్తం కూడా 30 డెట్ సాధనాల మధ్య విస్తరించి ఉంటుంది. ఒకవేళ ఏదైనా ఒక్కటి అంచనాలు తప్పినా.. పెట్టుబడుల్లో 5–7 శాతం వాటా మించి ఉండదు. అంటే మీ పెట్టుబడులు మొత్తం రిస్క్లో పడినట్టు కాదు. మూడేళ్లకు పైగా ఇన్వెస్ట్ చేస్తే డెట్ సాధనాల రాబడులపై పన్ను ప్రయోజనాలు కూడా లభిస్తాయి. పైగా వీటిల్లో లిక్విడిటీ అధికం. విక్రయించిన రెండు రోజుల్లో మీ బ్యాంకు ఖాతాలో జమ అవుతాయి. వీటి మధ్య ఉన్న ఒకే ఒక వ్యత్యాసం.. మెచ్యూరిటీ నాటికి ఎంత మొత్తం వస్తుందో డిపాజిట్స్లో తెలుస్తుంది. డెట్ ఫండ్స్లో రాబడులపై అంచనాకే పరిమితం కావాలి. ఇటీవలే గ్రాడ్యుయేషన్ పూర్తయింది. నా కెరీర్ కూడా ప్రారంభమైంది. బ్లూచిప్, ఈఎల్ఎస్ఎస్ ఫండ్స్లో సిస్టమ్యాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్ ద్వారా పెట్టుబడులు మొదలుపెట్టాను. టర్మ్ ఇన్సూరెన్స్ కూడా తీసుకున్నాను. మరింత ఇన్వెస్ట్ చేయాలనుకుంటే అందుకు ఏ సాధనాలను సూచిస్తారు? ప్రస్తుతానికి నా వేతనం నుంచి 10 శాతమే పెట్టబడులకు వెళుతోంది?– సాకేత్ ముందుగా పెట్టుడులను ప్రారంభించినందుకు అభినందనలు. ఇది మీకు ఎన్నో ప్రయోజనాలను అందిస్తుంది. రానున్న సంవత్సరాల్లో ఈ ఫలితాలను చూస్తారు. పెట్టుబడుల విషయంలో సెక్షన్ 80సీ కింద పరిమితి మేరకు ఈఎల్ఎస్ఎస్లో ఇన్వెస్ట్ చేయడం ద్వారా ఆ మేరకు పన్నును ఆదా చేసుకోవచ్చు. ఆ తర్వాత ఫ్లెక్సీక్యాప్ ఫండ్స్ను పరిశీలించొచ్చు. మూడు లేదా నాలుగు ఫండ్స్కు మించి ఇన్వెస్ట్ చేయకపోవడమే మంచిది. వైవిధ్యమైన పెట్టుబడులకు ఈ మాత్రం పథకాలు సరిపోతాయి. పెరుగుతున్న మీ వేతనానికి అనుగుణంగా ఆయా పథకాల్లో చేసే పెట్టుబడుల మొత్తాన్ని (సిప్ను) కూడా పెంచుకుంటూ వెళ్లండి. కొందరు సరైన వయసులోనే పెట్టుబడులు ప్రారంభిస్తారు. కానీ, క్రమానుగతంగా ఆ మొత్తాన్ని పెంచుకుంటూ వెళ్లడంలో వైఫల్యం చెందుతారు. దీన్ని నివారించాలి. - ధీరేంద్ర కుమార్, సీఈవో, వ్యాల్యూ రీసెర్చ్ చదవండి: సీనియర్ సిటిజన్లకు ‘పన్ను’ లాభాలు -

దీర్ఘకాలానికి నిలకడైన రాబడులు
మిడ్క్యాప్, స్మాల్క్యాప్ స్టాక్స్ గడిచిన 6–12 నెలల కాలంలో గణనీయంగా దిద్దుబాటుకు గురయ్యాయి. అధిక రిస్క్ తీసుకునే ఇన్వెస్టర్లకు ఇది మంచి పెట్టుబడి అవకాశాలను తీసుకొచి్చంది. దీర్ఘకాలం పాటు ఇన్వెస్ట్ చేయాలనుకునే వారు మంచి పనితీరు కలిగిన స్మాల్క్యాప్ పథకాల్లో ఈ తరుణంలో ఇన్వెస్ట్ చేయడం వల్ల మంచి రాబడులు పొందేందుకు అనుకూల పరిస్థితులు ఉన్నాయి. ఈ విభాగంలో ఎస్బీఐ స్మాల్క్యాప్ పథకం కూడా మంచి పనితీరు చూపిస్తున్న వాటిల్లో ఒకటి. పనితీరు..: అన్ని కాలాల్లోనూ ఎస్బీఐ స్మాల్క్యాప్ పథకం బీఎస్ఈ స్మాల్క్యాప్ సూచీతో పోలిస్తే మంచి పనితీరు చూపించడం ఇన్వెస్టర్లు తప్పకుండా గమనించాల్సిన అంశం. ఏడాది కాలంలో ఎస్బీఐ స్మాల్క్యాప్ పథకంలో నికరంగా 12 శాతం నష్టాలు ఉన్నాయి. కానీ, బీఎస్ఈ స్మాల్క్యాప్ సూచీ ఇదే కాలంలో ఏకంగా 24 శాతానికి పైగా నష్టపోయింది. అంటే గత ఏడాది కాలంలో తీవ్ర ప్రతికూల పరిస్థితులు ఉండడం పనితీరుపై ప్రభావం చూపించింది. అయినప్పటికీ ఈ ఫండ్ మేనేజర్లు నష్టాలను తగ్గించగలిగారు. ఇక మూడేళ్ల కాలంలో ఎస్బీఐ స్మాల్ క్యాప్ పథకం వార్షికంగా 10.25 శాతం, ఐదేళ్లలో వార్షికంగా 16.58 శాతం చొప్పున రిటర్నులు ఇచి్చంది. బీఎస్ఈ స్మాల్ క్యాప్ సూచీ మూడేళ్లలో అసలు రాబడులనే ఇవ్వకుండా ఫ్లాట్గా ఉంది. ఐదేళ్ల కాలంలో కేవలం 4.35 శాతం వార్షిక వృద్ధిని నమోదు చేసింది. మూడేళ్లు, ఐదేళ్ల కాలాల్లోనూ బీఎస్ఈ స్మాల్ క్యాప్ సూచీ అందుకోలేని పనితీరు ఈ పథకంలో చూడొచ్చు. స్మాల్క్యాప్ విభాగంలో పోటీ పథకాలు హెచ్డీఎఫ్సీ స్మాల్క్యాప్, రిలయన్స్ స్మాల్క్యాప్ పథకాలను మించి అన్ని కాలాల్లోనూ ఎస్బీఐస్మా ల్ క్యాప్ ఉత్తమ పనితీరు చూపించడం గమనార్హం. పెట్టుబడుల విధానం 2011, 2013, 2018 మార్కెట్ కరెక్షన్లలో ఎస్బీఐ స్మాల్క్యాప్ పథకం నష్టాలను తగ్గించింది. ఇక ప్రస్తుత ప్రతికూల సమయంలోనూ ఈ పథకం పనితీరు మెచ్చుకోతగ్గదే. అంతేకాదు 2014, 2017 బుల్ ర్యాలీల్లోనూ మంచి పనితీరు చూపించింది. మొత్తం పెట్టుబడుల్లో కనీసం 65 శాతాన్ని స్మాల్క్యాప్ కంపెనీల్లోనే ఇన్వెస్ట్ చేస్తుంది. మిగిలిన పెట్టుబడులను లార్జ్, మిడ్క్యాప్ కంపెనీలకు కేటాయిస్తుంది. అలాగే, డెట్కు కూడా కొంత కేటాయిస్తుంది. ప్రస్తుతం ఈ పథకం పెట్టుబడులను గమనించినట్టయితే స్మాల్క్యాప్ స్టాక్స్లో 72 శాతం మేర ఉన్నాయి. మిడ్క్యాప్లో 22 శాతం, లార్జ్క్యాప్లో 3.51 శాతం వరకు పెట్టుబడులు ఉన్నాయి. నగదు, నగదు సమానాలు 5 శాతం వరకు ఉండడం గమనార్హం. ఇక ఇంజనీరింగ్, ఎఫ్ఎంసీజీ, బ్యాంకింగ్ ఫైనాన్షియల్ రంగాలకు ఎక్కువ ప్రాధాన్యం ఇచి్చంది. 45 శాతం పెట్టుబడులు ఈ రంగాల్లోనే ఉన్నాయి. ఆ తర్వాత కన్జ్యూమర్ డ్యూరబుల్స్, టెక్స్టైల్స్, సర్వీసెస్ రంగాలకు ప్రాధాన్యం ఇచ్చింది. -

రిస్క్ తీసుకుంటే చక్కటి రాబడులు!
స్మాల్ క్యాప్ స్టాక్స్ 2017లో తెగ ర్యాలీ చేశాయి. అయితే, ఈ ఏడాది జవనరి–మార్చి మధ్య కాలంలో అవి కరెక్షన్ బాట పట్టాయి. మార్కెట్లలో అస్థిరత నెలకొన్న సమయాల్లో స్మాల్ క్యాప్ స్టాక్స్లో ఇన్వెస్ట్ చేయడం రిస్క్తో కూడిన పనే. అయితే, దీర్ఘకాలంలో అధిక రాబడులు కోరుకునే రిస్కీ ఇన్వెస్టర్లు తమ పెట్టుబడుల్లో కొంత భాగాన్ని స్మాల్క్యాప్ ఫండ్స్కు కేటాయించుకోవచ్చు. ఆ విధంగా చూసుకున్నప్పుడు ఎల్అండ్టీ ఎమర్జింగ్ బిజినెస్ ఫండ్ ఒకానొక అనువైన పథకంగా చెప్పుకోవాల్సి ఉంటుంది. స్మాల్ క్యాప్ స్టాక్స్లో ఇన్వెస్ట్ చేసే ఎల్అండ్టీ ఎమర్జింగ్ బిజినెస్ ఫండ్ 2014లో క్లోజ్ ఎండెడ్ పథకంగా ప్రారంభమైంది. అయితే, ఆతర్వాత 2016లో దీన్ని ఓపెన్ ఎండెడ్ ఫండ్గా మార్చారు. దీంతో ఎప్పుడైనా పెట్టుబడులకు వీలుంటుంది. నాటి నుంచి ఇది ఇన్వెస్టర్లను విశేషంగా ఆకర్షిస్తూ తన నిర్వహణలోని ఆస్తుల విలువను గణనీయంగా పెంచుకుంది. ఏప్రిల్ 30 నాటికి ఈ పథకం నిర్వహణ ఆస్తుల విలువ రూ.5,000 కోట్లకు చేరడం గమనార్హం. పథకం ప్రారంభించి చాలా తక్కువ కాలమే కావడంతో దీర్ఘకాలిక పనితీరును పరిశీలించేందుకు అవకాశం లేదు. అయితే, గడిచిన మూడేళ్లుగా బెంచ్మార్క్ కంటే అధిక రాబడులను ఇస్తున్న విషయాన్ని పరిగణనలోకి తీసుకోవాలి. పనితీరు, పెట్టుబడులు గత ఏడాది కాలంలో 24 శాతం రాబడులను ఇచ్చిన ఈ పథకం .. మూడేళ్ల కాలంలో 27 శాతం రాబడులను అందించింది. కానీ, ఇదే కాలంలో ప్రామాణిక స్మాల్ క్యాప్ విభాగం రాబడులతో పోలిస్తే 5–6 శాతం అధిక ప్రతిఫలాన్నే అందించిన పథకం ఇది. బెంచ్ మార్క్ బీఎస్ఈ స్మాల్క్యాప్ సూచీని మించి రాబడులను తెచ్చిపెట్టింది. నిర్మాణ రంగ ప్రాజెక్టులు, ఇండస్ట్రియల్ క్యాపిటల్ గూడ్స్, టెలికం, ఆటో యాన్సిలరీ, టెక్స్టైల్ రంగాల్లో ఈ ఫండ్ ఎక్కువగా ఇన్వెస్ట్ చేసింది. ఫైనాన్షియల్స్, హెల్త్కేర్, కన్జ్యూమర్ స్టేపుల్స్, విద్యుత్ రంగ స్టాక్స్లో పెట్టుబడులను తక్కువకు పరిమితం చేసింది. రామ్కో సిమెంట్స్, కార్బోరండం యూనివర్సల్, రాణే హోల్డింగ్స్, ఫ్యూచర్ రిటైల్, ఫ్యూచర్ లైఫ్స్టయిల్ ఫ్యాషన్స్లో పెట్టుబడులు మల్టీబ్యాగర్ రాబడులకు దోహద పడ్డాయి. స్వరాజ్ ఇంజన్స్, టెక్నో ఎలక్ట్రిక్ అండ్ ఇంజనీరింగ్ కంపెనీ, ఇండియన్ హ్యూమ్ పైప్, త్రివేణి టర్బైన్, ట్యూబ్ ఇన్వెస్ట్మెంట్స్, టీవీఎస్ శ్రీచక్ర, కేపీఆర్మిల్ ఈ పథకం పోర్ట్ఫోలియోలో కీలక స్టాక్స్గా ఉన్నాయి. మార్పులు సెబీ ఆదేశాల నేపథ్యంలో ఇటీవల ఫండ్స్ పథకాల్లో మార్పులు చోటు చేసుకున్నాయి. ఎల్అండ్టీ ఎమర్జింగ్ బిజినెస్ ఫండ్ స్మాల్క్యాప్ పథకంగానే ఇకపైనా కొనసాగుతుంది. పేరులో మార్పు లేదు. కాకపోతే పెట్టుబడుల్లో మార్పు లు చేయాల్సిన పరిస్థితి అయితే ఏర్పడింది. ఇప్పటి వరకు ఫండ్ మొత్తం నిధుల్లో 50 శాతం స్మాల్క్యాప్లో ఇన్వెస్ట్ చేస్తుండగా, ఇకపై ఇది 65 శాతానికి మారింది. లార్జ్క్యాప్, మిడ్క్యాప్, స్మాల్క్యాప్ అని స్పష్టంగా నిర్వహించాలన్నది సెబీ ఆదేశం. కనుక రామ్కో సిమెంట్స్, ఫ్యూచర్ రిటైల్ మిడ్క్యాప్ విభాగం కిందకు వస్తాయి. దీంతో పథకం పోర్ట్ఫోలియోలో కొన్ని మార్పులు చోటుచేసుకోనున్నాయి. -

స్మాల్క్యాప్ ఫండ్స్లో ఎంత ఇన్వెస్ట్ చేయాలి?
నేను మ్యూచువల్ ఫండ్స్లో ఇన్వెస్ట్ చేద్దామనుకుంటున్నాను. కనీసం ఐదు నుంచి ఏడేళ్లు ఇన్వెస్ట్ చేయాలనుకుంటున్నాను. ధీమాటిక్ ఫండ్ను ఎంచుకోవాలా లేక స్మాల్ క్యాప్ ఫండ్ను ఎంచుకోవాలా ? దేంట్లో రిస్క్ తక్కువగా ఉంటుంది? –జగదీశ్, విజయవాడ థీమాటిక్, స్మాల్ క్యాప్ మ్యూచువల్ ఫండ్స్ రెండూ వేర్వేరు. థీమాటిక్ ఫండ్స్ ఒక ప్రత్యేకమైన థీమ్కు సంబంధించినవి. అన్నీ అనుకున్నట్లుగా, సవ్యంగా జరిగితే ఈ థీమాటిక్ ఫండ్స్ మంచి రాబడులనిస్తాయి. కానీ ఇది జూదం లాంటిదే. అంచనాలు తప్పినా, లేకపోతే, సరైన సమయంలో థీమాటిక్ ఫండ్లో ఇన్వెస్ట్ చేయకపోయినా మీకు భారీగా నష్టాలు వస్తాయి. సాధారణంగా ఇన్వెస్టర్లు ఇప్పటికే బాగా పెరిగిన రంగాల్లో ఇన్వెస్ట్ చేయడానికే ఇష్టపడతారు. భవిష్యత్తులో బాగా పెరిగే అవకాశాలున్న రంగాల్లో ఇన్వెస్ట్ చేసే అవకాశాలు సాధారణ ఇన్వెస్టర్లకు చాలా తక్కువగా ఉంటాయి. భవిష్యత్తులో మంచి రాబడులనిచ్చే ధీమాటిక్ ఫండ్స్ను ఇప్పుడే గుర్తించడం చాలా కష్టం. స్మాల్క్యాప్ కంపెనీలు మూలధన పరంగా చిన్న సైజువి. కానీ లార్జ్క్యాప్కంపెనీల కంటే వేగంగా వృద్ధి చెందగల సత్తా వాటికి ఉంటుంది. అందుకని మీ పోర్ట్ఫోలియోలో 20–30% వరకూ ఖచ్చితంగా స్మాల్క్యాప్ ఫండ్స్లో ఇన్వెస్ట్ చేయాలి. సాధారణంగా స్మాల్క్యాప్ కంపెనీలు ఆర్థిక మందగమనం, ప్రభుత్వ విధానాలు, పోటీ, తదితర అంశాల పరంగా చూస్తే తీవ్రమైన ఒడిదుడుకులకు గురవుతాయి. అందుకని ఏ స్మాల్ క్యాప్ కంపెనీల్లో ఇన్వెస్ట్ చేయాలి అనేది మీ ఫండ్మనేజర్కు వదిలేయండి. స్మాల్ క్యాప్కంపెనీల్లో ఇన్వెస్ట్ చేస్తున్న డైవర్సిఫైడ్ ఈక్విటీ ఫండ్లో ఇన్వెస్ట్ చేస్తే మీరు మంచి రాబడులు పొందవచ్చు. నేను 2012లో ఎల్ఐసీ జీవన్ మిత్ర పాలసీ తీసుకున్నాను. ఈ పాలసీ కాలపరిమితి 30 సంవత్సరాలు. వార్షిక ప్రీమియమ్ రూ.47,950. ఈ పాలసీని పెయిడప్–పాలసీగా మార్చుకోమంటారా ? లేక ఈ పాలసీలో కొనసాగమంటారా ? –రాజేశ్, విశాఖపట్టణం ‘ఎల్ఐసీ జీవన్ మిత్ర’ ఎండోమెంట్ ప్లాన్. ఇది ఇన్సూరెన్స్–కమ్–ఇన్వెస్ట్మెంట్ ప్లాన్. ఇవి ఖరీదైనవి. పైగా తగిన తగిన బీమా కవరేజ్ను ఇవ్వలేవు. రాబడులూ అంతంత మాత్రమే. ఈ పాలసీని పెయిడప్ పాలసీగా మార్చుకుంటే, మీ పాలసీ కాలపరిమితి పూర్తయ్యేవరకూ మీ సొమ్మును తీసుకోలేరు. దీనికి బదులు మీరు ఈ ప్లాన్ను సరెండర్ చేయండి. దీనివల్ల మీకు నష్టాలు వస్తాయి. కానీ మంచి రాబడులు రాని ఇన్వెస్ట్మెంట్ నుంచి మీరు బైటపడినట్లవుతుంది. ఈ ప్లాన్ను సరెండర్ చేస్తే, మీకు కొంత మొత్తం గ్యారంటీడ్ సరెండర్ వేల్యూగా లభిస్తుంది. ఎల్ఐసీ స్పెషల్ సరెండర్ వేల్యూను చెల్లించవచ్చు. ఇది గ్యారంటీడ్ సరెండర్ వేల్యూతో సమానంగా లేదంటే, దానికంటే అధికంగానే ఉండొచ్చు. ఇక ఈ పాలసీని పెయిడప్ పాలసీగా మార్చుకుంటే పెయిడప్ వేల్యూ ఎంత వస్తుందనేది మీరు ఎల్ఐసీ కార్యాలయంలో సంప్రదించి తెలుసుకోగలరు. పాలసీ కాలపరిమితి తీరిన తర్వాతనే మీకు పెయిడప్ వేల్యూ లభిస్తుంది. బీమా, ఇన్వెస్ట్మెంట్ కలగలసిన ఈ తరహా ప్లాన్ల్లో ఎప్పుడూ ఇన్వెస్ట్ చేయకూడదు. బీమా కవరేజ్ కోసం ప్యూర్ టర్మ్ పాలసీ తీసుకోవాలి. ఈ టర్మ్ పాలసీల్లో బీమా కవరేజ్ అధికంగానూ, చెల్లించాల్సిన ప్రీమియమ్లు తక్కువగానూ ఉంటాయి. ఇక దీర్ఘకాలిక ఆర్థిక లక్ష్యాల కోసం ఏదైనా బ్యాలన్స్డ్ ఫండ్ లేదా డైవర్సిఫైడ్ ఈక్విటీ మ్యూచువల్ ఫండ్లో సిస్టమేటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్(సిప్) విధానంలో ఇన్వెస్ట్ చేయండి. ఇలా చేస్తే ద్రవ్యోల్బణాన్ని తట్టుకోగలిగే రాబడులు మీకు వస్తాయి. నా వయస్సు 53. నేను 65 ఏళ్ల వరకూ పనిచేయగలను. పెన్షన్ నిధిగా రూ.50 లక్షల వరకూ ఫిక్స్డ్ డిపాజిట్లు ఉన్నాయి. నెలకు రూ.40,000–50,000 వరకూ సిప్ విధానంలో ఇన్వెస్ట్ చేయగలను. తగిన ఇన్వెస్ట్మెంట్ విధానాన్ని సూచించండి. –జాఫర్, హైదరాబాద్ మీ అత్యవసర ఖర్చులకు అవసరమైన మొత్తాన్ని మాత్రమే స్థిరాదాయ సాధానాల్లో ఉంచుకోవాలి. స్థిరాదాయ సాధనాల్లో ఇన్వెస్ట్మెంట్పై వచ్చే వడ్డీలపై పూర్తిగా పన్ను భారం(టీడీఎస్) ఉంటుంది. అందుకని ఫిక్స్డ్ డిపాజిట్లను ఫిక్స్డ్ ఇన్కమ్ ఫండ్లోకి మార్చుకోండి. ఫిక్స్డ్ ఇన్కమ్ ఫండ్స్లో ఇన్వెస్ట్ చేయడం వల్ల కొన్ని పన్ను ప్రయోజనాలు లభిస్తాయి. మీరు మరో 12 ఏళ్ల పాటు పనిచేయగలుగుతారు. అంటే మీరు దీర్ఘకాలం పాటు ఇన్వెస్ట్ చేయవచ్చని అర్థం. మీ అత్యవసర ఖర్చులకు కొంత మొత్తాన్ని ఫిక్స్డ్ ఇన్కమ్ ఫండ్లో ఇన్వెస్ట్ చేయండి. మిగిలిన మొత్తాన్ని ఈక్విటీ లేదా బ్యాలన్స్డ్ ఫండ్స్లో ఇన్వెస్ట్ చేయవచ్చు. ఫిక్స్డ్ డిపాజిట్లలో ఉన్న మొత్తాన్ని ఈ బ్యాలన్స్డ్లేదా ఈక్విటీ ఫండ్స్లోకి రెండేళ్లలో బదిలీ చేయండి. రెండేళ్లపాటు ఫిక్స్డ్ ఇన్కమ్, ఈక్విటీ ఫండ్స్ల నుంచి వచ్చే రాబడులు స్వల్పంగా ఉండొచ్చు. కానీ దీర్ఘకాలంలో ఈక్విటీ ఫండ్స్తో వచ్చే రాబడులు అధికంగా ఉంటాయి. -

స్మాల్క్యాప్ ఫండ్స్లో పెట్టుబడి ఓకేనా?
దీర్ఘకాలం పాటు ఇన్వెస్ట్ చేయాలనుకుంటే ఈక్విటీ ఫండ్స్ను పరిశీలించమని మీరు తరచూ చెబుతుంటారు కదా! ఎందుకని? భాను ప్రకాశ్, విశాఖపట్నం ఈక్విటీ (షేర్) ద్వారా కంపెనీ యాజమాన్యంలో కొంత వాటాను మీరు పొందవచ్చు. అంటే కంపెనీకి లాభాలు వస్తే మీకు వాటిల్లో భాగముంటుందని అర్థం. కంపెనీ పనితీరు బాగుంటే ఆ కంపెనీ అమ్మకాలు, లాభాలు పెరుగుతాయి. అలాకాకుండా స్థిరమైన ఆదాయాన్నిచ్చే సాధనాల్లో రాబడులు, ద్రవ్యోల్బణాన్ని తట్టుకునే స్థాయిలో ఉండవు. రెండో విషయం... ఒక మంచి కంపెనీ ఎప్పటికప్పుడు తన మార్కెట్ వాటాను పెంచుకుంటూ, గరిష్ట రాబడులను పొందే ప్రయత్నాలు చేస్తుంది. ఈ ప్రయత్నాల వల్ల ఆ కంపెనీ షేర్ ధర పెరుగుతూ ఉంటుంది. అయితే కంపెనీలన్నీ ఇలా మంచి రాబడులిస్తాయని చెప్పలేం. చాలా కంపెనీలు ఒక స్థాయికి వచ్చాక వాటిలో పెద్దగా వృద్ధి ఉండదు. ఈక్విటీ ఫండ్స్ విషయానికొస్తే, ఎంతో అనుభవముండే ఫండ్ మేనేజర్లు... ఆకర్షణీయమైన ధరల్లో ఉండి భవిష్యత్తులో మంచి రాబడులనిచ్చే కంపెనీల్లో ఇన్వెస్ట్ చేస్తారు. కంపెనీ ఫండమెంటల్స్, కంపెనీ భవిష్యత్, భవిష్యత్తు ప్రభుత్వ విధానాలు... ఇవన్నీ దృష్టిలో పెట్టుకుని మంచి కంపెనీల్లో ఇన్వెస్ట్ చేస్తారు. ఈ ఫండ్స్లో సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్(సిప్) విధానంలో పెట్టుబడి పెడితే మార్కెట్ ఒడిదుడుకుల నుంచి రక్షణ లభిస్తుంది. అత్యవసర నిధి కోసం కొంత మొత్తం ఇన్వెస్ట్ చేయాలనుకుంటున్నాను. దేన్లో చేస్తే బాగుంటుంది? ఖలీల్, విజయవాడ అత్యవసరాల కోసం ఇన్వెస్ట్ చేయడమనేది వ్యక్తులను బట్టి మారుతుంది. వ్యక్తులు, వారిపై ఆధారపడిన వాళ్లు, వాళ్ల ఆదాయం, అవసరాలు, వాళ్లు అంచనా వేసే అత్యవసర ఖర్చుల్ని బట్టి ఇది మారుతుం ది. అత్యవసర నిధిని 2–3 స్థాయిలుగా విభజించుకోవాలి. మీ పిల్లలు, తల్లిదండ్రులు కూడా మీ వద్దే ఉన్నారనుకోండి. మీరు కొంత మొత్తం ఇంట్లోనే ఉంచుకోవాలి. ఇది మొదటి స్థాయి. దీనివల్ల రాబడులేమీ రాకపోయినా, మీకు అత్యంత సౌకర్యంగా ఉంటుంది. రెండో స్థాయి లో కొంత మొత్తాన్ని స్వీప్–ఇన్ సౌకర్యమున్న సేవింగ్స్ ఖాతాలో ఉంచుకోవాలి. ఎప్పుడు కావాలనుకుంటే అప్పుడు మీరు డబ్బులు తీసుకోగలుగుతారు. మీకు వైద్య, జీవిత బీమా పాలసీలున్న పక్షంలో పెద్ద మొత్తాన్ని సేవింగ్స్ ఖాతాలో ఉంచుకోవాల్సిన అవసరం లేదు. మూడో స్థాయలో కొంత మొత్తాన్ని ఆల్ట్రా–షార్ట్ టర్మ్ లేదా షార్ట్ టర్మ్ డెట్ ఫండ్స్ల్లో ఇన్వెస్ట్ చేయాలి. స్వల్పకాలిక నోటీస్తోనే వీటి నుంచి సొమ్ములను విత్డ్రా చేసుకోవచ్చు. మీ ఆదాయం, అవసరాలు, ఎదురయ్యే అత్యవసర పరిస్థితులు.. వీటన్నింటిని పరిగణనలోకి తీసుకొని ఏ స్థాయిల్లో ఎంత.. అంటే ఇంట్లో ఎంత నగదు ఉంచుకోవాలి? సేవిం గ్స్ ఖాతాలో ఎంత మొత్తం డిపాజిట్ చేయాలి? ఆల్ట్రా–షార్ట్ టర్మ్ లే దా షార్ట్ టర్మ్ డెట్ ఫండ్స్ల్లో ఎంత వరకూ ఇన్వెస్ట్ చేయాలో నిర్ణయిం చుకోవాలి. మీరు ఉద్యోగస్తులైతే కనీసం ఆరునెలల జీతాన్ని అత్యవసర నిధిగా ఏర్పాటు చేసుకోవాలి. అయితే ఇదే సూత్రం అందరికీ వర్తించదు. అత్యవసర అంచనాలను బట్టి ఈ మొత్తం మారుతుంది. ప్రస్తుతం స్మాల్క్యాప్ ఫండ్స్ మంచి రాబడులనిస్తున్నాయని, అందుకని స్మాల్ క్యాప్ ఫండ్స్లో ఇన్వెస్ట్ చేయమని మిత్రుడొకరు చెప్తున్నారు. నిజమేనా? తగిన సలహా ఇవ్వండి. జాన్సన్, వరంగల్ మ్యూచువల్ ఫండ్స్లో ఇన్వెస్ట్మెంట్స్.. డైవర్సిఫికేషన్ ప్రధాన లక్ష్యంగా ఉండాలి. అన్ని కేటగిరీ ఫండ్స్ ఒక్కోసారి మంచి రాబడులు ఇస్తాయి. మరోసారి నష్టాలను ఇస్తాయి. ఇదంతా ఒక వృత్తంలాంటిది. గత 5–10 ఏళ్లలో స్మాల్ క్యాప్ ఫండ్స్ మంచి రాబడులనే ఇచ్చాయి. అయితే గత 2–3 సంవత్సరాల్లో మంచి స్మాల్క్యాప్ ఫండ్స్ కూడా చెప్పుకోదగ్గ రాబడులనివ్వలేదు. త్వరలో మార్కెట్ ఒకింత పతనమయ్యే అవకాశాలున్నాయని అంచనా. ఈ పరిస్థితుల్లో స్మాల్ క్యాప్ల్లో ఇన్వెస్ట్ చేయడం ఒకింత రిస్క్తో కూడుకున్న వ్యవహారమే. అందుకని వీటికి బదులుగా మల్టీ–క్యాప్ ఫండ్స్ల్లో ఇన్వెస్ట్ చేయడం మంచిది. ఈ మల్టీ క్యాప్ ఫండ్స్లో స్మాల్ క్యాప్ షేర్లు కూడా ఉంటాయి. స్మాల్ క్యాప్ ఫండ్స్ విషయంలో ఇన్వెస్టర్లు 2008 సంవత్సరాన్ని అసలు మరచిపోకూడదు. ఆ సంవత్సరంలో స్మాల్–క్యాప్ ఫండ్స్ 70–80 శాతం పడిపోయాయి. అయితే ఈ తరహా మార్కెట్ పరిస్థితులు తరచూ తలెత్తే అవకాశాలు లేవనే చెప్పాలి. అయినప్పటికీ, మార్కెట్ భారీగా పడిపోతే మీ ఇన్వెస్ట్మెంట్స్కూడా భారీగా నష్టపోవచ్చు. అందుకనే మ్యూచువల్ ఫండ్స్లో ఇన్వెస్ట్ చేసేటప్పుడు ఇన్వెస్ట్మెంట్స్ను డైవర్సిఫై చేయాలి. స్మాల్ క్యాప్ ఫండ్స్ నుంచి మంచి రాబడులు పొందాలనుకుంటే మార్కెట్ పరిస్థితులు బాగాలేనప్పుడే వాటిల్లో ఇన్వెస్ట్ చేయాలి. ఎస్బీఐ మ్యాగ్నమ్ బ్యాలెన్స్డ్ ఫండ్లో ఇన్వెస్ట్ చేస్తే మూడేళ్ల తరవాత కనీసం 10 శాతం రాబడులు వస్తాయని సదరు ఏజెంట్ చెప్తున్నాడు. దీన్లో ఇన్వెస్ట్ చేస్తే మంచి రాబడులే వస్తాయా ? లేకుంటే నా డబ్బులు నష్టపోయే పరిస్థితులుంటాయా? భావన, హైదరాబాద్ సాధారణంగా చూస్తే, బ్యాలెన్స్డ్ ఫండ్స్ మంచివి. సురక్షితమైనవి. మూడేళ్లలో బ్యాలెన్స్డ్ ఫండ్స్ 10 శాతం రాబడులనివ్వగలవు. మీరు ఇన్వెస్ట్ చేసిన ఫండ్ పనితీరు బాగుంటే అంతకుమించిన రాబడులు కూడా రావచ్చు. ఫిక్స్డ్ డిపాజిట్ల కంటే బ్యాలెన్స్డ్ ఫండ్స్ రాబడులు ఎక్కువే ఉంటాయి. ఫిక్స్డ్ డిపాజిట్లలో ఇంత రాబడి వస్తుందని ఖచ్చితంగా చెప్పవచ్చు. కానీ బ్యాలెన్స్డ్ ఫండ్స్ ఇంత మొత్తం రాబడులు ఇస్తాయని ఖచ్చితంగా చెప్పలేము. దీర్ఘకాలంలో ఇవి మంచి రాబడులనే ఇస్తాయి.
Advertisement