 TV
breaking news


Ramanamurthy Mantha
-
హెల్త్కేర్లో.. వీళ్ల షేరూ ఎక్కువే?
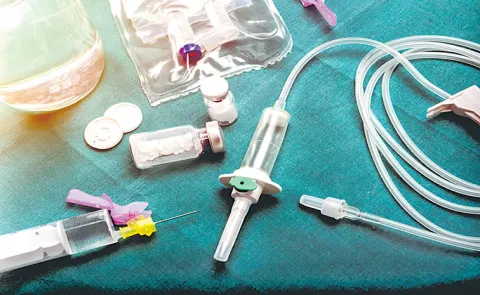
డయాగ్నస్టిక్ సెంటర్లు పరీక్షలు చేస్తాయి. ఆ ఫలితాన్ని బట్టి ఆసుపత్రులు వైద్యం అందిస్తాయి. కావాల్సిన మందుల్ని ఫార్మా కంపెనీలు తయారు చేస్తాయి. హెల్త్కేర్ ప్రతి దశలోనూ ఇవి స్పష్టంగా కనిపిస్తాయి. మరి కనిపించని దిగ్గజాల మాటో!!. అసలు ఈ హెల్త్కేర్ పరికరాలన్నిటినీ తయారు చేసి సరఫరా చేసేదెవరు? డయాగ్నస్టిక్స్తో పాటు ఆసుపత్రి– మందుల ఖర్చులు చెల్లించేదెవరు? పెరుగుతున్న డిమాండ్లో వారి వాటా ఎంత? అసలు హెల్త్కేర్పై భారతీయులు చెల్లించే ప్రతి రూపాయిలో ఎక్కువ భాగం ఎవరి చేతుల్లోకి వెళుతోంది? ఎవరు ఎక్కువగా లాభపడుతున్నారు? ఇదిగో... హెల్త్కేర్ ఇన్వెస్ట్మెంట్ దిశగా ‘సాక్షి వెల్త్’ అందిస్తున్న సిరీస్లో చివరి భాగం.వైద్య చికిత్సలో అవసరమయ్యే కేథటర్, స్టెంట్ లేదా మానిటరింగ్ పరికరాల్ని తయారు చేసేది వైద్య పరికరాల కంపెనీ. సిరంజీలు, ఐవీ సెట్లు, ట్యూబ్లు, ఇతర అవసరమైన ఉత్పత్తుల్ని తయారు చేసేది కన్సూమబుల్ కంపెనీ. డయాగ్నస్టిక్ యంత్రాల్ని, టెస్టింగ్ కిట్లను తయారు చేసేది డయాగ్నస్టిక్ టెక్నాలజీ కంపెనీ. ఆసుపత్రి బిల్లులో మెజారిటీ భాగాన్ని చెల్లించేది మాత్రం బీమా కంపెనీ. కాకపోతే ఆసుపత్రులు, ఫార్మా కంపెనీల్ని పట్టించుకున్నంతగా వీటినెవరూ పట్టించుకోరు కనక ఇన్వెస్టర్లు దీన్ని గమనించాలి. మొత్తంగా దేశ హెల్త్కేర్ ఎకాన మీ విలువ 2024 ఆర్థిక సంవత్సరానికే రూ.10 లక్షల కోట్లు దాటేసింది. 2028 నాటికిది 15లక్షల కోట్లు దాటుతుందనేది క్రిసిల్ అంచనా. కాకపోతే పరిశ్రమ వృద్ధికి, లాభసాటి ఇన్వెస్ట్మెంట్కు ముడిపెట్టలేం. ఎందుకంటే ఈ ‡ రంగం వృద్ధి చెందుతున్నా చాలా కంపెనీలకు లాభాలు రావు. దిగుమతులపై ఎక్కువ ఆధారపడటం, ధరల్లో పోటీ, పరిశోధన వ్యయాలు పెరగం, ఆసుపత్రుల కొనుగోలు శక్తి, బీమా క్లెయిమ్ల శాతం.. ఇవన్నీ ఈ రంగాల్లోని కంపెనీలను ప్రభావితం చేస్తాయి. విజేతలను నిర్ణయించేవీ ఇవే. వైద్య పరికరాల్లో మనమెక్కడ? దేశీ వైద్య పరికరాల పరిశ్రమ చాలా పరికరాల్ని తయారు చేస్తోంది. సిరంజీలు, గ్లోవ్స్, కేథటర్స్, ఐవీ సెట్లతో పాటు అత్యాధునిక కార్డియాక్ పరికరాలు, ఆర్థోపీడిక్ ఇంప్లాంట్లు, ఇంట్రాక్యులర్ లెన్స్లు, సర్జికల్ సిస్టమ్లు, మానిటరింగ్ పరికరాలు, అడ్వాన్స్డ్ డయాగ్నస్టిక్ మెషిన్లను కూడా దేశీ కంపెనీలు తయారు చేస్తున్నాయి. కాకపోతే వీటిని ఆర్థికంగా చూసేటపుడు చాలా తేడాలుంటాయి. భారీ పరిమాణంలో కన్సూమబుల్స్ను తయారు చేసే కంపెనీల్లో చూడాల్సింది... సమర్థమైన తయారీ, ముడిసరుకు కొనుగోలు ధర, పరికరాల నాణ్యత, అమ్మకాల స్థాయి. అంతే!. అదే అడ్వాన్స్డ్ డివైజ్ కంపెనీకొచ్చేసరికి పరిశోధన ఎలా ఉంది? ఉత్పత్తులకు ఏ స్థాయిలో ఆమోదం లభిస్తోంది? మేధో హక్కులున్నాయా? సేల్స్ టీమ్స్ ఎలా పనిచేస్తున్నాయి? వంటి అంశాలు ప్రధానం. అందుకే ఇన్వెస్టర్లు మెడికల్ డివైజ్ కంపెనీలన్నిటినీ ఒకేరకంగా చూడకూడదు. వైద్య పరీక్షల సంఖ్య పెరుగుతుండటం, ఆసుపత్రులు విస్తరిస్తుండటం, ఎక్కువ మంది చికిత్స చేయించుకోవటంతో పాటు ఆధునిక చికిత్సలకు మొగ్గు చూపటం... ఇవన్నీ మెడికల్ డివైజ్ ఇండస్ట్రీ బూమ్కు ఉపకరించేవే. ఇండియా బ్రాండ్ ఈక్విటీ ఫౌండేషన్ నివేదిక ప్రకారం... ఈ ఇండస్ట్రీ పరిమాణం 2025లో దాదాపుగా 1.5 లక్షల కోట్లు. కాకపోతే దీన్లో అత్యధికం దిగుమతి చేసుకుంటున్నదే. ప్రభుత్వ లెక్కల ప్రకారం 2025 ఆర్థిక సంవత్సరంలో వైద్య పరికరాల పరిశ్రమ రూ.42,360 కోట్ల విలువైన ఎగుమతులు చేయగా... రూ.1.37 లక్షల కోట్ల విలువైన పరికరాలు దిగుమతి చేసుకుంది. దీన్నిబట్టే మన దిగుమతులు ఏ స్థాయిలో ఉన్నాయో అర్థం చేసుకోవచ్చు. కాకపోతే దీన్ని దేశీ తయారీదార్లకు మంచి అవకాశంగానే చూడాలి.పాలి మెడిక్యూర్... విస్తరణ, ఎగుమతులే ఇంధనం వైద్య పరికరాల రంగంలోని చాలా ప్రధాన కంపెనీలు అన్లిస్టెడ్వే. కాకపోతే లిస్టయిన వాటిలో ప్రధానమైంది పాలి మెడిక్యూర్ అని చెప్పాలి. ఎందకంటే ఎక్కువ ఉత్పత్తుల్ని తయారు చేస్తూ, ఎగుమతుల్లోనూ ముందున్న దేశీ తయారీదారు ఈ సంస్థ ఒక్కటే. ఈ కంపెనీ ఎగుమతులూ చెప్పుకోదగ్గ స్థాయిలోనే ఉన్నాయి కాబట్టి దేశీ హెల్త్కేర్ రంగం వృద్ధి ఒక్కటే ఈ కంపెనీని ప్రభావితం చేయదని గమనించాలి. ఉత్పత్తులు ఏ స్థాయిలో పెరుగుతున్నాయన్నదే ప్రధానం. అలాగని అదొక్కటే లాభాలకు కారణమవుతుందనీ చెప్పలేం. 2026 మార్చి త్రైమాసికంలో కంపెనీ అమ్మకాలు రూ.440 కోట్ల నుంచి రూ.534 కోట్లకు పెరిగాయి. కానీ నికరలాభం మాత్రం రూ.91.8 కోట్ల నుంచి 63.3 కోట్లకు తగ్గింది. అందుకే ఇన్వెస్టర్లు రెవెన్యూతో పాటు ఆపరేటింగ్ మార్జిన్లు, వడ్డీలు, తరుగుదల, క్యాష్ ఫ్లోను కలిపి చూడాలి. కన్సూమబుల్స్... అదే సీక్రెట్ కన్సూమబుల్స్ తయారీ కంపెనీల్లో ఆసక్తి కలిగించేదేంటంటే ఆ ఉత్పత్తుల వాడకం. ఇవి భారీగా, నిత్యం అవసరపడే డిస్పోజబుల్స్ కనక అమ్మకాలూ ఎక్కువే ఉంటాయి. ఉదాహరణకు ఓ వైద్య పరికరాన్ని ఆసుపత్రి ఒకసారి కొంటే చాలాకాలం వాడుతుంది. సిరంజిలు, కేథటర్స్, ట్యూబ్లు, ఇన్ఫ్యూజన్ సెట్లు, ఇతర yì స్పోజబుల్ ఉత్పత్తులు మాత్రం అలా కాదు. నిత్యం వాడాలి. తరచూ కొనాలి. అలాగని ఈ రికరింగ్ డిమాండ్ ఒక్కటే సరిపోదు. ధర లు నిర్ణయించే శక్తి కూడా ఉండాలి. ఆసుపత్రులు చాలా తక్కువ ధరకు బేరమాడతాయి కనక కంపెనీలు ఖర్చులు నియంత్రిస్తూ నాణ్యతను పాటించాలి. ఇలాంటి కంపెనీల్నే ఇన్వెస్టర్లు వాచ్ లిస్ట్లో పెట్టుకోవాలి. ఆసుపత్రులకు చెల్లించే చికిత్స ఖర్చులు... డయాగ్నస్టిక్ సెంటర్లకు చెల్లించే పరీక్ష ఖర్చుల్లో కూడా ఈ పరికరాల తయారీ కంపెనీలకు భాగం ఉంటుందని గమనించాలి. కాబట్టి హెల్త్కేర్ రంగం పెరుగుతుంటే ఈ వైద్య పరికరాల కంపెనీలూ ఎదిగే అవకాశాలెక్కువే.హెల్త్కేర్ బూమ్లో కొత్త కోణం... బీమాఅంతిమంగా అది పేషెంట్ల సొమ్మే అయినా... ఈ హెల్త్కేర్ ఖర్చులన్నింటికీ ఫైనాన్సింగ్ చేస్తున్నది మాత్రం ఇన్సూరెన్స్ కంపెనీలే. బీమా కంపెనీల ఫైనాన్సింగ్ లేకపోతే చాలా సీరియస్ వ్యాధులకు చికిత్స చేయించుకోవటం పేషెంట్లకు సాధ్యం కాదనే చెప్పాలి. కాకపోతే ఈ బీమా కంపెనీల పని అంత తేలికేమీ కాదు. పాలసీలకు సరైన ధరలు నిర్ణయించటంతో పాటు భవిష్యత్ క్లెయిమ్లను అంచనా వేయటం... న్యాయబద్ధమైన క్లెయిమ్లకు చెల్లింపులు చేయటం... డిస్ట్రిబ్యూషన్ ఛార్జీల్ని నియంత్రించుకుంటూనే కస్టమర్లను కాపాడుకోవటం వీటి బాధ్యత. ఇవన్నీ ఎంత సమర్థంగా చేస్తే ఈ కంపెనీలు అంతగా రాణిస్తాయి. ఇవీ అవకాశాలు... → వైద్య ఖర్చులు పెరుగుతున్నాయి. ఇవి జనాన్ని బీమా వైపు మొగ్గేలా చేస్తాయి. → హెల్త్కేర్ ఖర్చులపై అవగాహన కూడా పెరుగుతోంది. ఇది బీమా రక్షణ అవసరమనే విషయాన్ని తెలియజేస్తుంది. → చాలా కంపెనీలు తమ ఉద్యోగులకు హెల్త్ ఇన్సూరెన్స్ ప్రయోజనాన్ని అందిస్తున్నాయి. ఇది బీమా కంపెనీల వృద్ధికి తోడ్పడుతుంది. → ఆసుపత్రులతో పాటు క్యాష్లెస్ చికిత్సలు పెరగటం వల్ల ఇన్సూరెన్స్ ద్వారా ట్రీట్మెంట్ తీసుకునే వారి సంఖ్య సైతం పెరుగుతోంది. ఈ కంపెనీల్లో ఏం చూడాలంటే... ఎక్కువ పాలసీలు విక్రయించిన కంపెనీలకు లాభాలెక్కువ వస్తాయని చెప్పలేం. ఆ పాలసీలకు అవి నిర్ణయించిన ధరలు... క్లెయిమ్ల శాతం ఎంతనేది ప్రధానం. ప్రీమియం ద్వారా వచ్చిన ఆదాయం కన్నా క్లెయిమ్లకోసం ఈ సంస్థలు ఆసుపత్రికి చెల్లించే సొమ్ము ఎక్కువనుకోండి!. అది నష్టపోతున్నట్టే లెక్క. ఇది క్లెయిమ్స్ రేషియోలో ఇది స్పష్టంగా కనిపిస్తుంది. ఇక ఖర్చుల రేషియో చూస్తే ఆ ప్రీమియాన్ని సంపాదించడానికి చేసిన ఖర్చెంతో తెలుస్తుంది. ఖర్చులు, క్లెయిమ్ల రేషియో మొత్తం కనక 100% దాటేస్తే... అది సంపాదించిన సొమ్ము కన్నా పెట్టిన ఖర్చు ఎక్కువన్న మాట. ఇన్వెస్టర్లు వీటన్నిటినీ జాగ్రత్తగా గమనిస్తే ఏది ఇన్వెస్ట్మెంట్కు తగిన బీమా కంపెనీయో తేలిగ్గానే తెలుస్తుంది. లిస్టెడ్ కంపెనీల్లో రకరకాలు...మార్కెట్లలో లిస్టయిన బీమా కంపెనీల్లో కొన్ని ప్రత్యేకంగా హెల్త్కే పరిమితమైనవి ఉంటే... మరికొన్ని జనరల్ ఇన్సూరెన్స్ కంపెనీలు కూడా ఆరోగ్య బీమా రంగంలో ఉన్నాయి. హెల్త్ ఇన్సూరెన్స్ కంపెనీలైతే ప్రీమియం ఏ స్థాయిలో పెరుగుతోంది? క్లెయిమ్ల పరిస్థితేంటి? రెన్యూవల్స్ జరుగుతున్నాయా? అండర్రైటింగ్ ఏ స్థాయిలో ఉంది? లాభాలెంత? అనేది చూడాలి. జనరల్ ఇ న్సూరెన్స్ కంపెనీలకు వచ్చేసరికి మాత్రం హెల్త్తో పాటు మోటార్, కమర్షియల్ ఇతర బీమా పాలసీలను కూడా గమనించాలి. పై కంపెనీల్లో హెల్త్ ఇన్సూరెన్స్, జనరల్ ఇన్సూరెన్స్, ప్రభుత్వ బీమా కంపెనీల్ని మినహాయిస్తే మెడి అసిస్ట్ మాత్రం ప్రత్యేకమని చెప్పాలి. ఎందుకంటే క్లెయిమ్లను పరిష్కరించాల్సిన బాధ్యత దీనికి లేదు. ఇది కేవలం బీమా కంపెనీలకు సహకరిస్తూ క్లెయిమ్ల నిర్వహణ చూస్తుంది. అయితే ఇది ఎన్ని కంపెనీలతో భాగస్వామ్యం కుదుర్చుకుంది? ఎంతమందికి సేవలందిస్తోంది? అన్నదే దీని వృద్ధిని నిర్ణయిస్తుంది. అంతిమంగా ఇన్వెస్టర్లు ఏం చూడాలంటే... ఒక రంగాన్ని గమనిస్తున్నపుడు అవకాశాలు ఏ స్థాయిలో ఉన్నాయో తెలుస్తుంది. కానీ ఆర్థిక విశ్లేషణ తరవాతే ఆ రంగంలో ఏ కంపెనీలో ఇన్వెస్ట్ చేయాలనేది అర్థమవుతుంది. వైద్య పరికరాల తయారీ సంస్థలు, డయాగ్నస్టిక్ టెక్నాలజీ కంపెనీలు, కన్సూమబుల్స్ సప్లయర్ల విషయంలో ఏం చూడాలంటే... → రెవెన్యూ క్వాలిటీ: కంపెనీలో కనిపిస్తున్న వృద్ధి సహజంగా వచ్చిందా? వేరే కంపెనీల్ని కొనుగోలు చేయటం వల్ల వచ్చిందా? తక్కువ మంది కష్టమర్లపై ఆధారపడి ఉందా? ఎక్కువ మంది కస్టమర్లున్నారా? అన్నది ముఖ్యం. → మార్జిన్లు: ఆపరేటింగ్ మార్జిన్లు పెరుగుతున్నాయా లేక తగ్గుతున్నాయా? → ఆర్ అండ్ డీ: ఈ కంపెనీకి సొంత టెక్నాలజీ ఉందా? అనుమతులు, మేథోసంపత్తి హక్కుల పరిస్థితి ఎలా ఉంది? ఈ బ్రాండ్కు తగిన గుర్తింపుందా? → మూలధన వ్యయం: విస్తరణకు తగ్గట్టుగా ఆదాయం పెరుగుతోందా? → క్యాష్ కన్వర్షన్: ఖాతాల్లో కనిపిస్తున్న లాభాలు ఆపరేటింగ్ క్యాష్ ఫ్లోగా మారుతున్నాయా? → బ్యాలెన్స్ షీట్: రుణాలు తీర్చడానికి తగ్గట్టుగానే క్యాష్ జనరేషన్ ఉందా? → వేల్యుయేషన్: అన్నిటికన్నా ప్రధానమిదే. కంపెనీ వృద్ధికి తగ్గట్టుగానే షేర ధర పెరిగిందా? లేకపోతే భవిష్యత్ వృద్ధికి తగ్గట్టుగా ఇప్పుడే పెరిగిపోయిందా? అదే బీమా కంపెనీల విషయంలో అయితే... → ప్రీమియంలో పెరుగుదల అదే స్థాయిలో కొనసాగే పరిస్థితి ఉందా? → క్లెయిమ్ల ఖర్చు ఎలా ఉంది? ప్రీమియంలతో పోలిస్తే అనుకూలమేనా? → డిస్ట్రిబ్యూషన్, ఆపరేటింగ్ ఖర్చులు నియంత్రణలోనే ఉన్నాయా? → కస్టమర్లు పాలసీలను రెన్యువల్ చేసుకుంటున్నారా? వేరే కంపెనీలకు మారుతున్న వారి శాతమెంత? → అండర్రైటింగ్ సామర్థ్యం పెరుగుతోందా? → ఏ పరిస్థితులనైనా తట్టుకోవటానికి కంపెనీ దగ్గర తగిన మూలధన నిల్వలున్నాయా? → క్లెయిమ్ల రిస్క్ను, ద్రవ్యోల్బణాన్ని, నియంత్రణల్ని దృష్టిలో పెట్టుకుని చూసినపుడు కంపెనీ షేరు «వాల్యుయేషన్ సహేతుకంగానే ఉందా? రమణమూర్తి మంథా -
పరీక్షల్లో పాసయ్యేదెవరు?
గడిచిన దశాబ్దంలో వైద్య పరీక్షలు తెచ్చిన విప్లవం అంతా ఇంతా కాదు. ఇపుడు చాలా పరీక్షలకు ఆసుపత్రులో, డయాగ్నస్టిక్ సెంటర్లో అవసరం లేదు. ఇంటికే వచ్చి శాంపిల్స్ తీసుకుంటారు. కొన్ని పరీక్షలు అక్కకే చేసేస్తున్నారు!!. అంతేకాదు. అనారోగ్యం వస్తేనే పరీక్షలు చేయించుకునే కాలం పోయింది. ఎలాంటి సమస్యలూ లేకున్నా... ప్రతి ఆరు నెలలకో, ఏడాదికో ప్రివెంటివ్ చెకప్ చేసుకునే వారి సంఖ్య పెరుగుతోంది. వీటన్నింటి ఫలితమే... మన డయాగ్నస్టిక్స్ మార్కెట్ ఇపుడు రూ.లక్ష కోట్లు దాటేసింది. మరి ఈ రంగంలో విన్నర్ ఎవరు? చాలా డయాగ్నస్టిక్ సెంటర్లు లిస్టవుతున్న ఈ పరిస్థితుల్లో ఎవరి పనితీరు ఎలా ఉంది? ఇన్వెస్టర్లు ఎలాంటి కంపెనీల్లో ఇన్వెస్ట్ చేయాలి? ఇవన్నీ వివరించేదే ఈ ‘హెల్త్కేర్ ఎకానమీ పార్ట్–3’.ఓ రక్తం చుక్క... శరీరంలో ఉన్న చాలా సమస్యల్ని చెబుతుంది. ఓ ఎంఆర్ఐతో... నరాలకు సంబంధించిన సమస్యలుంటే తెలుస్తుంది. ఓ బయాప్సీతో కేన్సర్ను కనుక్కోవచ్చు. ఓ మాలిక్యులర్ పరీక్షతో ఇన్ఫెక్షన్ స్థాయిని తెలుసుకోవచ్చు. ఇదీ... ఆరోగ్య రంగంలో డయాగ్నోస్టిక్స్ పోషిస్తున్న పాత్ర. కాకపోతే ఇన్వెస్టర్లు చూడాల్సిన అత్యంత ప్రధానమైన అంశం మరొకటుంది. అది... ఈ రంగం ఏటా 20–24 శాతం పెరుగుతుండటం. మరి ఆ పెరిగే మార్కెట్తో లబ్ధి పొందేదెవరు? ఎక్కువ పరీక్షలు చేసేదెవరు? గడిచిన ఐదేళ్లలో డయాగ్నోస్టిక్ రంగంలో పోటీ విపరీతంగా పెరిగింది. ధరలు ఎక్కడ తక్కువుంటే అక్కడికే జనం వెళుతుండటంతో... పెద్దగా ధరలు పెంచే పరిస్థితి లేదు. దీంతో ఎక్కువ పరీక్షలు చేసేవారికే ఎక్కువ రెవెన్యూ... ఎక్కువ లాభాలు అనే పరిస్థితి ఏర్పడింది. అలాగని ఎక్కువ సెంటర్లు పెడితే లాభాలపై ప్రభావం పడుతోంది. కాబట్టి తక్కువ సెంటర్లతోనో, ఇంటిదగ్గరే శాంపిల్స్ తీసుకునే మోడల్తోనో ఎక్కువ పరీక్షలు చేసే కంపెనీలే విజేతలుగా నిలవబోతున్నాయి. విజయ డయాగ్నస్టిక్స్... మార్జిన్లలో ఆధిపత్యం ఈ గ్రూపులో ఎక్కువగా దృష్టి పెట్టాల్సిన కంపెనీ ఇదేనని చెప్పొచ్చు. ఎందుకంటే పాథాలజీపైనే ఫోకస్ పెట్టిన డాక్టర్ లాల్ పాథ్ల్యాబ్స్ మాదిరి కాకుండా... హైదరాబాద్ కేంద్రంగా పనిచేసే ఈ కంపెనీ పాథాలజీ, రేడియోలజీ రెండింట్లోనూ తన ప్రత్యేకతను నిలబెట్టుకుంటూ వస్తోంది. సీటీ, ఎంఆర్ఐ, అ్రల్టాసౌండ్, ఎక్స్రే, పాథాలజీ వంటివన్నీ ఉన్న ఆల్రౌండర్గా ఈ సంస్థను చూడొచ్చు. నిజానికి రేడియోలజీ వల్ల ఆర్థికాంశాలు పూర్తిగా మారిపోతాయి. ఎందుకంటే బ్లడ్ శాంపిల్ను ఒకచోట సేకరించి మరోచోటికి పంపించవచ్చు కానీ... ఎంఆర్ఐ కోసం వచ్చిన పేషెంట్ను బ్లడ్ శాంపిల్ మాదిరి రవాణా చేయలేం. రేడియోలజీ పరికరాలు పేషెంట్లకు చేరువలో ఉండాల్సిందే. అప్పుడే ఎక్కువ మంది వస్తారు. కానీ దీనికి పెట్టుబడులూ ఎక్కువే కావాలి. కాకపోతే ఎక్కువ పేషెంట్లొచ్చి వాడకం పెరిగే కొద్దీ ఈ రేడియోలజీ తెచ్చే లాభాలు చాలా ఎక్కువ. ఈ విషయాన్ని విజయ డయాగ్నస్టిక్స్ తాజా ఫలితాలు చూసి అర్థం చేసుకోవచ్చు. ఈ ఏడాది తొలి త్రైమాసికంలో విజయ రెవెన్యూ ఏకంగా 22.8 శాతం... అంటే రూ.231 కోట్లు పెరిగింది. ఎబిటా ఏకంగా 34 శాతం పెరిగి రూ.99 కోట్లకు చేరింది. నికరలాభం కూడా 37.6 శాతం పెరిగి రూ.53 కోట్లకు చేరింది. అన్నిటికన్నా ముఖ్యం... మార్జిన్ల శాతం. ఎబిటా మార్జిన్ ఏకంగా 42.7 శాతానికి చేరింది. ఇది గతేడాది 39.1 శాతంగా ఉంది. అంటే... ప్రస్తుతం అన్నిచోట్లా కేంద్రాలున్నాయి. పరికరాలున్నాయి. వీటికి మరింత మంది పేషెంట్లు జతవుతున్నారు. ఇప్పటికే యంత్రాలను కొనుగోలు చేసిన నేపథ్యంలో వాటి వాడకం పెరుగుతోంది. అది లాభాల్ని పెంచుతోంది. నిర్వహణ పరంగా మెరుగైన స్థాయిని సాధించటమంటే ఇదే. పరీక్షా కేంద్రాలను పెంచటం కాదు... వాటిని ఏ స్థాయిలో వాడుతున్నామన్నది ముఖ్యం. విజయ విషయంలో కలిసి వస్తున్నది ఇదే.థైరోకేర్... పరీక్షల కర్మాగారం ఈ కంపెనీది వినూత్నమైన మోడల్. ఎక్కడికక్కడ వేలాది ల్యాబొరేటరీలతో విస్తరించిన డయాగ్నస్టిక్స్ కంపెనీ కాదిది. ప్రధానమైన అన్ని ప్రాంతాల్లోనూ శాంపిల్స్ను సేకరించే వేలాది మందితో అనుసంధానమై విస్తరించిన పరీక్షల కర్మాగారమిది. ఆటోమేషన్తో పాటు భారీ ఎత్తున ప్రాసెసింగ్ చేయగలిగిన సామర్థ్యం ఈ కంపెనీ సొంతం. దీనివల్ల ప్రతి టెస్ట్కూ అయ్యే ఖర్చులు తక్కువ. శాంపిల్ సేకరణను ఎక్కడికక్కడ ఫ్రాంచైజీ తరహాలో వ్యక్తులకు అప్పగించటమనే కొత్త విధానానికీ శ్రీకారం చుట్టిందీ సంస్థ. ఇవన్నీ కలిసి 2026 మూడవ త్రైమాసికంలో కంపెనీ ఆదాయాన్ని 18 శాతం పెంచి రూ.196 కోట్లకు చేర్చాయి. ఎబిటా మార్జిన్ దాదాపుగా 34 శాతం ఉంది. ఆటోమేషన్ కారణంగా సంస్థ ఎక్కువ శాంపిళ్లను ప్రాసెస్ చేయగలుగుతోంది. కాకపోతే దీనికి సవాళ్లూ ఉన్నాయి. అందులో ప్రధానమైంది ధరల్లో పోటీ. ఎక్కువ పరీక్షలు చేయగలుగుతోంది కానీ... పోటీ కారణంగా ఎక్కువ ధరల్ని నిర్ణయించలేకపోతోంది. ఇన్వెస్టర్లు ఈ సంస్థ పరీక్షల సంఖ్యతో పాటు ప్రతి టెస్ట్కూ వస్తున్న రెవెన్యూను కూడా గమనించాల్సి ఉంటుంది. 3బి బ్లాక్బయో డీఎక్స్... అన్నీ ఒకలాంటివి కావు... డయాగ్నస్టిక్స్ రంగం ఎలా మారుతోందో తెలియజేయడానికి 3బీ బయో సరైన ఉదాహరణ. ఎందుకంటే ఇది శాంపిళ్లను సేకరించే సంప్రదాయ కంపెనీ కాదు. మాలిక్యులర్ డయాగ్నోస్టిక్స్, డయాగ్నస్టిక్ ఉత్పత్తుల కంపెనీ. కాబట్టి ఎలాంటి ఉత్పత్తులను మార్కెట్లోకి తెస్తోంది? మాలిక్యులర్ టెస్టింగ్ ఏ స్థాయిలో ఉంది? కిట్ల అమ్మకాలు ఎలా ఉన్నాయి? టెక్నాలజీ– ఎగుమతులు– ఉత్పత్తుల అభివృద్ధి ఏ స్థాయిలో ఉన్నాయి? అన్నవే ఈ కంపెనీ పనితీరును ముందుకు తీసుకెళతాయన్నది ఇన్వెస్టర్లు గమనించాలి.క్రిస్నా... ఇదో విభిన్నమైన సంస్థ ఈ సంస్థ ప్రత్యేకత పీపీపీ నమూనాయే. ఎందుకంటే పాథాలజీ, రేడియోలజీ సేవలందించడానికిది ప్రభుత్వాలతోను, ప్రభుత్వ ఆసుపత్రులతోను ఒప్పందాలు చేసుకుంది. ప్రత్యేకించి టైర్–2, టైర్–3 పట్టణాల్లో. దీనివల్ల ఈ సంస్థకు పేషెంట్ల తాకిడి చాలా ఎక్కువ. కానీ ప్రైవేటు మార్కెట్ రేట్లతో పోలిస్తే ఇది వసూలు చేసే రేట్లు చాలా తక్కువ. కాబట్టి క్రిస్నా సంస్థ మిగతా కంపెనీలకన్నా ఎక్కువ పరీక్షలు చేస్తూ ఉండొచ్చు. కానీ ప్రతి పేషెంట్పై విజయ డయాగ్నస్టిక్స్ మాదిరి లాభాలను మాత్రం ఆర్జించలేదు. అలాగని ఈ కంపెనీకి ఇదేమీ ప్రతికూలత కాదు. కాకపోతే ఈ తక్కువ ధరల వల్ల పరీక్షలు పెరుగుతున్నాయా? పరికరాలను సమర్థంగా వినియోగించగలుగుతున్నారా? కాంట్రాక్టు వ్యవధి దీర్ఘకాలమేనా? నిర్వహణ సామర్థ్యం ఏ స్థాయిలో ఉంది? వంటివన్నీ చూడాల్సి ఉంటుంది. ఈ ఏడాది తొలి త్రైమాసికంలో కంపెనీ రెవెన్యూ 22 శాతం పెరిగి రూ.236 కోట్లకు చేరుకుంది. కాకపోతే ఎబిటా మార్జిన్ 27 నుంచి 25 శాతానికి పడిపోయింది. రాజస్థాన్ ప్రాజెక్టుకు సంబంధించి మానవ వనరులు, లాజిస్టిక్స్ వ్యయాలు పెరిగాయని, దీనివల్ల రెవెన్యూ కూడా మున్ముందు పెరుగుతుందని కంపెనీ చెబుతోంది. ఇన్వెస్టర్లు గమనించాల్సిన మరో విషయమేంటంటే ప్రభుత్వాలు దీర్ఘకాలం కస్టమర్లుగా కొనసాగుతాయి. కానీ బిల్లుల చెల్లింపులు మాత్రం చాలా ఆలస్యంగా ఉంటాయి. తనకు బిల్లులు రావటానికి పడుతున్న కాలం 150 రోజులకు చేరినట్లు క్రిస్నా ఇదివరకు వెల్లడించింది. అంటే చాలా పేమెంట్లు దాదాపు 5 నెలలు ఆలస్యమవుతున్నాయి. డాక్టర్ లాల్ పాథ్ల్యాబ్స్... విస్తరణే లక్ష్యం పాథాలజీలో సంప్రదాయ హబ్ అండ్ స్పోక్ మోడల్కు స్పష్టమైన ఉదాహరణ ఈ కంపెనీ. ఎందుకంటే ప్రతి కలెక్షన్ పాయింట్లోనూ అత్యాధునిక ల్యా బ్ అవసరం లేదు. స్థానికంగా సేకరించే శాంపిల్ను శాటిలైట్ లేదా రిఫరెన్స్ ల్యాబ్కు తరలించి... అక్కడి అత్యాధునిక పరికరాలతో పరీక్ష చేయొచ్చు. శాంపిల్ సేకరణ కేంద్రాలను తేలిగ్గా పెంచుకోవచ్చు. 2025 ఆర్థిక సంవత్సరంలో ఈ క ంపెనీ రూ.2,461 కోట్ల ఆదాయాన్ని, దానిపై రూ.696 కోట్ల ఎబిటాను సా« దించింది. అందుకోసం 8.46 కోట్ల శాంపిల్స్ను ప్రా సెస్ చేసింది. ఈ వేగం అంతకంతకూ పెరుగుతోంది. ఈ ఏడాది తొలి త్రైమాసికంలో కంపెనీ రెవెన్యూ రూ.798 కోట్లకు చేరింది. అంతకు ముందు సంవత్సరంతో పోలిస్తే ఏకంగా 20 శాతం పెరిగింది. పేషెంట్ల సంఖ్య 8.2 శాతం, శాంపిల్స్ 10.7 శాతం, ప్రతి పేషెంట్పై వచ్చే ఆదాయం 10 శాతం పెరిగాయి. ఎబిటా రూ.247 కోట్లుగా నమోదైంది. ఈ సంస్థ మార్జిన్లు ఏకంగా 31 శాతానికి చేరాయి. ఇన్వెస్టర్లు గమనించాల్సింది ఇలాంటి వృద్ధినే. సెంటర్లు పెంచటం, ఎక్కువ పరీక్షలు చేయటానికే పరిమితం కాకుండా రెవెన్యూ, లాభాలపై దృష్టి పెట్టి ముందుకు వెళుతోంది. ఇందుకోసం బ్రాండ్, డాక్టర్లతో సంబంధాలు, కలెక్షన్ నెట్వర్క్ విస్తరణ, లాజిస్టిక్స్, రిఫరెన్స్ ల్యాబొరేటరీల పెంపు, మరిన్ని పరీక్షలను చేర్చటంపై ఫోకస్ పెట్టింది. వేలకొద్దీ శాంపిళ్లను ప్రాసెస్ చేయటానికి ఒక మార్గమంటూ ఏర్పడ్డాక మరిన్ని శాంపిల్స్ను ప్రాసెస్ చేయటానికి పెద్దగా ఖర్చులుండవు. ఇదే ఈ కంపెనీ విజయ రహస్యం. మెట్రోపోలిస్... పరీక్షల్లో ప్రత్యేకత ఇదికూడా పాథాలజీ ఫోకస్తో నడుస్తున్నదే. కానీ దీని పెట్టుబడులు మాత్రం ఒకింత ప్రత్యేకం. మెట్రోపాలిటన్ మార్కెట్లలో విస్తరించిన ఈ కంపెనీ కొన్ని ప్రత్యేక పాథాలజీ పరీక్షలకు ప్రాధాన్యమిస్తోంది. ఎందుకంటే సాధారణంగా చేసే బ్లడ్ గ్లూకోజ్ స్థాయిలు, సీబీసీ, థైరాయిడ్ వంటి పరీక్షలకు పోటీ ఎక్కువ. కానీ అంకాలజీ, హిస్టోపాథాలజీ, జెనెటిక్స్, మాలిక్యులర్ డయాగ్నస్టిక్స్ వంటి అధునిక పరీక్షల్లో పోటీ తక్కువ. నిజానికి ఒక కంపెనీని ఎన్ని పరీక్షలు చేస్తోందన్న ఒకే ఒక అంకెంతో అంచనా వేయటం సరికాదు. ఎందుకంటే తాను చేసే పరీక్షల్లో ఆధునికాంశాలను ప్రవేశపెట్టడం వల్ల ఒక కంపెనీ పరీక్షల శాతం 10 పెరిగి... రెవెన్యూ 15 శాతం పెరగొచ్చు. మరో కంపెనీ పరీక్షల సంఖ్య 20 శాతం పెరిగినా... పోటీ కారణంగా రెవెన్యూ 10 శాతమే పెరగొచ్చు. ఇదిగో... మెట్రో పోలిస్ డయాగ్నస్టిక్స్ను కూడా రెండో కేటగిరీ సంస్థగానే చూడాలి. ఎందుకంటే ఈ సంస్థ ప్రత్యేక పరీక్షలను ఎప్పటికప్పుడు పెంచుకుంటూ వెళుతోంది. పేషెంట్ల సంఖ్యతో పాటు ప్రత్యేక పరీక్షలను ఎన్నింటిని కొత్తగా తెస్తున్నారు? నెట్వర్క్ ఏ స్థాయిలో విస్తరిస్తోంది? ఖర్చులు అంతకంతకూ తగ్గుతూ ఆపరేషన్స్ సౌలభ్యం ఏ స్థాయిలో పెరుగుతోంది? అనే అంశాలు మెట్రోపోలిస్ విషయంలో మున్ముందు జాగ్రత్తగా గమనించాల్సి ఉంది. ఇవి గనక సరిగా ఉంటే... అప్పుడు దీనిపై దృష్టి పెట్టొచ్చు. చందన్ హెల్త్కేర్... దూకుడుగా విస్తరణ పాథాలజీ, రేడియోలజీ రెండింట్లోనూ ఉండి... దూకుడుగా విస్తరిస్తున్న చందన్ హెల్త్కేర్ను కూడా ఇన్వెస్టర్లు వాచ్లిస్ట్లో పెట్టుకోవచ్చు. యూపీకి చెందిన ఈ కంపెనీ ఇటీవలే ఇతర నగరాలకూ విస్తరించటం మొదలుపెట్టింది. ఈ ఏడాది సెపె్టంబరు నాటికి సంస్థ ఫ్రాంఛైజీ నెట్వర్క్ 500 కేంద్రాలను దాటింది. ఇందులో కొన్ని ఇతర డయాగ్నస్టిక్ కంపెనీల నుంచి కొన్న సెంటర్లూ ఉన్నాయి. కాకపోతే ఇన్వెస్టర్లు గమనించాల్సిన అంశమేంటంటే విస్తరణ దూకుడుగా ఉన్నంత మాత్రాన రాబడి ఆ స్థాయిలో వస్తుందని కాదు. అక్కడి అద్దెలు, సిబ్బంది ఖర్చులు, యంత్రాల నిర్వహణ, తరుగుదల, మార్కెటింగ్... ఇవన్నీ పోగా లాభాలు ఎంత వస్తాయనేది ప్రధానం. సురక్ష డయాగ్నోస్టిక్స్.. తూర్పున కొత్త స్టోరీ పాథాలజీ పరీక్షలను దేశమంతటా విస్తరించటం హబ్ అండ్ స్పోక్ మోడల్లో మరీ అంత కష్టమేమీ కాదు. కానీ సురక్ష మాత్రం విభిన్న మార్గాన్ని ఎంచుకుంది. మొదట తూర్పు భారతంలో విస్తరించి... ఆ తరవాతే మిగతా ప్రాంతాలకు వెళ్లాలనుకుంది. పాథాలజీతో పాటు రేడియోలజీ, మెడికల్ కన్సల్టేషన్ సేవల్ని అందిస్తున్న ఈ సంస్థ... 2026 ఆర్థిక సంవత్సరంలో రూ.310 కోట్ల రెవెన్యూను, రూ.98.6 కోట్ల ఎబిటాను సాధించింది. అంతకు ముందటేడాది రెవెన్యూ రూ..252 కోట్లే. కాకపోతే ఎబిటా మార్జిన్లు మాత్రం 33.8 శాతం నుంచి 31.8 శాతానికి తగ్గాయి. నికరలాభం కూడా అంతంతమాత్రంగానే పెరిగింది. అంటే రెవెన్యూ 23 శాతం పెరిగినా ఎబిటా మాత్రం 16 శాతమే పెరిగింది. నికరలాభానికొచ్చేసరికి పెరుగుదల కేవలం 1 శాతం. దీన్నిబట్టి పరీక్షల్లో, రెవెన్యూలో వృద్ధి కనిపించినా అది లాభాల్లో ఉండకపోవచ్చన్నది ఇన్వెస్టర్లు అర్థం చేసుకోవాలి. ఈ ఏడాది తొలి త్రైమాసికం ఫలితాల్లో ఊహించని మార్పులొచ్చాయి. రెవెన్యూ 21 శాతం పెరగ్గా... ఎబిటా 28 శాతం... నికరలాభం ఏకంగా 40 శాతం పెరిగాయి. ఎబిటా మార్జిన్ పెరిగి ఏకంగా 36 శాతానికి చేరింది. మరి ఈ పెరుగుదల ఇలాగే కొనసాగుతుందా? అదే ఇన్వెస్టర్లు గమనించాల్సింది.అసలైన రిస్కు ఇదే... కంపెనీలు వేటికవి దూకుడుగా విస్తరించడానికే ప్రయతి్నస్తున్నాయి. కాకకపోతే ఆసుపత్రులు, ఫార్మా కంపెనీలు, డిజిటల్ హెల్త్ కంపెనీలు, ఈ ఫార్మసీలు... ఇవన్నీ డయాగ్నస్టిక్ రంగంపై కన్నేశాయి. తాము కూడా ఇందులో ప్రవేశించటం ద్వారా ఎంతో కొంత సంపాదించవచ్చని గమనించాయి. తమ డయాగ్నస్టిక్స్ సామర్థ్యాన్ని పెంచుకుంటున్నాయి. ఇది డయాగ్నస్టిక్ కంపెనీలకు పెద్ద రిస్కే. కాబట్టి ఈ మార్పులతో పాటు ఇన్వెస్టర్లు గమనించాల్సిన అంశాలు ప్రధానంగా ఎవరు ఎక్కువ పరీక్షలు చేస్తున్నారు? ఎవరు ఎక్కువ మార్జిన్లు సాధిస్తున్నారు? పెట్టిన పెట్టుబడిపై ఎవరు ఎక్కువ ఆదాయాన్ని ఆర్జిస్తున్నారు? ఈ మూడే అసలైన విజేతను నిర్ణయిస్తాయి. ఎవరి వాటా ఎంత? ఓ డయాగ్నస్టిక్ సెంటర్లో ఒక పేషెంట్ రూ.1000 చెల్లించాడనుకుందాం. మరి అందులో ఎవరి వాటా ఎంత? శాంపిల్ కలెక్షన్ సెంటర్కు పోతున్నదెంత? డయాగ్నస్టిక్ సెంటర్కు వెళుతున్నదెంత? టెస్టింగ్ కిట్లకెంత? పరీక్షా యంత్రాల వాటా ఎంత? లాజిస్టిక్స్కు... డాక్టర్కు లేదా టెక్నాలజీ ప్లాట్ఫామ్కు వెళుతున్నదెంత? అసలు ఈ వెయ్యిలో ఎక్కువ భాగం ఎవరిది? ఇది కదా ఇన్వెస్టర్లు చూడాల్సింది? ఎలా తెలుసుకోవాలి మరి?... తదుపరి భాగంలో...రమణమూర్తి మంథా -
మరో ఐదేళ్లు మహా జోరు
మందుల తయారీ ఫార్మా కంపెనీలది!. వాడేది రోగులు!. కానీ... ఆ రెండింటికీ మధ్య ఉండి మందుల్ని రోగులకిచ్చేది మాత్రం ఆసుపత్రులు. హెల్త్కేర్ గొలుసులో టాప్గేర్ వీటిదే. దేశంలో ఆదాయాలు పెరుగుతున్నకొద్దీ హెల్త్కేర్పై పెట్టే ఖర్చూ పెరుగుతోంది. అందుకే కొత్త ఆసుపత్రులొస్తున్నాయి. ఉన్న ఆసుపత్రులు పడకలు పెంచుతున్నాయి. కొత్త బ్రాంచీలు తెరుస్తున్నాయి. కొన్నయితే ఫైవ్స్టార్ హోటళ్లను తలదన్నే సౌకర్యాలు కల్పిస్తున్నాయి. మరి వీటిలో లాభపడేదెవరు? ఎక్కువ పడకలు ఉన్నదెవరికి? వాటిని లాభసాటిగా వినియోగిస్తున్నదెవరు? దేశంలోని టాప్ ఆసుపత్రుల్లో ఇన్వెస్టర్లకు లాభాలిచ్చే సత్తా వేటికుంది? వీటినెలా ఎంచుకోవాలి? అసలు హాస్పిటల్ స్టాక్స్ సురక్షితమైనవేనా? వీటి వివరాలన్నీ ఈ వారం ‘హెల్త్కేర్ ఎకానమీ’ స్టోరీలో చూద్దాం...‘‘ప్రైవేటు ఆసుపత్రులు ఎవ్వరినీ వదలటం లేదు. మందుల్ని తమ సొంత ఫార్మసీల్లోనే కొనాలంటూ... వాటిపై 10 రెట్ల ధర వసూలు చేస్తున్నాయి. అసలు మందులపై మార్జిన్లు 16% మించకూడదని ప్రభుత్వం నిబంధనను పెట్టొచ్చు కదా?’’ అంటూ గతవారం సుప్రీంకోర్టు చేసిన వ్యాఖ్యలతో పెద్ద ఆసుపత్రుల షేర్లన్నీ భారీగా పతనమయ్యాయి. కొన్ని గంటల్లో వేల కోట్ల మార్కెట్ క్యాప్ ఆవిరైపోయింది. దీన్నిబట్టే ఈ ఆసుపత్రులు ఆర్జిస్తున్న లాభాలను అర్థం చేసుకోవచ్చు. పేషెంట్లకు అందించే వైద్యంపైనే కాకుండా... తమ ఫార్మీసీల్లో విక్రయించే మందులపై ఇవి ఫార్మా కంపెనీలకన్నా ఎక్కువ లాభాలు ఆర్జిస్తున్నాయని తెలుసుకోవచ్చు. ఇన్వెస్టర్లు ఈ కోణాన్ని కూడా చూడాలి. ఎందుకంటే ఆదాయ మార్గాలు పెంచుకుంటూ దేశంలోని వ్యవస్థీకృత ఆసుపత్రులు విస్తరణ దశను చేరుకున్నాయి. పడకలు పెంచుతున్నాయి. ఈ పడకల్ని లాభసాటిగా మార్చటమనేది తదుపరి దశ. ఆ దశను విజయవంతంగా దాటగలిగేవే వెల్త్ క్రియేటర్లు. ఒక ఆసుపత్రిలో ఆక్యుపెన్సీ ఏ స్థాయిలో ఉంది? ప్రభుత్వ స్కీముల పరిధిలోనివారేనా... లేక ఎలాంటి పేషెంట్లు వస్తున్నారు? ఫీజులు ప్రీమియం స్థాయిలో ఉన్నాయా... లేక సాధారణంగానా? ఎలాంటి వైద్యసేవలందుతున్నాయి? వైద్యుల రేటింగ్ ఎలా ఉంది? ఇదిగో... ఇలాంటి అంశాలే ఒక ఆసుపత్రి షేరు భవిష్యత్తును నిర్ణయిస్తాయి. రెండు పెద్ద ఆసుపత్రులు ఒకేస్థాయిలో పడకల సంఖ్యను పెంచినా ఒకటి రాణించడానికి, మరోటి రాణించకపోవటానికి కారణాలు ఇవే. రేటింగ్ సంస్థ ఇక్రా అంచనాల ప్రకారం... వచ్చే రెండేళ్లలో ఆక్యుపెన్సీతో పాటు సగటు పేషెంట్పై వచ్చే రాబడి పెరుగుతుంది. దీంతో ప్రధాన ఆసుపత్రుల ఆదాయం 13–15 శాతం పెరగొచ్చు. వచ్చే ఐదేళ్లూ ఆసుపత్రుల సామర్థ్యంలో కీలకంగా మారొచ్చు. ఐదేళ్లలో...అత్యంత భారీ పెరుగుదల 2026–2030 ఆర్థిక సంవత్సరాల మధ్య 18 ప్రధాన ఆసుపత్రులు ఏకంగా 34వేల పడకలు అదనంగా సమకూరుస్తాయన్నది ఇక్రా అంచనా. 2025 మార్చి సామర్థ్యంతో పోలిస్తే ఇది ఏకంగా 50 శాతం ఎక్కువ. దీనర్థమేంటి? ఆసుపత్రుల ఇన్ఫ్రాతో పాటు ఐసీయూ పరికరాలు, మెడికల్ డివైజ్లు, వైద్య పరీక్షలు, సర్జికల్ వస్తువులు, ఫార్మసీ, హెల్త్కేర్ ఐటీ, బీమా, వైద్యులు, పారా మెడికల్ సిబ్బంది, డిశ్చార్జి తరవాతి సంరక్షణ ఇవన్నీ కూడా మరో 50 శాతం పెరుగుతాయనేగా? ఇన్వెస్టర్లు చూడాల్సిందివే... → ఆక్యుపెన్సీ: వెయ్యి పడకలున్న రెండు ఆసుపత్రుల్లో ఒకటి 75 శాతం... మరొకటి 45 శాతం ఆక్యుపెన్సీతో నడుస్తున్నాయనుకోండి. వాటికి పోలికే లేనట్టు లెక్క. → ఆక్యుపైడ్ బెడ్పై రాబడి: ప్రతి ఆక్యుపైడ్ బెడ్పై రాబడి (ఏఆర్పీఓబీ) ఎంత వస్తుందన్నది ప్రీమియం ధరలు... క్లిష్టమైన వైద్య సేవలు... స్పెషాలిటీ సరీ్వసులు... మెరుగైన ఇన్ఫ్రా... బీమా– ప్రైవేటు పేమెంట్ల నిష్పత్తి తదితరాలపై ఆధారపడుతుంది. ఇంకా ఎబిటా మార్జిన్, పెట్టిన మూలధనంపై వచ్చే రాబడి (ఆర్ఓసీఈ), విస్త రణ వేగం, రుణాలు కూడా చూడాల్సి ఉంటుంది.ప్రధాన లిస్టెడ్ ఆసుపత్రులు ఇవే... → అపోలో హాస్పిటల్స్ → మ్యాక్స్ హెల్త్కేర్ → మణిపాల్ హెల్త్ → ఆస్టర్ డీఎం క్వాలిటీ కేర్ → ఫోరి్టస్ హెల్త్కేర్ → గ్లోబల్ హెల్త్/మెదాంతా → కిమ్స్ → రెయిన్బో చి్రల్డన్స్ → యథార్త్ హాస్పిటల్స్ → జుపిటర్ లైఫ్లైన్, → కోవై మెడికల్ సెంటర్, ఆర్టెమిస్, షల్బీ వంటి చిన్న ఆసుపత్రులూ ఉన్నాయి.అపోలో హాస్పిటల్స్ అపోలో కేవలం ఆసుపత్రే కాదు. 8,352 బెడ్లు, సొంత ఫార్మసీ బ్రాండ్తో పాటు డయాగ్నస్టిక్స్, డిజిటల్ హెల్త్, హెల్త్కేర్ సేవలందించే సమగ్ర హెల్త్కేర్ వ్యవస్థ. 2027 తొలి క్వార్టర్లో కన్సాలిడేటెడ్ ఆదాయం రూ.7,043 కోట్లు. కన్సాలిడేటెడ్ ఎబిటా రూ.1,092 కోట్లు. ఇవి 21 శాతం, 28 శాతం పెరిగినట్లు లెక్క. ఆక్యుపెన్సీ రేషియో దాదాపు 70 శాతం. గడిచిన రెండు త్రైమాసికాల్లోనే 5 కొత్త ఆసుపత్రుల్ని ఆరంభించింది. రకరకాల హెల్త్కేర్ వ్యాపారాలుండటం అనుకూలం.మ్యాక్స్ హెల్త్కేర్ ప్రీమియం హెల్త్కేర్ నెట్వర్క్ ఈ సంస్థ సొంతం. ప్రత్యేకించి నార్త్ ఇండియాలో జోరుగా విస్తరిస్తోంది. ఈ ఏడాది తొలి క్వార్టర్లో ఆదాయం 16.7 శాతం పెరిగి రూ.2,366 కోట్లుగా, ఎబిటా 14.2 శాతం పెరిగి 639 కోట్లుగా నమోదైంది. కానీ లాభం 5 శాతమే పెరిగింది. పడకలు పెరిగితే ఆదాయం పెరుగుతుంది కానీ... లాభాలు ఆ స్థాయిలో పెరగవనటానికి మ్యాక్స్ ఉదాహరణ. విస్తరణ మొత్తం లాభాల దశలోకి రావటానికి మరికొన్నాళ్లు పట్టొచ్చు.మణిపాల్ హెల్త్ ఇటీవలి విస్తరణ, కన్సాలిడేషన్తో మణిపాల్ హెల్త్ దేశంలో అతిపెద్ద వ్యవస్థీకృత ఆసుపత్రుల్లో ఒకటిగా మారింది. మూడేళ్లుగా 29 శాతం కాంపౌండెడ్ వార్షిక వృద్ధిని సాధిస్తుండటంతో వాల్యుయేషన్ ఏకంగా 220 రెట్లు దాటేసింది. భవిష్యత్ వృద్ధిని కూడా ఈ విలువ సూచిస్తోంది కనక ఇన్వెస్టర్లు జాగ్రత్త పడటం అవసరం.ఆస్టర్ డీఎం క్వాలిటీ కేర్తో విలీనం పూర్తయ్యాక ఆస్టర్ డీఎం పరిమాణం బాగా పెరిగింది. దీంతో 2026 ఆర్థిక సంవత్సరం మొత్తం ఆదాయం రూ.9,273 కోట్లకు, ఆపరేటింగ్ ఎబిటా రూ.2,013 కోట్లకు చేరాయి. మొత్తం 10,623 బెడ్లతో అతిపెద్ద ఆసుపత్రిగా నిలవగా వచ్చేనాలుగేళ్లలో ఈ కంపెనీ మరో 2500 పడకల్ని జత చేసే ప్రయత్నాల్లో ఉంది. దీనికోసం రూ.2,700 కోట్లు పెట్టుబడి పెడుతోంది. వీటిని లాభాల్లోకి తేగలుగుతుందా? దానికి ఎన్నాళ్లు పడుతుంది? అనేదే ఇన్వెస్టర్లు చూడాల్సింది.యథార్థ్ హాస్పిటల్స్ ఢిల్లీ ఎన్సీఆర్తో పాటు ఉత్తర భారతంలోని టైర్–2, టైర్–3 ప్రాంతాల్లో వే గంగా విస్తరిస్తున్న సంస్థ ఇది. ఈ ఏడాది తొలి త్రైమాసికంలో రూ.392 కోట్ల ఆదాయాన్ని రూ.92 కోట్ల ఎబిటాను సాధించింది. 68% ఆక్యుపెన్సీ ఉన్న ఈ సంస్థలో 24.9% వాటా కోసం ఇటీవలే అడ్వెంట్ ఇంటర్నేషనల్ సంస్థ రూ.3,150 కోట్లు వెచ్చించింది. ప్రస్తుతం 2,800 పడకలున్న ఈ సంస్థ త్వరలో దీన్ని 3,250కి చేర్చాలనే ప్రయత్నాల్లో ఉంది. భారీ అంతర్జాతీయ ఇన్వెస్ట్మెంట్ సంస్థలు దేశీ ఆసుపత్రుల్లో భారీ వృద్ధిని ఆశిస్తున్నారని, ఇన్వెస్ట్మెంట్లకూ సిద్ధంగా ఉన్నారని చెప్పటానికి యథార్థ్ హాస్పిటల్స్ తాజా డీల్ ఒక ఉదాహరణ.గ్లోబల్ హెల్త్/మెదాంతా పేషెంట్ల సంఖ్యను బట్టి కాకుండా వారికి అందిస్తున్న సేవల ఆధారంగా అంచనా వేయాల్సిన సంస్థ ఇది. ఎందుకంటే కేన్సర్, కార్డియాక్, న్యూరో, అవయవ మారి్పడి, పిల్లల సర్జరీల వంటి సంక్లిష్ట చికిత్సలందిస్తూ టెరిషరీ, క్వాటర్నరీ సేవల ఆసుపత్రిగా ఎదుగుతున్న సంస్థ ఇది. రోగుల సంఖ్య తక్కువైనా వారికందించే సేవల విలువ అధికం కాబట్టి ఆదాయాలూ ఆ స్థాయిలోనే ఉంటున్నాయి. ఈ ఏడాది క్యూ1లో రూ.1,326 కోట్ల ఆదాయాన్ని సాధించిందీ సంస్థ. నారాయణ హృదయాలయ రోగుల సంఖ్యలో మిగతావాటికన్నా ముందుండే సంస్థ ఇది. భారీ పేషెంట్లు, సమర్థ కార్యకలాపాలు, సమగ్రమైన కార్డియాక్ కేర్ వ్యవస్థ, అందుబాటు ధరలు... ఇవన్నీ ఈ ఆసుపత్రి ప్రత్యేకతలు. గతేడాది రూ.7,986 కోట్ల ఆదాయాన్ని, రూ.1,717 కోట్ల ఎబిటాను సాధించింది. వేగంగా విస్తరిస్తున్న ఈ సంస్థ... ఇదివరకటి ఆదాయాలను, లాభాలను కాపాడుకోగలదా? లేదా? అన్నదే ఇన్వెస్టర్లు చూడాల్సింది.కిమ్స్ తెలుగు రాష్ట్రాల్లో వేగంగా విస్తరిస్తున్న కిమ్స్... గతే డాది రూ.3,921 కోట్ల ఆదాయాన్ని, రూ.828 కోట్ల ఎబిటాను సాధించింది. ఈ ఏడాది క్యూ1లో 36.1% వృద్ధితో రూ. 1,196 కోట్ల ఆదాయం ఆర్జించింది. ఎబి టా వృద్ధి 20.1%గా ఉంది. ఎబిటా మార్జిన్లు పెరుగుతున్నా లాభం గతేడాదితో పోలిస్తే తగ్గి రూ.37 కోట్లుగా నమోదైంది. విస్తరణ జోరు నేపథ్యంలో తరుగుదల, ఫైనాన్సింగ్ ఛార్జీలు తాత్కాలికంగా లాభాలపై ప్రభావం చూపిస్తున్నట్లు గమనించాలి.రెయిన్బో చిల్డ్రన్స్ ఇది సాధారణ ఆసుపత్రికాదు. పసి పిల్లలు, మహిళలు, ఫెర్టిలిటీ, తల్లీబిడ్డ సంరక్షణ వంటి స్పెషాలిటీ సేవలకే పరిమితమైన ఆసుపత్రి. గతేడాది రూ.1,747 కోట్ల ఆదాయంపై రూ.282 కోట్ల ఆదాయాన్ని సాధించిన ఈ సంస్థ తొలి క్వార్టర్లో రూ.470 కోట్ల ఆదాయాన్ని, రూ.135 కోట్ల ఎబిటాను సాధించింది. మిగతా ఆసుపత్రులతో పోలిస్తే ఆక్యుపెన్సీ చాలా తక్కువ. 41 శాతమే. కానీ స్పెషాలిటీ సేవల కారణంగా తన ఆదాయాలను మాత్రం నిలబెట్టుకుంటోంది. ఆక్యుపెన్సీ పెరిగితే ఈ సంస్థ లాభాలూ భారీగానే ఉండొచ్చు. ఇన్వెస్టర్లు గమనించాల్సిందిదే.ఫోరి్టస్ హెల్త్కేర్ఆసుపత్రులొక్కటే కాదు. ఎజిలస్ డయాగ్నస్టిక్స్ కూడా దీని సొంతం. గతేడాది రూ. 9,128 కోట్ల కన్సాలిడేటెడ్ ఆదాయాన్ని సాధించగా దీన్లో ఎజిలస్ ఆదాయం రూ.1,527 కోట్లు. ఆక్యుపె న్సీ రేషియో 68%. కాకపోతే రూ.2,334 కోట్ల రుణాలున్నాయి. ఇన్వెస్టర్లు గమనించాల్సిందొకటే. విలీనాలతో ఫోరి్టస్ వేగంగా విస్తరిస్తోంది. కాకపోతే దానికి రుణాలు తీసుకుంటోంది. విలీనం చేసుకునే ఆసుపత్రుల ఇంటిగ్రేషన్, రుణాల చెల్లింపు, సమర్థ నిర్వహణపైనే భవిష్యత్ పెరుగుదల ఉంటుంది.తాజా ఫలితాలు చెప్పేదేంటంటే... → గ్రూప్–ఎ: దేశీ ఆసుపత్రులను గనక తాజా ఫలితాలను బట్టి విశ్లేíÙస్తే బలమైన వృద్ధితో పాటు మంచి మార్జిన్లున్న గ్రూప్–ఎలో అపోలో, మెదాంతా, ఆస్టర్, రెయిన్బో ఆసుపత్రులను చేరొర్చు. ఆరోగ్యకరమైన మార్జిన్లతో పాటు సమర్థమైన నిర్వహణ తీరును కూడా ఈ ఆసుపత్రుల్లో గమనించవచ్చు. → గ్రూప్–బి: విస్తరణను మున్ముందు లాభాలుగా ఎలా మార్చగలుగుతాయనే వాచ్లిస్ట్లో ఉండాల్సిన ఆసుపత్రులివి. మ్యాక్స్, ఫోరి్టస్, కిమ్స్, నారాయణ హృదయాలయ ఈ జాబితాలోకి వస్తాయి. → గ్రూప్–సి: ప్రాంతీయ స్థాయిలో వేగంగా విస్తరిస్తున్న ఈ సంస్థలో తాజాగా అడ్వెంట్ ఇంటర్నేషనల్ పెట్టుబడి పెట్టడమనేది కీలక పరిణామం. ప్రాంతీయ మోడల్లో మంచి లాభాలున్నాయని అంతర్జాతీయ సంస్థలు భావిస్తున్నట్లు ఈ పరిణామం చెబుతోంది. చివరిగా చెప్పాల్సిందొకటే. పైన పేర్కొన్న షేర్లలో కొన్ని 55 రెట్ల పీఈ వద్ద ట్రేడవుతూ ఉంటే కొన్ని ఏకంగా 200–220 రెట్ల పీఈ వద్ద ట్రేడవుతున్నాయి. ఎంత మంచి షేరైనా మనం ఏ ధర వద్ద కొంటున్నామనేది ముఖ్యం. 200 పీఈ వద్ద ట్రేడయ్యే సంస్థ... ఎంత మంచి వృద్ధిని నమోదు చేసినా షేరు ధరలో పెరుగుదల పరిమితంగానే ఉంటుందని అర్థం చేసుకోవాలి. కానీ ఒకవేళ ఆదాయాల్లో తేడాలొస్తే పతనం భారీగా ఉంటుంది. ఇలాంటి షేర్లలో రివార్డు కన్నా రిస్కే ఎక్కువ. వీటికి దూరంగా ఉంటేనే మంచిది. అలా కాకుండా నిలకడగా పెరుగుతూ... తక్కువ పీఈ వద్ద ట్రేడయ్యే షేర్లయితే రాబడి కూడా అదే స్థాయిలో ఉంటుంది. → సుప్రీంకోర్టు వ్యాఖ్యలతో ఒకేరోజు ప్రధాన ఆసుపత్రుల షేర్లు భారీగా పతనమవటాన్ని ఇన్వెస్టర్లు తేలిగ్గా తీసుకోవాల్సిన పనిలేదు. సుప్రీంకోర్టు చేసిన వ్యాఖ్యలు గనక ప్రభుత్వం అమల్లోకి తెచ్చి... మందుల మార్జిన్లపై నియంత్రణలు పెడితే అది ఖచ్చితంగా వీటి లాభాలపై ప్రభావం చూపిస్తుంది. ఆ రిస్కును కూడా ఇన్వెస్టర్లు గమనిస్తూనే ఉండాలి.‘పరీక్ష’లో పాసయ్యేదెవరు? డయాగ్నస్టిక్స్ అంటే... ఒక సమగ్ర సమాచార వ్యవస్థ. పేషెంట్కు ఏం జరుగుతోందో వైద్యులకు చెప్పే ఇన్ఫర్మేసన్ సిస్టమ్. కొన్నాళ్ల కిందటి వరకూ వైద్య పరీక్షలంటే దగ్గర్లోని ఆసుపత్రికో, లాబోరేటరీకో వెళ్ళాల్సి వచ్చేది. కానీ ఇపుడవి ఇంటికొచ్చేశాయి. లోకల్ లాబోరేటరీల స్థానంలో ఆర్గనైజ్డ్ డయాగ్నస్టిక్ చెయిన్లు వచ్చాయి. అవిపుడు ఇంటిగ్రేటెడ్ డయాగ్నస్టిక్ ప్లాట్ఫారాలుగా మారుతున్నాయి. లక్ష కోట్ల ఈ మార్కెట్లో నిలిచేదెవరు? ‘పరీక్ష’ల్లో పాసై గెలిచేదెవరు? వచ్చే వారం ‘హెల్త్కేర్ ఎకానమీ పార్ట్–3’లో.... రమణమూర్తి మంథా -
హెల్త్కేర్.. ‘షేర్’ ఎవరిది?
హెల్త్కేర్... ఈ మాట వినగానే గుర్తుకొచ్చేది ఆసుపత్రులు... ఫార్మా కంపెనీలే. మరి డయాగ్నస్టిక్స్... వైద్య పరికరాలు... హెల్త్టెక్.. ఆరోగ్య బీమా... టెలీ టూరిజం.. టెలీ మెడిసిన్ వీటి సంగతేంటి? వీటి చుట్టూ అల్లుకున్న వందలాది అనుబంధ రంగాల మాటేంటి? గత ఏడాది ఏకంగా 600 బిలియన్ డాలర్లను దాటేయటంతో పాటు ఏటా 22.5 శాతం చొప్పున కాంపౌండెడ్ వృద్ధిని నమోదు చేస్తోందంటే భారత హెల్త్కేర్ రంగం ఎంత పెద్దదో తేలిగ్గానే అర్థంచేసుకోవచ్చు. పైపెచ్చు 2023లో దేశ జీడీపీలో 3.3 శాతంగా ఉన్న హె ల్త్కేర్ ఖర్చు 2030 నాటికి 5 శాతాన్ని మించిపోతాయనేది ఆర్థిక సంస్థల అంచనా. ఈ నేపథ్యంలో హెల్త్కేర్ రంగంలో ఎక్కువ వృద్ధిని నమోదు చేసే పరిశ్రమలేంటి? ఎక్కడ ఇన్వెస్ట్ చేయాలి? భవిష్యత్ లీడర్లెవరు? ఏ కంపెనీల పరిస్థితి ఎలా ఉంది? ఎక్కడ ఎక్కువ రాబడులొస్తాయి? దీనిపై ‘సాక్షి వెల్త్’ అందిస్తున్న ప్రత్యేక కథనాల్లో మొదటి కథనమిది. దశాబ్దాలుగా దేశంలో హెల్త్కేర్ అంటే ఫార్మా సంస్థలే. హెల్త్కేర్ వృద్ధిపై ఇన్వెస్టర్లు ఏం మాట్లాడినా మందుల తయారీ కంపెనీలు... జనరిక్ మందులు... ఏపీఐల గురించే. కానీ పరిస్థితి మారింది. మన హెల్త్కేర్ ఎకానమీలో ఇపుడు ఆసుపత్రులు, ఆరోగ్య బీమా, డయాగ్నస్టిక్స్, మెడికల్ డివైజ్లు, స్పెషాలిటీ కేర్, హెల్త్టెక్, మెడికల్ టూరిజం, హోమ్ హెల్త్కేర్ కంపెనీలు కూడా చేరాయి. సమగ్ర ఆరోగ్య సంరక్షణ వ్యవస్థ ఆవిష్కృతమయ్యింది. ఇది అంతకంతకూ పెరుగుతోంది. మరి జనం ఖర్చులు పెరగటం వల్లే ఇదంతా సాధ్యమయ్యిందా? కానే కాదు. జనం ఆయుష్షు పెరిగింది. జీవనశైలి మారింది. ఆరోగ్యాన్ని రక్షించుకునే ప్రివెంటివ్ కేర్పై శ్రద్ధ... బీమా కవరేజీ పెరిగాయి. స్పెషాలిటీ వైద్య సేవల కోసం ప్రభుత్వ ఆసుపత్రుల బదులు చాలామంది వ్యవస్థీకృత ప్రయివేటు ఆసుపత్రులకు మళ్లారు. ఆసుపత్రుల పడకలు పెరిగాయి. వైద్యపరీక్షల్లో ఆధునికత పెరిగింది. వైద్య పరికరాలకు ప్రాధాన్యం పెరిగింది. ఈ హెల్త్కేర్ ప్రతిదశలోకీ డిజిటల్ టెక్నాలజీ చొచ్చుకుపోయింది. వీటన్నిటి ఫలితమే సమగ్ర హెల్త్కేర్ ఎకానమీ. హెల్త్ డెలివరీ @ రూ.10 లక్షల కోట్లు! హెల్త్కేర్ పరిశ్రమపై తాజాగా సెబీ నిర్వహించిన సమావేశంలో 2025లో హెల్త్కేర్ డెలివరీ పరిశ్రమ రూ.7 లక్షల కోట్ల రెవెన్యూను నమోదు చేసినట్లు అంచనా వేశారు. ఇది 2028 ఆర్థిక సంవత్సరానికల్లా 10–12 శాతం వార్షిక వృద్ధితో 9.8 లక్షల కోట్లను చేరుతుందని పేర్కొన్నారు. అదే సమావేశంలో... మెడికల్ డివైజెస్, డయాగ్నస్టిక్స్ మార్కెట్లు గత ఏడాది రూ.లక్ష కోట్ల ఆదాయాన్ని చూశాయని, ఇవి 11–12 శాతం వృద్ధిని నమోదు చేస్తున్నాయని అంచనా వేశారు. ఇక ఫార్మా, హెల్త్ ఇన్సూరెన్స్, మెడికల్ ఎక్విప్మెంట్, సర్జికల్స్, హెల్త్టెక్, స్పెషాలిటీ కేర్, రిహాబిలిటేషన్, హోమ్ హెల్త్కేర్, మెడికల్ టూరిజంలను కూడా కలిపితే ఎకానమీ ఎంత పెద్దదో తెలుస్తుంది. కాబట్టి ఇన్వెస్టర్లకు ఏదో ఒక రంగంలో కాకుండా మొత్తం వ్యవస్థలో అవకాశాలు ఎక్కువన్నది అర్థమవుతుంది. మందులొక్కటే కాదు... మొత్తం వ్యవస్థపై ఖర్చు మనం ఎక్కువగా ఏ మందులు వాడుతున్నామన్నది గతంలో ఇన్వెస్టర్లు చూసిన కోణం. కానీ ఇపుడు... దేనిపై ఖర్చు చేస్తున్నారన్నదే ముఖ్యం. ఆరోగ్య బీమాతో మొదలుపెడితే... ఒక పేషెంట్ తన వ్యాధి నుంచి బయటపడేందుకు ఆసుపత్రి... డయాగ్నస్టిక్ సెంటర్... సీటీ/ఎంఆర్ఐ/పెట్ స్కాన్... మెడికల్ డివైజ్... సర్జికల్ ఇంప్లాంట్.. కన్సూమబుల్స్... ఫార్మసీ... ఫాలో అప్ పరీక్షలు.. హోమ్ హెల్త్కేర్... డిజిటల్ పర్యవేక్షణ .. వీటన్నింటిపై ఖర్చుచేస్తాడు. ఆ పేషెంట్ నుంచి వీటన్నిటికీ ఆదాయం వస్తుంది. కాబట్టి ఇన్వెస్టర్లు ఈ మొత్తం వ్యవస్థను చూడాల్సి ఉంటుంది. హెల్త్కేర్ ఎందుకు పెరుగుతోందంటే...ఆరోగ్యంపై పెరుగుతున్న శ్రద్ధ అనారోగ్యం బారిన పడకుండా ప్రివెంటివ్ పరీక్షలు, స్పెషలిస్ట్ కన్సల్టేషన్లు, డయాగ్నస్టిక్ సేవలు, ప్రివెంటివ్ మెడిసిన్ తీసుకోవటంపై మన వాళ్లలో బాగా శ్రద్ధ పెరుగుతోంది. తాజా ఎన్ఎస్ఓ హెల్త్ సర్వేలో... 2017–18తో పోలిస్తే త మకు వ్యాధులున్నాయని చెప్పినవారి సంఖ్య 2025లో బాగా పెరిగింది. అదేసమయంలో గ్రామీణ ప్రాంతాల్లో ప్రభుత్వ వైద్య సదుపాయాలను వినియోగించుకున్నవారి సంఖ్య బాగా పెరిగింది. దీనర్థం హెల్త్కేర్ మార్కెట్ పెరుగుతోందనే. జీవనశైలి వ్యాధులు దేశంలో డయాబెటిస్, గుండె సంబంధ వ్యాధులు, కేన్సర్, కిడ్నీ వ్యాధులు, ఊబకాయం, హైపర్టెన్షన్ వంటి వ్యాధులు పెరుగుతున్నాయి. వీటికి సాధారణంగా ఒకసారి వైద్యం చేస్తే సరిపోదు. ఏళ్ల తరబడి... దశాబ్దాల తరబడి హెల్త్కేర్ వినియోగం అవసరం. ఉదాహరణకు మధుమేహంతో ఉన్న వ్యక్తి తరచూ డాక్టర్ని కలవాలి. రక్త పరీక్షలు చేయించాలి. రెగ్యులర్గా మందులు తీసుకోవాలి. అవసరమైతే ఆసుపత్రిలో చేరాలి. దీర్ఘకాలం పర్యవే„ý ణ అవసరమైన వ్యాధి ఇది. అందుకే ఇలాంటి వ్యాధులు పెరుగుతున్నకొద్దీ హెల్త్కేర్ డిమాండూ పెరుగుతుంది. పెరిగిన ఆయుఃప్రమాణం హెల్త్కేర్ ఎకానమీతో జనం ఆయుఃప్రమాణం పెరిగింది. ఆసుపత్రులు, చికిత్సల కోసం యువత ఎక్కువ ఖర్చు చేయకున్నా వయసు మళ్లినవారికి తప్పటం లేదు. గుండె, కేన్సర్, కీళ్లు, కళ్లు, కిడ్నీ, రిహాబిలిటేషన్, దీర్ఘకాల మందులు, హోమ్ హెల్త్కేర్, సహాయకులపై వీరు ఎక్కువ ఖర్చుచేస్తున్నారు. దీనివల్ల సంప్రదాయ ఆసుపత్రులను దాటి అవకాశాలు పెరుగుతున్నాయి. మున్ముందు హెల్త్కేర్ అనేది పేషెంట్ ఆసుపత్రి నుంచి డిశ్చార్జి కావటంతోనే ఆగిపోదు. హోమ్కేర్, వృద్ధుల సంరక్షణ, రిమోట్ పర్యవేక్షణ పెరుగుతాయి. ఈ రంగంలో భవిష్యత్తు ఇన్వెస్ట్మెంట్ అవకాశాలను గుర్తించవచ్చు కూడా. బీమా.. సమగ్ర మార్పు ఆసుపత్రి బిల్లు కోసం అప్పులపాలై జీవితాంతం ఇబ్బందులు పడ్డ దృష్టాంతాలు ఇప్పటికీ ఉన్నా... గతంకన్నా తగ్గాయి. కారణం... బీమాపై అవగాహన పెరగటం. ఇపుడు హెల్త్కేర్పై చేస్తున్న ఖర్చులు అత్యధికం బీమా కంపెనీల నుంచో, ప్రభుత్వ స్కీముల నుంచో చేస్తున్నవే తప్ప వ్యక్తుల నుంచి కాదు. అందుకే 2013–14లో 1.3 లక్షల కోట్లుగా ఉన్న ప్రభుత్వ ఖర్చు 2022–23 నాటికి 3.85 లక్షల కోట్లకు పెరిగింది. ఇదే సమయంలో మొత్తం ఆరోగ్య రంగంపై పెడుతున్న ఖర్చులో ప్రభుత్వ వాటా 28 శాతం నుంచి 43.7 శాతానికి పెరగ్గా... వ్యక్తులు సొంతంగా చేస్తున్న ఖర్చు 64 శాతం నుంచి 43.4 శాతానికి పడిపోయింది. ఆర్థికంగా ఇది అత్యంత ప్రాధాన్యమున్న పరిణామం. ఎందుకంటే ప్రభుత్వ లేదా బీమా కవరేజీ ఉన్న సందర్భాల్లో జనం చికిత్స విషయంలో పెద్దగా వెనకాడరు. త్వరగా నిర్ణయం తీసుకుంటారు. దీనివల్ల మొత్తం ఆరోగ్య ఎకానమీపై పెట్టే ఖర్చు పెరుగుతుంది. విస్తరణ అవకాశాలెక్కువే... జాతీయ హెల్త్ పాలసీ ప్రకారం ప్రతి వెయ్యి మందికి రెండు ఆసుపత్రి పడకలుండాలి. కానీ ఇపుడున్నది 1.4 మాత్రమే. అందులో ప్రభుత్వానిది 0.6. ఈ గ్యాప్తో విస్తరణకు ఎంత అవకాశముందో అర్థమవుతుండగా ప్రయివేటు రంగం దీన్ని అందుకోవటానికి వేగంగా అడుగులేస్తోంది. వచ్చే నాలుగేళ్లలో 18 ప్రముఖ ఆసుపత్రులో మరో 34వేల పడకలు జత చేయనున్నాయనేది తాజా ‘ఇక్రా’ అ«ంచనా. కాకపోతే ఇలా పడకలు పెరుగుతున్న కొద్దీ... ఆరోగ్య రంగంపై పెట్టే ఖర్చు కూడా మరింత పెరుగుతుంది. వీటివల్ల ప్రధానం ఆసుపత్రి భవనం.. మెడికల్, ఐసీయూ, డయాగ్నస్టిక్ పరికరాలు, సర్జికల్ ఉత్పత్తులు, డాక్టర్లు, నర్సులు, ఫార్మసీ, బీమా, హెల్త్కేర్ ఐటీ... ఇలా అన్నీ పెరుగుతాయి. అందుకే ఆసుపత్రి ఆదాయం ఒక్కటే కాకుండా ఆసుపత్రి విస్తరణ వల్ల మొత్తం హెల్త్కేర్ ఎకానమీపై ప్రభావం ఉంటుందని అర్థం చేసుకోవాలి. ఆరోగ్య రంగ దిగ్గజాలను ఇలా చూడొచ్చు...ఆసుపత్రులు 2026 హెల్త్కేర్ రివ్యూ ప్రకారం ఆసుపత్రుల రెవెన్యూ 15 శాతం వృద్ధి చెందుతోంది. బెడ్ ఆక్యుపెన్సీ 60–75 శాతం వరకూ ఉంది. → అపోలో హాస్పిటల్స్ → మ్యాక్స్ హెల్త్కేర్ → ఫోరి్టస్ హెల్త్కేర్ → ఆస్టర్ డీఎం హెల్త్కేర్ → మెదాంతా/ గ్లోబల్ హెల్త్ → నారాయణ హృదయాలయ → కిమ్స్ → రెయిన్బో చిల్డ్రన్స్ → యథార్థ్ హాస్పిటల్స్ డయాగ్నస్టిక్స్ కన్సాలిడేషన్, విస్తరణ, హోమ్ కలెక్షన్, డిజిటల్ బుకింగ్, ప్రత్యేక పరీక్షలతో వ్యవస్థీకృత డయాగ్నస్టిక్ కంపెనీలు వేగంగా విస్తరిస్తున్నాయి. 2026 ఆర్థిక సంవత్సరంలో ఇవి 15 శాతం వృద్ధిని నమోదు చేశాయి. 25 శాతానికిపైగా ఎబిటా మార్జిన్లను సాధించాయి. → డాక్టర్ లాల్ పాత్ల్యాబ్స్ → మెట్రోపోలిస్ హెల్త్కేర్ → విజయ డయాగ్నస్టిక్స్ → థైరోకేర్ → క్రిస్నా డయాగ్నస్టిక్స్ → సురక్షా డయాగ్నస్టిక్స్ మెడికల్ డివైజెస్, సర్జికల్ ప్రొడక్ట్స్ ఈ రంగంలో చాలా కంపెనీలు ఇప్పటికీ అన్లిస్టెడ్గానే ఉన్నాయి. కాబట్టి ఇందులో లిస్టయ్యే కంపెనీలను ఇన్వెస్టర్లు జాగ్రత్తగా గమనించాల్సిన అవసరం ఉంది. → పాలీ మెడిక్యూర్ → ప్రివెస్ట్ డెంట్ప్రో → న్యురెకా → జీకేబీ ఆప్తాల్మిక్స్ → శ్రీ పేస్ట్రానిక్స్ → హేమంత్ సర్జి్కల్ ఆరోగ్య బీమా హెల్త్కేర్కు ఫైనాన్సింగ్ ఇంజిన్గా పనిచేస్తున్న ఈ రంగం... ప్రివెంటివ్ కేర్పై పెరుగుతున్న అవగాహన కారణంగా వేగంగా వృద్ధి చెందుతోంది. ఇందులో స్టాండలోన్ కంపెనీలు తక్కువే. → స్టార్ హెల్త్ → నివా బూపా → ఐసీఐసీఐ లాంబార్డ్ (డైవర్సిఫైడ్) సీఆర్ఓ/ సీడీఎంఓ భారత ఫార్మా ఎగుమతులిపుడు జనరిక్ మందులకే పరిమితం కాదు. డ్రగ్ డిస్కవరీ, క్లినికల్ రీసెర్చ్, కాంట్రాక్ట్ డెవలప్మెంట్, తయారీ, స్పెషాలిటీ కెమిస్ట్రీ, బయాలాజిక్స్ వంటి రంగాల్లో అంతర్జాతీయ కంపెనీలు భారత సంస్థలపై ఆధారపడుతున్నాయి. దీంతో సీఆర్ఓ/సీడీఎంఓ అవకాశాలు పెరుగుతున్నాయి. → సింజీన్ ఇంటర్నేషనల్ → అరాజెన్ లైఫ్సైన్సెస్ → సాయి లైఫ్ సైన్సెస్ → ఆంథెమ్ బయోసైన్సెస్ → న్యూలాండ్ ల్యా»ొరేటరీస్ → గ్లాండ్ ఫార్మా → పిరమల్ ఫార్మా → లారస్ ల్యాబ్స్ → దివీస్ ల్యాబొరేటరీస్ హెల్త్టెక్, డిజిటల్ హెల్త్ పేషెంట్ రికార్డులు, డయాగ్నస్టిక్ చిత్రాలు, ల్యాబ్ రిపోర్ట్లు, బిల్లింగ్, బీమా క్లెయిమ్లు, ప్రిస్క్రిప్షన్లు... ఇలా అన్నింటికీ డిజిటల్ సేవలు అవసరమే. → టాటా ఎలక్సీ → పెర్సిస్టెంట్ సిస్టమ్స్ → కొఫోర్జ్ → ఇన్ఫోసిస్ → టీసీఎస్ → విప్రో → ఎంఫసిస్ ఇంకా హోమ్ హెల్త్కేర్, వృద్ధుల సంరక్షణ, మెడికల్ టూరిజం వంటి రంగాల్లో విస్తృతమైన అవకాశాలున్నా వీటిలో లిస్టెడ్ కంపెనీలు ప్రత్యేకంగా ఏమీ లేవు. చాలా ఆసుపత్రులు ఈ సేవల్ని అందిస్తుండగా... కొన్ని స్టార్టప్లు సైతం వేగంగా ఎదుగుతున్నాయి. కాబట్టి ఈ రంగాల్లో అవకాశాలను, మార్పులను ఇన్వెస్టర్లు గమనిస్తూ ఉండాలి.తదుపరి భాగంలో... ఆసుపత్రుల కేరాఫ్ ఎవరిది? అపోలో.. మాక్స్.. ఫోర్టిస్.. ఆస్టర్.. మెదాంతా.. నారాయణ.. కిమ్స్.. రెయిన్బో.. యథార్థ్ ఇవన్నీ అగ్రశ్రేణి ఆసుపత్రులే. మరి వీరిలో బాగా లబ్ధి పొందేదెవరు? ఎవరి ఆర్థిక పనితీరు అద్భుతంగా ఉండబోతోంది? తదుపరి 50వేల పడకల్లో ఎవరి వాటా ఎంత? ఇన్వెస్టర్లు చూడాల్సిందేంటి?.. వచ్చేవారం ‘సాక్షి వెల్త్’లో తెలుసుకుందాం. రమణమూర్తి మంథా -
అదిరిపోయే లాభాలే కాదు అర్థంకాని రిస్క్ లూ ఉంటాయ్
ప్రపంచవ్యాప్తంగా ఎన్ని వేల మంది ఆడినా... ఒక ఆటలో ఒలింపిక్ విజేత మాత్రం ఒక్కరే. విశ్వక్రీడా యవనికపై మెరిసేదీ ఆ ఒక్కరే. ప్రపంచవ్యాప్తంగా ఔత్సాహికులకు స్ఫూర్తినిచ్చేదీ ఆ ఒక్కరే. మరి వేల మంది పరాజితుల సంగతో..? అదెవరికీ పట్టదు. ఇది తప్పేమీ కాదు. ఎందుకంటే విజేతల నుంచి స్ఫూర్తి పొంది వారిని అనుసరించిన వారు ఆ క్రీడలో ఎక్కడో ఒకచోట స్థిరపడతారు. నిజ జీవితంలోనూ ఇది మంచిదే!!. కానీ పెట్టుబడులతో ముడిపడ్డ స్టాక్ మార్కెట్లలోనో...? స్టాక్ మార్కెట్లలోనూ గుర్తింపు విజేతలకే. ఎందుకంటే రెండేళ్లలో 5 రెట్లు పెరిగిన షేరు కొన్ని లక్షల మంది ఇన్వెస్టర్లను ఆకర్షిస్తుంది. కానీ అదే రెండేళ్లలో 90 శాతం పతనమైన షేరును పట్టించుకోరెవరూ!. కానీ ఇవి రెండూ షేర్లే. రెండింటి నుంచీ నేర్చుకోవాల్సింది చాలా ఉంది. భారీ ర్యాలీ తరువాత ఇన్వెస్ట్చేసినా ఇబ్బందే. బాగా పడిపోయింది కదా అని కొన్నా ఇబ్బందే. ఇదంతా ఎందుకంటే... చిన్న షేర్లలో రాబడులు ఇన్వెస్టర్లను ఊరిస్తుంటాయి. ఆకర్షిస్తాయి. కానీ అదే స్మాల్క్యాప్ షేర్లలో తట్టుకోలేనంత రిస్కులూ ఉంటాయి. కాకపోతే అవి బయటకు కనిపించవు. భారతీయ స్టాక్ మార్కెట్లలో ఇపుడు స్మాల్క్యాప్ ఫీవర్ తారస్థాయిలో ఉంది. ఈ నేపథ్యంలో ఇన్వెస్టర్లకు రాబడులతో పాటు రిస్కులూ తెలియజేసేదే ఈ ‘సాక్షి వెల్త్’ స్టోరీ...మన మార్కెట్లలో ఎప్పుడూ ఒక ప్రత్యేకమైన ధోరణి కనిపిస్తూ ఉంటుంది. స్మాల్క్యాప్ షేర్లు పెరగటం మొదలైనపుడు ఇన్వెస్టర్లు చూసేది ఆ ర్యాలీ ఒక్కటే కాదు. ఆ ర్యాలీలో మల్టీబ్యాగర్లుగా మారే అవకాశమున్న షేర్లకోసం వేటాడతారు. అదే సమయంలో ఒక షేరు రెట్టింపవుతుంది. మరో షేరు 3 రెట్లు పెరుగుతుంది. కొన్ని వాట్సాప్ గ్రూపుల్లో 5 రెట్లు... 10 రెట్లు పెరిగిన షేర్లంటూ కొన్నింటి గురించి సర్క్యులేషన్ మొదలవుతుంది. స్మాల్క్యాప్ ఫండ్లు అకస్మాత్తుగా ఆకర్షణీయంగా మారిపోతాయి. సిప్ (సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్) రిజి్రస్టేషన్లు పెరుగుతాయి. అప్పటిదాకా ఏడాదికి 12–15% రాబడి వస్తే అద్భుతమని భావించిన ఇన్వెస్టర్లు కూడా... మిగతావాళ్లకు ఏడాదిలోనే రూ.లక్షకు రూ.5 లక్షలు వచ్చినపుడు తామెందుకు అంత తక్కువ రాబడితో సంతృప్తి పొందాలని భావిస్తారు. అదిగో... రిస్కు మొదలయ్యేది అక్కడే. నిజానికి స్మాల్క్యాప్ షేర్లు సంపద సృష్టికి పనికిరావా అంటే... కచ్చితంగా పనికొస్తాయి. ఎందుకంటే దేశంలో అద్భుతమైన సంపద సృష్టించిన భారీ కంపెనీలు చాలావరకూ ఒకనాడు స్మాల్క్యాప్గా అడుగుపెట్టినవే. కాకపోతే ఏడాదిలో 300% పెరిగిన కంపెనీలున్నపుడు అదే ఏడాదిలో 70–80–90% పడిపోయిన షేర్లూ ఉంటాయని గుర్తించకపోవటం. ఎందుకంటే స్టాక్మార్కెట్ల చరిత్రలో ఇలాంటి ఉదంతాలు కోకొల్లలు. మొదట స్టోరీ... ఆ వెంటే ధనప్రవాహం స్మాల్క్యాప్ షేర్ల చక్రభ్రమణం తరచూ ఒకేలా ఉంటుంది. మొదట ఆర్థిక వ్యవస్థ మెరుగుపడటమో... లేకపోతే ఈ రంగం మెరుగుపడటమో జరుగుతుంది. కంపెనీల ఆదాయం పెరుగుతుంది. కొన్నిషేర్లు రాణిస్తాయి. దాన్ని మొదట సంస్థాగత ఇన్వెస్టర్లు గుర్తిస్తారు. వారి కొనుగోళ్లతో ఆ షేర్లు రివ్వుమంటాయి. ఇక ఇన్ఫ్లుయెన్సర్లు, మీడియా కథనాలు మొదలవుతాయి. రిటైలర్లు ప్రవేశిస్తారు. అప్పటికే అది 2–3 రెట్లు పెరిగిందనుకోండి. ‘ఇంక ఆ తరవాత ఎంత పెరుగుతుంది?’ ఈ ప్రశ్నకు జవాబు కష్టం. ఎందుకంటే అప్పటికే ఈజీ ర్యాలీ కాలం ముగుస్తుంది మరి!!. 2016–17 ర్యాలీలో ఈ ధోరణి స్పష్టంగా కనిపించింది. 2014 జనవరి–2017 డిసెంబరు మధ్య బీఎస్ఈ స్మాల్క్యాప్ సూచీ ఏకంగా 193% పెరిగింది. అప్పటినుంచి తిరుగుటపా మొదలైంది. 6 నెలలు గడిచేసరికి స్మాల్క్యాప్ సూచీ 15% నష్టపోయింది. సూచీలోని 67 షేర్లు సగానికన్నా ఎక్కువ పడిపోగా... చాలా షేర్లు 70–90% నష్టపోయాయి. దీనర్థం స్మాల్క్యాప్ షేర్లు చెడ్డవని కాదు. వాటి విలువ, లిక్విడిటీ, వ్యాపార నాణ్యతే ప్రతికూల పరిస్థితుల్లో వాటిని కాపాడతాయని. అవన్నీ చూశాకే ఇన్వెస్ట్ చేయాలని.ఇవిగో కొన్ని ఉదాహరణలు... వక్రంగీ: 207 శాతం లాభం... 92 శాతం నష్టం ఇన్వెస్టర్లు గుర్తుంచుకోవాల్సిందంటే పెరుగుదల... తగ్గుదల ఒకటికాదు. ఎందుకంటే 100 శాతం పెరిగిన షేరు 50 శాతం పడిందంటే చాలు. ఆ పెరుగుదల కరిగిపోయినట్టే. ఫైనాన్షియల్ సేవల ఏజెన్సీ వక్రంగీ... 2017లో 207 శాతం పెరిగింది. 2018 జనవర్లో ఏకంగా రూ.515 దగ్గర ఆల్టైమ్ గరిష్ఠ ధరకు చేరింది. అక్కడ స్టోరీ మారింది. కంపెనీ వాస్తవాలు చెప్పటం లేదని, కార్పొరేట్ గవర్నెన్స్ లేదని ఆందోళనలు రేగాయి. షేరులో ఊగిసలాట మొదలైంది. జనవరిలో భారీగా పడి... అంతకన్నా వేగంగా పెరిగింది కూడా. కానీ 2018 చివరికల్లా 92 శాతం పడిపోయి రూ.50 కన్నా దిగువకొచ్చేసింది. ఇక్కడ గమనించాల్సిందొకటే. → రూ.500 దగ్గర అది ఖరీదైన షేరే... కానీ పెరుగుతోంది కనక ఆకర్షణీయం. → రూ.300 దగ్గర... మంచి బేరమే కాబట్టి కొనొచ్చని అనుకున్నారు చాలామంది. → రూ.150 దగ్గర... పడాల్సిన దానికన్నా ఎక్కువ పడిపోయిందనుకున్నారు. → రూ.50 దగ్గర... స్టోరీ మారింది. ఇక దీనివంక చూడటం అనవసరం అనుకున్నారు. పడింది 92 శాతం. కానీ అది మళ్లీ పూర్వస్థాయికి రావాలంటే దాదాపు 900 శాతం పెరగాలి!!. అది సాధ్యమా? పూర్తిగా రికవరీ అయ్యేదాకా ఆ షేరును హోల్డ్ చేయటం కరెక్టా..? ఇపుడైతే వక్రంగీ ఏకంగా రూ.5 దగ్గర ఉందనుకోండి. అది వేరే విషయం. పీజీ జ్యుయల్లర్స్: 90 శాతం పడ్డా... స్టోరీ ఇంకా ఉంది ఇదో భిన్నమైన కథ. 2018 జనవరిలో ఈ షేరు ధర ఏకంగా రూ.587 వద్ద ఆల్టైమ్ గరిష్ఠానికి చేరింది. తరవాత నాటకీయంగా పడిపోయి 2019 ఆగస్టు నాటికి రూ.27కు చేరింది. అంటే గరిష్ఠ స్థాయి వద్ద రూ.లక్ష ఇన్వెస్ట్ చేస్తే ఏడాదిన్నర గడిచాక మిగిలింది రూ.4,600. ప్రమోటర్ల లావాదేవీలు... ఈ కంపెనీకి వక్రంగీతో ఉన్న అనుబంధం, పెరిగిన అప్పులు ఇవన్నీ కలిసి పీసీ జ్యుయలర్స్ను పడేశాయి. అది దీర్ఘకాలం ఆర్థిక సంక్షోభాన్ని ఎదుర్కోవాల్సి వచ్చింది. అలాగని పీసీ జ్యుయలర్స్ కథ అక్కడితో ముగిసిపోలేదు. రుణాల పునర్వ్యవస్థీకరణ చేపట్టింది. మూలధనాన్ని సమీకరించింది. బ్యాలెన్స్ షీట్, కార్యకలాపాలు... అన్నీ మారాయి. 2025 నాటికి షేరు చెప్పుకోదగ్గ స్థాయిలో రికవరీ అయింది. దీన్నుంచి నేర్చుకోవాల్సింది ఒక్కటే. → పడిపోయింది కదా అని ప్రతి షేరూ కొనటం కరెక్టు కాదు. → 90 శాతం పడ్డ షేరు... అక్కడి నుంచి మరో సగం పడదనే గ్యారంటీ లేదు. → 90 శాతం పడ్డాక ఆ కంపెనీ వ్యాపారం, పనితీరు మారితే తప్ప రికవరీ కష్టం. అందుకే 90 శాతం పడిపోయింది కదా... ఇంకేం పడుతుందిలే అని ఇన్వెస్ట్ చేయటం సరైన వ్యూహం కాదు. మన్పసంద్ బేవరేజెస్.. అంతర్గత సమస్య అప్పట్లో ఇది హాట్ ఫేవరెట్. 2017 సెపె్టంబర్లో దీని ధర రూ.512. అదిగో... అప్పుడు మొదలయ్యాయి హెచ్చరికలు. మొదట ఆడిటర్లు తప్పుకున్నారు. తరువాత కంపెనీపై పన్ను అధికారులు చర్యలకు దిగారు. కంపెనీ ఆర్థిక ఫలితాలపై స్క్రూటినీ మొదలైంది. షేరు పతనం మొదలైంది. 2018 జూలైకల్లా రూ.100 దిగువకొచ్చేసింది. మరో ఏడాది గడిచేసరికి రూ.10 కన్నా తక్కువకొచ్చేసింది. చివరకు ట్రేడింగ్ నిలిచిపోయింది. దీన్నుంచి గమనించాల్సిందేంటంటే... →సంఖ్యల్లో వృద్ధిని చూస్తే సరిపోదు. అ సంఖ్యలు కరెక్టో కాదో కూడా తెలుసుకోవాలి. డీహెచ్ఎఫ్ఎల్: షేరు విలువ జీరో అయిపోవచ్చు ఒక షేరు 20 శాతం పడొచ్చు. 50 శాతం పడొచ్చు. 90 శాతం కూడా పడొచ్చు. కానీ విలువ పూర్తిగా అంతర్థానమవటం అనేది డీహెచ్ఎఫ్ఎల్ను చూసి తెలుసుకోవాలి. నిజానికి దీవాన్ హౌసింగ్ ఫైనాన్స్ అనేది దేశవ్యాప్తంగా తెలిసిన ఆర్థిక సేవల దిగ్గజం. అయితే లిక్విడిటీ లేదని, మొండి బాకీలు పెరిగాయని ఆందోళనలు రేగటంతో 2018 సెపె్టంబర్లో డీహెచ్ఎఫ్ఎల్ షేరు ఒకేరోజు ఏకంగా 60 శాతం పడింది. తరవాత సంస్థ దివాలా పిటిషన్ వేసింది. 2021 పిరమల్ క్యాపిటల్ సంస్థ దాఖలు చేసిన పరిష్కార ప్రణాళికను ఎన్సీఎల్టీ ఆమోదించింది. దీనిప్రకారం సంస్థ ఈక్విటీ షేరుహోల్డర్ల వాటా విలువ జీరో అయిపోయింది. ట్రేడింగ్ నిలిచిపోయింది. బ్రైట్కామ్ గ్రూప్: అమ్మటమే అసాధ్యమైతే... కార్పొరేట్ గవర్నెన్స్ ఆందోళనలు చెరిగిపోలేదనటానికి తాజా సాక్ష్యం బ్రైట్కామ్ గ్రూప్. భారీ గా పెరిగి... దారుణంగా పతనమైన ఈ కంపెనీపై సెబీ చర్యలకూ దిగింది. రెండు త్రైమాసికాలు వరసగా ఆర్థిక ఫలితాలు ప్రకటించకపోవటంతో... ఈ కంపెనీ షేరు క్రయవిక్రయాలను నిలిపేస్తున్నట్లు 2024 జూన్లో ఎక్సే్ఛంజీలు ప్రకటించాయి. అంటే... షేరు పడటమే కాదు. కొన్నిసార్లు క్రయవిక్రయాలూ చేయలేం. చేతిలో షేర్లున్నా అమ్ముకోలేం. అదీ కథ.అదిరిపోయే అద్భుతాలూ ఉన్నాయ్... ఇన్వెస్టర్ల చేతులు కాల్చినవే కాదు. వారికి అద్భుతమైన లాభాలిచ్చి సంపద సృష్టించిన షేర్లు చాలా ఉన్నాయి. ఎందుకంటే స్మాల్క్యాప్ షేర్లు ఊహించని సంపద సృష్టిస్తాయి. 2024 నాటి ర్యాలీనే తీసుకుందాం. బీఎస్ఈ స్మాల్క్యాప్ సూచీలోని పలు షేర్లు మల్టీ బ్యాగర్లుగా మారాయి. జై బాలాజీ ఇండస్ట్రీస్ 20 రెట్లు పెరిగింది. వారీ రెన్యువబుల్ టెక్నాలజీస్ 9 రెట్లు పెరిగింది. జీఈ వెర్నోవా టీ అండ్ డీ, ఆరియన్ ప్రో సొల్యూషన్స్, ఫోర్స్ మోటార్స్, ట్రాన్స్ఫార్మర్స్ అండ్ రెక్టిఫయర్స్, కేపీఐ గ్రీన్ ఎనర్జీ, ఐనాక్స్ విండ్, సుజ్లాన్ ఎనర్జీ, హెచ్బీఎల్ పవర్ సిస్టమ్స్ వంటివి గణనీయమైన లాభాలనిచ్చాయి. మొత్తంగా చూస్తే 2024 ఆర్థిక సంవత్సరంలో బీఎస్ఈ స్మాల్ క్యాప్ సూచీలో 252 షేర్లు మల్టీబ్యాగర్లుగా మారాయి. వారీ రెన్యువబుల్స్: ఏడాదిలోనే 15 రెట్లు! సౌర విద్యుత్ రంగం సృష్టించిన మల్టీబ్యాగర్ ఈ కంపెనీ. ఎందుకంటే 2014 ఏప్రిల్ నాటికి ఈ షేరు ఒక ఏడాదిలోనే ఏకంగా 1,501 శాతం పెరిగి రికార్డు సృష్టించింది. ఒక స్మాల్క్యాప్ షేరు ఏ స్థాయిలో సంపద సృష్టించగలదో చూపించింది. కాకపోతే ఆ సమయంలో దీన్ని చూసి ఇన్వెస్ట్ చేయటం ప్రమాదకరమే. ఎందుకంటే 15 రెట్లు పెరిగాక అది ఏ స్థాయలో పెరిగిందో తెలుస్తుంది తప్ప... భవిష్యత్తులో ఏ స్థాయిలో పెరుగుతుందో తెలియదు. ఎందుకంటే స్టాక్ మార్కెట్లలో గత రికార్డులేవీ భవిష్యత్తుకు సూచనలు కావు. ఇన్వెస్టర్లు గమనించాల్సింది ఇదే. ఇన్వెస్టర్లూ... ఇవి గుర్తుంచుకోండి → ‘నా పోర్టుఫోలియోలో 80కి పైగా షేర్లున్నాయి. ఇందులో చాలా రంగాలున్నాయి కనక రిస్కు తక్కువ’ అని ఎవరైనా అంటే అది కరెక్టు అనుకోవద్దు. ఎందుకంటే చాలా రంగాలు అర్థిక చక్రంతో ముడిపడి ఉంటాయి. ఉదాహరణకు క్యాపిటల్ గూడ్స్, డిఫెన్స్, రైల్వే, ఇన్ఫ్రా, రెన్యువబుల్ ఎనర్జీ వంటి రంగాలకు చెందిన షేర్లు ఎన్ని ఉన్నా... కొన్ని ప్రత్యేక పరిస్థితులకు ఈ రంగాలన్నీ కామన్గా ప్రభావితమయ్యేవే. → ‘సిప్’ ఇన్వెస్ట్మెంట్లను ఎట్టి పరిస్థితుల్లోనూ మార్కెట్లు పడ్డపుడు నిలిపేయొద్దు. ఎందుకంటే ఆ సమయంలోనే యూనిట్లు తక్కువ ధరకు దొరుకుతాయి. అప్పుడు చేసిన ఇన్వెస్ట్మెంట్ల వల్లే రికవరీ వేగం పెరిగి... రాబడులూ మెరుగవుతాయి. సిప్ నిలిపివేసి మళ్లీ పెరిగేటపుడు మొదలుపెడితే... లాభాలు చూడటం కష్టం. → ‘ఏ స్మాల్క్యాప్ 10 రెట్లు పెరుగుతుంది?’ అని చూడొద్దు. దానిబదులు తాము ఇన్వెస్ట్ చేసే కంపెనీకి ఎలాంటి రిస్క్ లున్నాయో చూడాలి. స్మాల్క్యాప్ షేర్లు కొనే ముందు వాటి రుణాలు... క్యాష్ఫ్లో... ప్రమోటర్ల తనఖా పరిస్థితి... ఆడిటర్ల నాణ్యత... రావాల్సిన బకాయిలు... సంబంధిత పక్షాల లావాదేవీలు... ప్రమోటర్ల వాటా ఎంత?.. అప్పులేంటి?... వాల్యుయేషన్ సరైనదేనా..? అనేవి చూడాలి. → మంచి షేర్లలో ఇన్వెస్ట్ చేస్తే అవే మల్టీ బ్యాగర్లు కావచ్చు. అంతేతప్ప మల్టీబ్యాగర్లను ఎంచుకుని, వాటికోసం ఇన్వెస్ట్ చేయటం సరికాదు.లిక్విడిటీ.... కనిపించని రిస్కు లార్జ్క్యాప్ షేర్లకు, స్మాల్క్యాప్ షేర్లకు ప్రధానమైన తేడా ఒకటుంది. అదే... లిక్విడిటీ. ఉదాహరణకు లార్జ్క్యాప్ షేరు ఏదో కారణంతో 10 శాతం పడిందనుకోండి. అయినా సరే దాన్ని కొనటానికి, అమ్మటానికి వేలమంది ఉంటారు. అదే స్మాల్క్యాప్ షేరైతే కథ వేరే ఉంటుంది. ఎక్కువ మంది కొనాలనుకునేటపుడు అది అప్పర్ సర్క్యూట్ను తాకి లాక వుతుంది. షేరు పెరుగుతుంటుంది తప్ప కొనాలంటే కావలసినన్ని షేర్లు దొరకవు. అదే పడ్డప్పుడైతే ఎక్కువ మంది విక్రయించడానికి ఉంటారు తప్ప కొనేవారెవరూ ఉండరు. డౌన్ సర్క్యూట్లో లాకవు తూ ఉంటుంది. షేరు పడుతూ ఉంటుంది త ప్ప విక్ర యించడం కష్టం. ఇది కేవలం స్మాల్క్యాప్ షేర్ల కే పరిమితమయిన ప్రమాదం. కనిపించని రిస్క్ . మ్యూచువల్ ఫండ్లకూ ఈ రిస్క్ ఉంటుంది... స్మాల్క్యాప్ మ్యూచువల్ ఫండ్లు రకరకాల కంపెనీల్లో ఇన్వెస్ట్ చేస్తాయి కనక రిస్క్ ను తగ్గించుకున్నట్టు కనిపిస్తాయి. కానీ ఒక కంపెనీ షేరు పడుతున్నపుడు బయటపడటం వాటిక్కూడా కష్టమే. సాధారణ ఇన్వెస్టర్లయితే తక్కువ షేర్లుంటాయి కనక ఏదో ధర దగ్గర బయటపడొచ్చు. ఫండ్లు బయటపడం అంత తేలికకాదు. పైపెచ్చు స్మాల్క్యాప్ ఫండ్లలో ఇన్వెస్ట్చేసేవారు పెరిగినపుడు ఆ నిధుల్ని తప్పనిసరిగా ఇన్వెస్ట్ చేయటం ఫండ్ మేనేజర్ల బాధ్యత. అలాగే మార్కెట్లు పడుతున్నపుడు ఇన్వెస్టర్లు కనక రిడీమ్ చేసుకుంటే కొన్ని షేర్లు విక్రయించయినా వారికి చెల్లించక తప్పదు. ఈ రెండు సందర్భాల్లోనూ వారు పెరిగిన ధర దగ్గర సైతం కొనటమో... లేక అసవరం లేకున్నా విక్రయించటమో చేయక తప్పదు. దీన్నిబట్టి అర్థం చేసుకోవాల్సింది ఒకటే. డైవర్సిఫైడ్ స్మాల్క్యాప్ ఫండ్ అన్నంత మాత్రాన రిస్కు తక్కువనుకోవద్దు. ఇన్వెస్టర్లు చేయాల్సిందేంటి? మరి ఇన్వెస్టర్లు చేయాల్సిందేంటి? స్మాల్క్యాప్ షేర్లు కొనాలా... వద్దా? నిజానికి స్మాల్క్యాప్ షేర్లు కొనటమేమీ తప్పు కాదు. కానీ వేరెవరో కొన్నాక 5 రెట్లు పెరిగింది కాబట్టి మనమూ కొనాలనుకోవటం తప్పు. ఎందుకంటే 5రెట్లు పెరిగిందన్న వాట్సాప్ స్క్రీన్షాట్ మన దగ్గరకు వచ్చేసరికి స్టోరీ మారిపోయి ఉండొచ్చు. అప్పుడు కొనటం అంటే... గత చరిత్ర చూసి కొనటమే. చరిత్ర కాకుండా వ్యాపార నాణ్యత చూసి కొంటే అద్భుతాలకూ అవకాశం ఉంటుంది. రమణమూర్తి మంథా -
సరిగా ‘సిప్’ చేస్తే... చేతికి మరో జీతం!
బంగారం, వెండి ధరలు బాగా పెరిగి పోయాయి. కొనటం కష్టం. ఒకవేళ బ్యాంకుల్లో డిపాజిట్ చేస్తే... వడ్డీ ఆశాజనకంగా లేదు. ఈపీఎఫ్లో పెడితే... వడ్డీ బావున్నా దీర్ఘకాలం వేచిచూడాలి. పోస్టాఫీసు స్కీముల్లో అయితే లిమిట్ ఉంటుంది. తక్కువే పెట్టగలం. మరేం చెయ్యాలి? భవిష్యత్తు కోసం అందుబాటులో ఉన్న ఇన్వెస్ట్మెంట్ మార్గమేంటి? మున్ముందు ఒక జీతంలా నెలనెలా రావాలంటే ఏం చెయ్యాలి? ఈ ప్రశ్నకు సమాధానం ఒక్కటే. సిప్ మార్గంలో మ్యూచువల్ ఫండ్లలో ఇన్వెస్ట్ చేయటం. నెలకు రూ.5వేల చొప్పున ‘సిప్’ చేస్తే స్థిరమైన జీతాన్ని సాధించటం పెద్ద కష్టమేమీ కాదు. కాకపోతే ఇలా సిప్ చేయటానికి కొన్ని మార్గదర్శకాలను అనుసరించాల్సి ఉంటుంది. అవేంటో వివరించేదే ఈ ‘వెల్త్ స్టోరీ’నెలకు రూ.5వేలు. అంటే సంవత్సరానికి రూ.60 వేలు. ఈ మొత్తంతో అప్పటికప్పుడు ఒక నిధిని పోగేద్దామనుకుంటే సాధ్యం కాదు. కాకపోతే ఓ 20–25 సంవత్సరాలు గనక ఇలానే ఇన్వెస్ట్ చేస్తే... అర్థవంతమైన నిధి ఏర్పడుతుంది. దీనిపై స్థిరమైన జీతాన్ని పొందొచ్చు. అలా వచ్చే జీతం ఇంటి ఖర్చులకు సరిపోతుంది. చివరి రోజుల్లో ఉద్యోగం చెయ్యాల్సిన అవసరం తప్పుతుంది. అందుకే... దీన్ని భవిష్యత్లో వచ్చే రెండో జీతంగానే చూడాలి తప్ప ఒక భారీ గ్యారంటీడ్ నిధిగా చూడకూడదు. క్రమం తప్పకుండా విత్డ్రా చేసుకునేట్లుగా పోర్టుఫోలియోను డిజైన్ చేసుకోవచ్చు. రెండో జీతమంటే ఏంటి? ఒక పెద్ద నిధి సమకూరగానే దాన్ని ఖర్చుపెట్టేసేలా ఉండకూడదు. ఆ వచ్చేదాని కోసం ముందే ఖర్చులు సిద్ధం చేసి పెట్టుకోవటం కూడా సరికాదు. ఆ నిధి నుంచి వార్షికంగా కొంత సొçమ్ము తీసుకోవటమే లక్ష్యంగా ఉండాలి. మిగిలింది పెట్టుబడిగానే కొనసాగుతుంది. ఉదాహరణకు ఏడాదికి 4 శాతం విత్డ్రా చేసుకుంటే... ఆ మిగిలిన మొత్తం పెట్టుబడిగా కొనసాగుతుంది కనక సుదీర్ఘకాలం మన లక్ష్యానికి ఢోకా ఉండదు. అదెలాగో చూద్దాం... → రూ.30 లక్షల నిధి గనక సమకూరితే దాని ద్వారా నెలకు రూ.12 వేలు విత్డ్రా చేసుకునే అవకాశం ఉంటుంది. → రూ.60 లక్షల నిధి గనక సమకూరితే దాన్నుంచి ఈజీగా నెలకు రూ.25వేల వరకు విత్డ్రా చేసుకోవచ్చు. → రూ.కోటి నిధి గనక సమకూరితే రమారమి నెలకు రూ.40 వేలు విత్డ్రా చేసుకున్నా ఇబ్బంది ఉండదు.ప్రతి నెలా ‘సిప్’ రూపంలో రూ.5వేలు చొప్పున ఇన్వెస్ట్ చేస్తే దీర్ఘకాలంలో ఎంతవుతుంది? నిజానికి పాతికేళ్లు గనక ఇలా ఇన్వెస్ట్ చేస్తూ వెళితే రూ.కోటి కూడా కావచ్చు. కాకపోతే ఇది పూర్తిగా మార్కెట్ రాబడులపై ఆధారపడి ఉంటుంది. దీర్ఘ కాలానికైతే మార్కెట్లు ఎప్పుడూ మంచి రాబడులే ఇస్తున్నాయి కనక ఇబ్బంది ఉండదు. ఎన్నేళ్లకు ఎంతవుతుందన్నది ఈ పట్టికలో చూద్దాం...నెలకు రూ.5వేలు... ఎంతవుతుంది?పై పట్టికలో 10 శాతం రాబడి లెక్కన చూసుకుంటే రూ.5000 సిప్ 20 ఏళ్లలో 38 లక్షలవుతుంది. దీన్లోంచి ఏటా 4 శాతం చొప్పున నెలకు రూ.22,100 విత్డ్రా చేయొచ్చు. అదే 10 శాతం రాబడి లెక్కన 25 ఏళ్లు ఇన్వెస్ట్ చేస్తే సిప్ మొత్తం రూ.66 లక్షలవుతుంది. నెలకు రూ.22,100 చొప్పున విత్డ్రా చేయటానికి అనుకూలంగా ఉంటుంది. ఇందులో తెలుసుకోవాల్సింది ఒక్కటే. తొలి దశాబ్దంలో ఒక మంచి ఇన్వెస్టింగ్ పద్ధతి అలవాటవుతుంది. తరువాతి దశాబ్దాల్లో కాంపౌండింగ్ వల్ల భారీ నిధి సమకూరుతుంది. ద్రవ్యోల్బణాన్ని గమనించక తప్పదు... భవిష్యత్తులో నెలకు రూ.20వేలు వస్తుందనుకోండి. ఆ మొత్తంతో ఇప్పుడు రూ. 20 వేలతో ఏం కొనగలుగుతున్నామో అవన్నీ కొనలేం. ఎందుకంటే ధరలు పెరుగుతాయి. అదే ద్రవ్యోల్బణం. ఇది ఏటా 5 శాతం పెరుగుతుందనుకుంటే ప్రస్తుతం నెలవారీ ఇంటి ఖర్చులకు పెడుతున్న రూ.10వేలు ... 10 ఏళ్లలో రూ.16,300కు చేరుతుంది. 15 ఏళ్లలో ఇది రూ.20,800 అవుతుంది. 20 ఏళ్లలో ఇది ఏకంగా రూ.26,500 అవుతుంది. అందుకే రూ.5,000 నెలవారీ సిప్ అనేది ఒక శుభారంభంగా చూడాలి. అంతే తప్ప ఇదే పూర్తిస్థాయి రిటైర్మెంట్ ప్రణాళిక కాదు. ఇందుకంటే దేశంలో వినియోగ ద్రవ్యోల్బణం ఏటా 4 శాతం వరకూ పెరుగుతున్నట్లు గడిచిన కొన్నేళ్ల డేటా చెబుతోంది. కాకపోతే చదివే చదువు, వెళ్లే ఆసుపత్రి, జీవన స్థాయిని బట్టి కుటుంబాలు ఎవరికివారు అంతకన్నా ఎక్కువ రేటు ద్రవ్యోల్బణాన్ని కూడా భరించాల్సి రావచ్చు. ఏటా ‘సిప్’ పెంచటం... సూపర్ స్టెప్మీరు నెలకు రూ.,5వేలతోనే సిప్ ఆరంభించి ఉండొచ్చు. కానీ ఏటా 10 శాతం పెంచుకుంటూ వెళ్లటమనేది మీకు భవిష్యత్తులో సమకూరబోయే నిధిని నాటకీయంగా మార్చేస్తుంది. అలా పెంచుతూ వెళితే ఏమవుతుందంటే... ఏటా 10 శాతం పెంచుకుంటూ వెళితే 25 ఏళ్లలో సమకూరే నిధి వల్ల నెలకు రూ.54,300 విత్డ్రా చేసుకోవటానికి వీలవుతుంది. అందుకనే ఏటా సిప్ మొత్తాన్ని పెంచుకుంటూ వెళ్లటమనేది తొలి నాళ్ల నుంచీ ఆరంభిస్తే అద్భుతమైన ఫలితం ఉంటుంది. మరో ముఖ్యమైన విషయమేంటంటే జీతం పెరిగినపుడల్లా... దాంట్లో కొంత సిప్కు కేటాయించటం. అలా చేయటం వల్ల పెంపు భారమనిపించదు. ఈ తప్పులు చేయొద్దు.... → మార్కెట్లు పడ్డప్పుడు నిలిపేయటం... చాలామంది ఇన్వెస్టర్లు చేసే తప్పు ఇదే. మార్కెట్లు బాగా పడుతున్న సందర్భాల్లో నష్టాలు వస్తాయనే కారణంతో సిప్ను నిలిపేస్తుంటారు. కానీ ఆ సమయంలో తాము ఇన్వెస్ట్ చేస్తున్న మొత్తానికి ఎక్కువ యూనిట్లు వస్తాయనే వాస్తవాన్ని గ్రహించరు. ఇంకా పడ్డాక కొందాంలే... అనే ధోరణితో ఉంటారు. కానీ మార్కెట్లు పడేటపుడు ఎంతవరకూ పడతాయో... ఎప్పటి నుంచి పెరుగుతాయో ఎవ్వరూ అంచనా వేయలేరు. కాబట్టే ఇలాంటి సందర్భాల్లో సిప్ చాలా ఉపయోగపడుతుంది. లక్ష్యాలు దీర్ఘకాలికం కనక ఈ ఊగిసలాటలు తాత్కాలికమేనని గ్రహించటం అత్యవసరం. → రాబడులకు గ్యారంటీ ఉండదు... ఏటా 10 శాతమో, 12 శాతమో పెరుగుతాయనే ఉద్దేశంతోనే ఇన్వెస్ట్ చేస్తారు కదా!. కాకపోతే అది గ్యారంటీ అని, తమ చేతిలోకి అనుకున్న మొత్తం తప్పనిసరిగా వస్తుందని మాత్రం అనుకోకూడదు. కాలిక్యులేటర్లో లెక్కలు వేసి... ఆ మేరకు మొత్తం తమ చేతిలోకి వస్తుంది కదా అని దాని ఆధారంగా భవిష్యత్తు ప్రణాళికలు వేసుకోవటం సరికాదు. ఎందుకంటే చివరికి మనం అనుకున్న మొత్తం కన్నా ఎక్కువైనా రావచ్చు. లేదా తక్కువైనా రావచ్చు. కాకపోతే దీర్ఘకాలంలో ఎప్పుడూ మంచి లాభాలే వస్తాయన్నది చరిత్ర చెబుతున్న సత్యం. → ఇన్వెస్ట్మెంట్ కన్నా ముందు పునాది ముఖ్యంఆర్థికంగా ఇబ్బందుల్లేని పరిస్థితులనేవి అన్నిటికన్నా ప్రధానం. ఇబ్బందులు పడుతూ... ఎలాంటి జాగ్రత్తలూ తీసుకోకుండా దూకుడుగా సిప్లో ఇన్వెస్ట్ చేయటం కూడా అంత తెలివైన నిర్ణయమేమీ కాదు. అందుకే సిప్లో ఇన్వెస్ట్ చేసే ముందు ఈ అంశాలు చూసుకోవాలి.... → అత్యవసర ఖర్చులనేవి ఎటునుంచి ఎలా వస్తాయో తెలియదు. కాబట్టి వీటికి తగినంత అత్యవసర నిధి ఉండాలి. → చాలినంత ఆరోగ్య బీమా కవరేజీ ఉండాలి. టర్మ్ లైఫ్ కవరేజీ కూడా ప్రధానమే. → ఎక్కువ వడ్డీ ఉన్న అప్పుల్ని తగ్గించుకోవటానికి ప్రణాళిక ఉండాలి. ప్రత్యేకించి క్రెడిట్ కార్డు రుణాలు, ఖరీదైన వ్యక్తిగత రుణాలు ఈ కోవలోకి వస్తాయి. → దగ్గర్లో చేయాల్సిన పనులకు ప్రత్యేక నిధి అవసరం. వచ్చే ఏడాది చెల్లించాల్సిన స్కూలు లేదా కాలేజీ ఫీజు, వచ్చేనెల చెల్లించాల్సిన గృహ రుణం ఈఎంఐ...ఇలాంటివి దీని పరిధిలోకి వస్తాయి. → ప్రత్యేకించి ఇన్వెస్ట్ చేయటానికి అప్పు తీసుకోవటమనేది ప్రమాదకరం. ఎట్టి పరిస్థితుల్లోనూ ఈ ట్రాప్లో పడొద్దు. ఇదీ... కుటుంబాలకు రోడ్ మ్యాప్ 1 నుంచి 3 సంవత్సరాలు... ఒక ఇన్వెస్ట్మెంట్ సంస్కృతిని అలవాటు చేసుకోవాలి. నెలకు రూ.5వేల సిప్... కొంత అత్యవసర నిధి... గతేడాది అత్యుత్తమ పనితీరు కనబరిచిన ఫండ్లో ఇన్వెస్ట్ చేయటం వంటివి కాకుండా దీర్ఘకాలంగా మంచి పనితీరు కనబరుస్తున్నవి ఎంచుకోవటం... జీతం ఖాతాలో పడగానే ఆటోమేటిగ్గా సిప్లోకి కొంత మొత్తం పోయేటట్లు చూసుకోవటం. 4 నుంచి 10 సంవత్సరాలు... జీతం పెరిగినపుడల్లా సిప్ మొత్తాన్ని కూడా పెంచుకుంటూ వెళ్లటం. స్వల్పకాలంలో అవసరమయ్యే మొత్తాన్ని విడిగా ఉంచుకోవటం... దాన్ని దీర్ఘకాల ఈక్విటీ ఇన్వెస్ట్మెంట్లలో కలపకపోవటం... ప్రతి రోజూ కాకుండా ఏడాదికోసారి లక్ష్యాలను సమీక్షించుకోవటం. → 11 నుంచి 20 సంవత్సరాలు.. లక్ష్యాన్ని ఎప్పటికప్పుడు సమీక్షించుకుంటూ వెళ్లాలి. ప్రధాన లక్ష్యం దగ్గరికొస్తున్న కొద్దీ... కొంత మొత్తాన్ని ఊగిసలాటల మార్కెట్ల నుంచి స్థిరంగా ఉండే సాధనాల్లోకి మళ్లించాలి. చివరి సంవత్సరం వచ్చేదాకా వేచి చూడకుండా... మార్కెట్లు బాగున్నపుడు కొంత మొత్తాన్ని మళ్లిస్తే రిస్కు తగ్గుతుంది. → 20 ఏళ్ల తరవాత... అప్పుడప్పుడూ కావలసినంత మొత్తాన్ని తీసుకోకుండా.. ఒక ప్రణాళిక మేరకు నిర్థ్ధిష్ట కాల వ్యవధుల్లో కొంత మొత్తాన్ని తీసుకుంటే మంచిది. విత్డ్రాయల్స్ను ఏడాదికోసారి సమీక్షించుకుంటే మంచిది. స్వల్పకాలంలో చెల్లించాల్సిన వాటికోసం కొంత సొమ్ము విడిగా ఉంచుకోవాలి. అలా చేస్తే అవసరమైనపుడు ఒకవేళ మార్కెట్లు బాగులేకుంటే తక్కువకే విక్రయించి బయటపడాల్సిన పరిస్థితి ఉండదు. చివరిగా గమనించాల్సింది ఒకటే. రూ.5000 నెలవారీ సిప్ అనేది మరీ చిన్న మొత్తమేమీ కాదు. కాకపోతే దీర్ఘకాల ఇన్వెస్ట్మెంట్ ప్రణాళిక పెట్టుకుని, ఎప్పటికప్పుడు పెంచుకుంటూ వెళితే అది మరింత అర్థవంతమైన నిధిగా మారుతుంది. నిజానికి మంచి ఫండ్లను వెతకటంలోనే విజయం ఉందనుకోవద్దు. మానకుండా చిరకాలం ఇన్వెస్ట్ చేయటంలోనే అసలు విజయం దాగి ఉంటుంది.రమణమూర్తి మంథా -
కొత్త ఇంటికి.. కార్పొరేట్లు
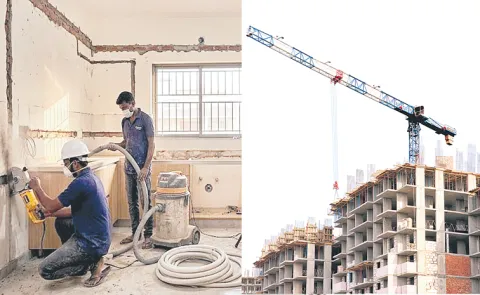
ఫార్మా కంపెనీ ఎంఎస్ఎన్... హైదరాబాద్లో ప్రీమియం హౌసింగ్ను నిర్మిస్తోంది. కెమికల్స్ రంగంలోని జువారీ ఇండస్ట్రీస్ సైతం హైదరాబాద్ రియల్ ఎస్టేట్లోకి అడుగు పెట్టింది. సిమెంట్ రంగంలోని జువారీ గ్రూప్ ఆటోమొబైల్స్ రంగంలోని హీరో, టీవీఎస్... ఢిల్లీ రెసిడెన్షియల్ హౌసింగ్ మార్కెట్లో వేగంగా అడుగులేస్తున్నాయి. జేఎస్డబ్ల్యూ గ్రూప్ అయితే తమ ‘జేఎస్డబ్ల్యూ ఒన్ హోమ్స్’తో పూర్తిగా టెక్ ఇళ్లను నిర్మిస్తామంటోంది. ఇక టెక్స్టైల్ రంగంలోని అర్వింద్తో పాటు రేమండ్, మ్యాక్స్, అదానీ, ఆదిత్య బిర్లా, మహీంద్రా, టాటా, గోద్రెజ్, ప్రెస్టీజ్, జువారీ వంటిగ్రూపులన్నీ రియల్ ఎస్టేట్లో తమ సత్తా చూపిస్తూనే ఉన్నాయి. అసలు రకరకాల ఇతర వ్యాపారాలు చేసే గ్రూపులన్నీ రియల్ ఎస్టేట్లోకి ఎందుకొస్తున్నాయి? నేరుగా నిర్మాణంలోకే కాకుండా హౌసింగ్తో ముడిపడ్డ పెయింట్స్, వైర్లు, కేబుళ్ల వంటి ఇతర రంగాలపైనా ఎందుకు దృష్టిపెట్టాయి? భారతీయ హౌసింగ్ మార్కెట్ ఏ రకంగా మారుతోంది? ఈ ‘హౌసింగ్ ఎకానమీ’లో లాభపడే కంపెనీలేంటి? భవిష్యత్ విజేతలను గుర్తించటం ఎలా? ఇన్వెస్టర్లు చూడాల్సిందేంటి? ఇదే ఈ వారం సాక్షి వెల్త్ ప్రత్యేక కథనం.. మీరు కోటి రూపాయల ఇంటిని బుక్ చేశారనుకోండి. ప్రధానంగా బయటకొచ్చేది ఆ రియల్టీ సంస్థ పేరే. కానీ మీరు ఆ ఇంట్లోకి వెళ్లకముందే... అదే ఇంటికోసం రకరకాల కంపెనీలు సిమెంట్, స్టీల్, పైపులు, వైరింగ్ స్విచ్లు, పెయింట్లు, టైల్స్, గమ్లు, శానిటరీవేర్, అద్దాలు, ఫ్యాన్లు, ఏసీలు, వంటింటి ఉపకరణాలు, ఫర్నిచర్, ఇన్సూరెన్స్ వంటివి విక్రయిస్తాయి. అంతేకాదు! ఇల్లంటే ఒకసారి కొనేస్తే అయిపోయేది కాదు. కొన్ని సంవత్సరాల పాటు క్రమం తప్పకుండా నిర్వహణ కావాలి. ఇది... అత్యంత భారీ ఆర్థిక వ్యవస్థ. అందుకే.. గృహ యజమానుల ఖర్చుల్లో వాటా కోసం కార్పొరేట్ గ్రూప్ల పోటీ అంతకంతకూ పెరుగుతోంది. భారీ కార్పొరేట్ గ్రూప్లన్నీ ఈ హౌసింగ్ ఎకానమీలోకి ఎంట్రీ ఇస్తున్నాయి. మరి పునాది నుంచి హ్యాండోవర్ వరకూ ప్రతి దశలోనూ లాభపడే కంపెనీలేంటి? వచ్చే రెండు దశాబ్దాల్లో విజేతలుగా నిలిచేదెవరు? కార్పొరేట్ల ఎంట్రీ ఎందుకంటే... రియల్ ఎస్టేట్ మంచి సంబంధాలు అవసరమైన స్థానిక వ్యాపారం. కానీ ఇపుడు నగరాల్లో ఇళ్లు అప్గ్రేడ్ అవుతున్నాయి. కొనుగోలుదార్లు తాము ఇళ్లు కొన్నాక తమను వదిలేకుండా మెరుగైన సౌకర్యాలందించే బ్రాండెడ్ ప్రాజెక్టుల్ని చూస్తున్నారు. పెద్దపెద్ద కార్పొరేట్ గ్రూపులు ఇందులోకి వస్తున్నది కూడా ఈ కారణంతోనే. పైపెచ్చు చిన్న చిన్న బిల్డర్ల మాదిరి కాకుండా వీళ్లకు మూలధనం ఎక్కువ. దీర్ఘకాలం ప్రాజెక్టు పూర్తయ్యేదాకా వేచిచూడగల సామర్థ్యమూ ఎక్కువే. వీటన్నిటితోపాటు డెవలపర్లు నిర్మాణ సామగ్రి, హోమ్ ఫైనాన్స్, ఇంటీరియర్లు, మెయింటెనెన్స్ వంటి మొత్తం నిర్మాణ వ్యవస్థలో భాగమవుతున్నారు. ఇది వారికి మరిన్ని అవకాశాలనిస్తోంది. ఫార్మా నుంచి ప్రీమియం రియల్టీకి... ఫార్మాలో రాణిస్తున్న అరబిందో, ఎంఎస్ఎన్ సంస్థలు ఆరో రియల్టీ, ఎంఎస్ఎన్ రియల్టీ ద్వారా ప్రీమియం రెసిడెన్షియల్, కమర్షియల్ ప్రాపర్టీ మార్కెట్లోకి ప్రవేశించాయి. ఆరో రియల్టీ ఇప్పటికే పలు ప్రాజెక్టుల్ని పూర్తిచేసి వివిధ ప్రాంతాల్లోకి భారీగా విస్తరించగా... ఎంఎస్ఎన్ సంస్థ నియోపోలిస్, తెల్లాపూర్, మంచిరేవుల, పటాన్చెరులో ప్రాజెక్టులు చేస్తోంది. ఫార్మాలో విజయవంతం కావటంతో ఈ సంస్థలకు మూలధనం కొరత లేదు. పైపెచ్చు స్థానిక విశ్వసనీయత తోడవుతుంది. అందుకే వీటికి రియల్టీ అనేది మరో గ్రోత్ ఇంజిన్గా మారుతోంది. కాకపోతే ఈ రియల్టీ విభాగాలు అన్లిస్టెడ్ కనక ఇన్వెస్టర్లు వీటి షేర్లు కొనటం కుదరదు. గోవాలో ప్రీమియం ప్రాజెక్టుతో రసాయనాల కంపెనీ జువారీ ఇండస్ట్రీస్ కూడా ఈ రంగంలోకి ఎంట్రీ ఇచి్చంది. హైదరాబాద్, కోల్కతాల్లో ప్రాజెక్టులు ఆరంభిస్తోంది. దీన్నిబట్టి చూసినపుడు రియల్టీలో భవిష్యత్ విజేతలకు భారీ ల్యాండ్ బ్యాంక్లు అక్కర్లేదు. అనుకున్న ప్రాజెక్టుల్ని వేగంగా పూర్తిచేసే నైపుణ్యం ఉంటే చాలు. కొత్తకోణం... ఆదిత్య బిర్లా ఆదిత్య బిర్లా గ్రూపు సంస్థ అ్రల్టాటెక్ తాజాగా వైర్లు, కేబుళ్ల రంగంలోకి ప్రవేశించింది. సిమెంట్ రంగంలో లీడర్గా ఉన్న అ్రల్టాటెక్తో పాటు పెయింట్ల కంపెనీ బిర్లా ఓపస్ కూడా ఈ గ్రూపుదే. ఇపుడు వైర్లు, కేబుళ్లలోకి ఎంట్రీ. అంటే... నిర్మాణంలో అవసరమైన సిమెంట్, చివర్లో అవసరమయ్యే పెయింట్లు, వాల్పుట్టీ, మధ్యలో అవసరమయ్యే వైర్లు కేబుళ్లు, కొనుగోలుకు అవసరమయ్యే ఫైనాన్స్. ఇవన్నీ ఇపుడు గ్రూపు వ్యాపారాల్లోకి చేరిపోయాయి. పైపె చ్చు సిమెంటు కోసం బలమైన డి్రస్టిబ్యూషన్ నెట్ వర్క్ ఉంది. అది మిగతా ఉత్పత్తులకూ పనికొస్తుంది. కాబట్టి పోటీ మామూలుగా ఉండదు. పాలీకేబ్... అదిరిపోయే కథ 2020లో పాలీకేబ్ లిస్టయినపుడు దీన్ని కూడా మరో కేబుల్స్ కంపెనీగానే చూశారు ఇన్వెస్టర్లు. ఓ ఏడాదిపాటు రూ.600–700 రేంజిలో తిరిగిన ఈ షేరు... ఇటీవలే రూ.10 వేలు దాటింది. ఇపుడు రూ.8వేల పైనే ఉంది. అంటే ఐదేళ్లలో పది రెట్లు!!. నిజానికి 2020 తరువాత హౌసింగ్ బూమ్ మొదలైంది. ఇన్ఫ్రా బాగా పెరిగింది. డీలర్ నెట్వర్క్ బలోపేతం చేసుకుంటూ పరిశ్రమలకు అవసరమైన కేబుళ్లు కూడా అందిస్తూ పాలికేబ్ బాగా ఎదిగింది. పైపెచ్చు ఫ్యాన్లు, స్విచ్లు, లైట్లు, ఎలక్ట్రిక్ ఉపకరణాల తయారీలోకీ అడుగుపెట్టింది. లాభార్జనకు దీర్ఘకాలం అవసరమయ్యే ఈ రంగంలో గతేడాదే లాభం కళ్ల చూసింది. అందుకే ఇన్వెస్టర్లకు సంపద సృష్టించింది. దీంతో పాటు కీఇండస్ట్రీస్, ఆర్ఆర్ కాబెల్, హావెల్స్, ఫినోలెక్స్ కేబుల్స్ కూడా ఇన్వెస్టర్లకు మంచి లాభాలిచ్చాయి. అందుకే బలమైన నెట్వర్క్ను ఆసరా చేసుకుని ఆదిత్యబిర్లా గ్రూపు సవాలుకు దిగింది. మరమ్మతులను మరిచిపోవద్దు ఇంటిని కొనుగోలుదారు స్వా«దీనం చేసుకోవటంతోనే హౌసింగ్ స్టోరీ ముగిసిపోదు. గృహప్రవేశం చేసిన తరువాత ఆయా కుటుంబాలు గోడలు రిపేరు చేయించుకుంటాయి. కొందరు టైల్స్ను మారుస్తారు. ఏసీలు బిగిస్తారు. మాడ్యులర్ కిచెన్ పెడతారు. ఫ్యాన్లు అప్గ్రేడ్ చేయటమే కాదు... బాత్రూమ్లలో శానిటరీ వేర్ మారుస్తారు. సోలార్ వ్యవస్థ ఏర్పాటు చేసుకుంటారు. ఇది కొనసాగుతూనే ఉంటుంది. అందుకే మరమ్మతుల సైకిల్ చాలా పెద్దది. కాబట్టి ఇందులో ముడిపడి ఉన్న కంపెలన్నీ దీర్ఘకాలిక లబి్ధదారులే.చూడాల్సిందేంటి? ఫార్మా గ్రూపులు, రసాయనాల కంపెనీలు, సిమెంటు కంపెనీల వంటివన్నీ హౌసింగ్ గొలుసులోకి ప్రవేశిస్తున్నాయంటే... మన హౌసింగ్ బూమ్ రియల్ ఎస్టేట్కే పరిమితం కావటం లేదని అర్థం. పాలికేబ్ లాంటి వెల్త్ క్రియేటర్లకు చాలా చోటుందని అర్థం. అందుకే ఇకపై ఒక కొత్త ప్రాజెక్టు వస్తోందంటే చూడాల్సింది దాన్నెవరు ఆరంభించారని మాత్రమే కాదు. ఎవరు ఫైనాన్స్ చేస్తున్నారు? సిమెంట్ ఎవరిది? వైరింగ్ ఎవరిది? పెయింట్లు ఎవరివి? ఫర్నిíÙంగ్ ఎవరిది? ఇవన్నీ చూడాలి. ఎందుకంటే ఇవే ‘రియల్’ ఎకానమీ విజేతలు మరి. ఇదీ... హౌసింగ్ ఇన్వెస్ట్మెంట్ మ్యాప్ డెవలపర్లు ఇళ్లను విక్రయించేది వీరే కనక ఇది నేరుగా లబి్ధపొందే శ్రేణి. → డీఎల్ఎఫ్ → గోద్రెజ్ ప్రాపరీ్టస్ → ప్రెస్టీజ్ ఎస్టేట్స్ → ఒబెరాయ్ రియల్టీ → మాక్రోటెక్ డెవలపర్స్ → బ్రిగేడ్ ఎంటర్ప్రైజెస్ → శోభా డెవలపర్స్ గమనించాల్సిన అంశాలు: ఈ కంపెనీల కొత్త ప్రాజెక్టుల లాంచ్లు. ప్రీ–సేల్స్, క్యాష్ కలెక్షన్స్, రుణాలు, భూ సమీకరణ, విక్రయం కాకుండా మిగిలిపోయిన ఇళ్ల సంఖ్య, డెలివరీ వివరాలు. సిమెంట్, నిర్మాణ సామగ్రి నిర్మాణం సిమెంటు, స్టీలు, కాంక్రీట్తో మొదలవుతుంది. కాబట్టి తొలి లబి్ధదారులు ఈ కంపెనీలేనని చెప్పొచ్చు. లీడర్ల విషయానికొస్తే... → అ్రల్టాటెక్ సిమెంట్ → అంబుజా సిమెంట్ → శ్రీ సిమెంట్ → దాల్మియా భారత్ → రామ్కో సిమెంట్స్ → జేఎస్డబ్ల్యూ సిమెంట్ → టాటా స్టీల్ → సెయిల్ → జిందాల్ స్టీల్ → జేఎస్డబ్ల్యూ స్టీల్ → జిందాల్ స్టెయిన్లెస్ గమనించాల్సిన అంశాలు: ప్రాంతీయ డిమాండ్, సిమెంటు ధరలు, రవాణా ఖర్చులు, సామర్థ్య విస్తరణ, ఇన్పుట్ వ్యయం పెరుగుదల.పెయింట్లు, టైల్స్, శానిటరీవేర్ ఇంటిని స్వా«దీనం చేసుకునే సమయంలో విజేతలయ్యే కంపెనీలివి. ఈ దశలోనే కాంక్రీటు నిర్మాణమనేది నివాసయోగ్యమైన ఇల్లుగా మారుతుంది. గమనించాల్సిన కంపెనీలు... → ఏసియన్ పెయింట్స్ → బెర్జర్ పెయింట్స్ → కాన్సాయ్ నెరోల్యాక్ → ఇండిగో పెయింట్స్ → కజారియా సిరామిక్స్ → సోమానీ సిరామిక్స్ → సెరా శానిటరీవేర్ → ఏజీఎల్ చిరకాలంగా ఆకర్షణీయంగా ఉన్న ఈ రంగంలోకి బలమైన నెట్వర్క్ ఆసరాతో బిర్లా ఓపస్ ద్వారా ఆదిత్యబిర్లా గ్రూపు... జేఎస్డబ్ల్యూ పెయింట్స్ ద్వారా జిందాల్ గ్రూపు ప్రవేశించటంతో పోటీ మరింత ఆసక్తికంగా మారింది. హౌసింగ్ ఫైనాన్స్ దీర్ఘకాల ప్లేయర్లు ఈ కంపెనీలు. ఎందుకంటే ఇల్లు ఒకసారి కొన్నా ఇంటి రుణం మాత్రం 15 నుంచి 25 ఏళ్లు కంటిన్యూ అవుతుంది. కాబట్టి అప్పటిదాకా ఈ కంపెనీలు లబ్ధి పొందుతూనే ఉంటాయి. డిసెంబరు 2024 నాటికి భారత హౌసింగ్ ఫైనాన్స్ కంపెనీల లోన్బుక్ ఏకంగా 38.3 లక్షల కోట్లు. → ఎల్ఐసీ హౌసింగ్ ఫైనాన్స్ → పీఎన్బీ హౌసింగ్ ఫైనాన్స్ → కెన్ ఫిన్ హోమ్స్ → హోమ్ ఫస్ట ఫైనాన్స్ → ఆవాస్ ఫైనాన్షియర్స్ → పిరమల్ ఫైనాన్స్ → ఆప్టస్ వాల్యూ హౌసింగ్ ఫైనాన్స్ గమనించాల్సిన అంశాలు: ఈ కంపెనీలిచ్చే రుణం ఎంతమేరకు పెరుగుతోందనేది ప్రధానమైమే. కానీ అదొక్కటే సరిపోదు. ఇచి్చన రుణాల వసూళ్లెలా ఉన్నాయి? అంటే రుణ నాణ్యత ఎంత? దీనికవుతున్న ఖర్చెంత? అంటే కాస్ట్ ఆఫ్ ఫండ్స్ అన్నమాట. క్రెడిట్ లాస్ ఏ మేర ఉంది? ఇవన్నీ ప్రధానమే. వైర్లు, ఎలక్ట్రికల్స్, ఉపకరణాలు పూర్తయిన ఇంటికి వైర్లు, స్విచ్లు, లైటింగ్, ఫ్యాన్లు, ఉపకరణాలు కావాలి. ఆదాయం పెరుగుతున్న కొద్దీ హౌసింగ్ ఎలక్ట్రికల్స్లో ప్రీమియం ఉత్పత్తులు పెరుగుతున్నాయి. డిమాండ్ఈ రంగంలో గమనించాల్సిన కంపెనీలను చూస్తే... → పాలికేబ్ → కీ ఇండస్ట్రీస్ → వీ–గార్డ్ → ఆర్ఆర్ కబెల్ → హావెల్స్ → ఫినోలెక్స్ కేబుల్స్ → క్రాంప్టన్ గ్రీవ్స్ కన్సూమర్ ఎలక్ట్రికల్స్ → వోల్టాస్ → బ్లూస్టార్పైపులు, గమ్లు, వాటర్ప్రూఫింగ్ కనిపించని లబ్ధిదారులు ఈ కంపెనీలు. ఎందుకంటే వీ టి ఉత్పత్తులకు అందమైన హెడ్లైన్లుండవు. కానీ ప్రతి ఇంటికీ ఇవి తప్పనిసరి. గమనించాల్సిన కంపెనీలు... → ఆస్ట్రల్ → సుప్రీం ఇండస్ట్రీస్ → ప్రిన్స్ పైప్స్ → పిడిలైట్ ఇండస్ట్రీస్ → ఫినోలెక్స్ ఇండస్ట్రీస్ రమణమూర్తి మంథా -
ఇన్వెస్టర్లకు.. న్యూక్లియర్ ‘పవర్’
సోలార్ విప్లవాన్ని చూశాం. డిఫెన్స్ తయారీ విస్ఫోటాన్నీ చూశాం. అవి సృష్టించిన విజేతలనూ చూశాం. ఎన్నో అవకాశాలు... ఎన్నెన్నో కంపెనీలు. కొత్తవి వచ్చాయి. పాతవీ ఎదిగాయి. స్టాక్ మార్కెట్లో లిస్టయిన ‘వారీ రెన్యూవబుల్స్, వారీ ఎనర్జీ, కేపీఐ ఎనర్జీ, జీఈ వెర్నోవా, హిటాచీ ఎనర్జీ లాంటివి కళ్లు చెదిరే లాభాలనిచ్చాయి. దేశ సోలార్ ఎనర్జీ సామర్థ్యం ఏకంగా 150 గిగావాట్లకు చేరింది. కాకపోతే ఇది స్థాపిత సామర్థ్యం. దీని ద్వారా నికరంగా ఉత్పత్తయ్యేది 20 నుంచి 22 శాతం మాత్రమే. 30 నుంచి 33 గిగావాట్లు. డిఫెన్స్ కంపెనీలైతే చెప్పనక్కర్లేదు. రక్షణ రంగానికి చిన్న చిన్న పరికరాలు తయారు చేసే స్మాల్ క్యాప్ కంపెనీలు సైతం ఏకంగా లార్జ్క్యాప్ స్థాయికి చేరాయి. ప్రభుత్వ రంగంతో సహా పలు కంపెనీలు మల్టీ బ్యాగర్ రాబడులనిచ్చాయి. ఇపుడు అణు విద్యుత్తు విషయానికొద్దాం. ప్రస్తుతం ఉత్పత్తవుతున్నది 8–9 గిగావాట్లు. కానీ వచ్చే 20 ఏళ్లలో 100 గిగావాట్లకు చేర్చాలనేది ప్రభుత్వ లక్ష్యం. సౌర, పవన విద్యుత్తుల మాదిరి కాకుండా ఈ ప్లాంట్లు 85–90% సామర్థ్యంతో నడుస్తాయి. కాబట్టి 100 గిగావాట్ల స్థాపిత సామర్థ్యం ఉంటే 85–90 గిగావాట్ల నికర విద్యుత్తూ ఉత్పత్తవుతుంది. అంటే సోలార్కన్నా 3 రెట్లు ఎక్కువ. కాకపోతే ప్రస్తుత సామర్థ్యాన్ని ఏకంగా 10 రెట్లు పెంచాలి. మరి దానికెంత యురేనియం కావాలి? ఎక్కడి నుంచి వస్తుంది? అన్ని కేంద్రాలు నిర్మించే సత్తా మనకుందా? ఎలాంటి పరికరాలు కావాలి? వాటిని తయారు చేసేదెవరు? ప్లాంట్లు నిర్మించేదెవరు? వీటిలో లాభపడే కంపెనీలేంటి? రాబోయే అవకాశాలేంటి? సోలార్కు 3 రెట్లుండే ఈ ‘న్యూక్లియర్ ఎకానమీ’లో భవిష్యత్తు విజేతలెవరు? ఇన్వెస్టర్లు దీన్నెలా తీసుకోవాలి? ఇదే ఈ ‘సాక్షి వెల్త్’ ప్రత్యేక కథనం..- రమణమూర్తి మంథా అణు విద్యుత్తును థర్మల్లానే భారీ స్థాయిలో ఉత్పత్తి చేయటం సాధ్యమేనా? అంటే... అవుననే చెప్పాలి. ఎందుకంటే ఒక గిగావాట్ విద్యుత్కు ఏడాదికి 160–200 టన్నుల యురేనియం ఉంటే చాలు. శుద్ధిచేశాక వచ్చే 25–30 టన్నుల యురేనియం ఇంధనాన్ని అణు రియాక్టర్లలో నేరుగా వాడొచ్చు. అదే థర్మల్ విద్యుత్తుకైతే ఒక గిగావాట్కు ఏకంగా 3–4 మిలియన్ టన్నుల బొగ్గు కావాలి. అంటే 20వేల కిలోల బొగ్గు చేసే పనిని.. ఒక కిలో యురేనియం చేస్తుంది. కాబట్టి థర్మల్ మాదిరి నిరంతరం ప్లాంట్లకు గూడ్సు రైళ్లు తిరగక్కర్లేదు. ఏడాది, రెండేళ్లకోసారి ఇంధనాన్ని రవాణా చేస్తే చాలు. ఇక ప్రభుత్వం లక్షించిన 100 గిగావాట్లకైతే ఏడాదికి 17,000 టన్నులు కావాలి. మరి అంత యురేనియం నిల్వలు మన దగ్గరున్నాయా? ఇదే అసలైన సవాలు. దేశంలో ప్రస్తుతం ఏటా 600–800 టన్నుల యురేనియం ఉత్పత్తవుతోంది. అంటే 100 గిగావాట్లకు కావాల్సిన దాంట్లో 4–5 శాతం. ఏపీలోని తుమ్మలపల్లె (కడప), తెలంగాణలోని లంబాపూర్–పెద్దగట్టు, జార్ఖండ్లోని జాదుగూడ, మేఘాలయ, రాజస్థాన్, కర్ణాటక, ఛత్తీస్గఢ్లలో యురేనియం నిల్వలున్నా... చాలావరకూ లో గ్రేడ్. ఇవి దాదాపు 4 లక్షల టన్నులుండొచ్చని అంచనా. ఇదీ చదవండి: ఎఫ్ అండ్ ఓ... ముంచేస్తోంది!కాకుంటే ఎక్కువశాతం లోగ్రేడ్. కెనడా, ఆ్రస్టేలియా వంటి దేశాలతో పోలిస్తే మనకు వెలికి తీయటానికయ్యే ఖర్చు ఎక్కువ. కాబట్టి ప్రస్తుతం అణు విద్యుదుత్పత్తికి కజకిస్తాన్, కెనడా, ఉజ్బెకిస్తాన్, రష్యా, నమీబియా, ఫ్రాన్స్ వంటి దేశాల నుంచి యురేనియం దిగుమతి చేసుకుంటున్నాం. కాకపోతే కొన్ని సంవత్సరాలకు సరిపడా యురేనియాన్ని ఒకేసారి నిల్వ చేసుకోవచ్చు కనక దిగుమతులకు పెద్ద సమస్యేమీ లేదు. విశేషమేంటంటే దేశంలోని యురేనియం నిల్వల్లో 4వ వంతు... అంటే లక్ష టన్నులకు పైగా ఆంధ్రప్రదేశ్లోని తుమ్మలపల్లె పరిశరాల్లోనే ఉన్నట్లు అంచనా. థోరియంపైనే ఆశలన్నీ... దేశంలో హైగ్రేడ్ యురేనియం నిల్వలు తక్కువ. కాకపోతే కావాల్సినంత యురేనియాన్ని విదేశాల నుంచి దిగుమతి చేసుకోవటానికి అనుమతులున్నాయి. కానీ భారత అణుశక్తి విభాగం మాత్రం యురేనియం విషయంలో స్వయం ప్రతిపత్తి సాధించాలనే లక్ష్యంతో ఉంది. అందుకే... ప్రపంచంలోకెల్లా ఇక్కడే అత్యధికంగా ఉన్న థోరియం నిల్వల్ని ఇందుకు ఉపయోగించుకోవాలనే యోచనలో ఉంది. మొనజైట్ అత్యధికంగా ఉండే కేరళ, తమిళనాడు, ఏపీ, ఒడిషాలోని బీచ్ శాండ్స్లో థోరియం నిల్వలు భారీగా ఉన్నాయి. దేశంలో అంచనా వేసిన నిల్వలు 10 లక్షల టన్నులకు పైనే.కానీ రియాక్టర్లలో ఇంధనంగా నేరుగా థోరియం పనిచెయ్యదు. దాన్ని యురేనియంగా మార్చాలి. దశాబ్దాల కిందట హోమీ జహంగీర్ బాబా నేతృత్వంలోనే దీనికి సంబంధించిన మూడంచెల వ్యూహాన్ని సిద్ధం చేశారు. సహజ యురేనియాన్ని ఇంధనంగా వాడి భారజల రియాక్టర్ల ద్వారా విద్యుత్తును, ప్లుటోనియాన్ని ఉత్పత్తి చేయటం తొలిదశ. రెండోదశలో ఫాస్ట్బ్రీడర్ రియాక్టర్లలో థోరియంను ఇంధనంగా వాడి యురేనియం–233ని ఉత్పత్తి చేయటం... మూడోదశలో థోరియం రియాక్టర్లలో యురేనియం–233ని వాడి విద్యుదుత్పత్తి చేయటం.ఇదీ చదవండి: వీటి ‘హోల్డింగ్’ వ్యూహాత్మకమే! నిజానికి ఇప్పటికీ మనదేశం మూడోదశకు చేరలేదు. తొలిదశ నుంచి రెండోదశకు వెళుతున్న పరిస్థితుల్లోనే ఉంది. థోరియం నుంచి యురేనియం –233 ఉత్పత్తికి కల్పక్కం ఫాస్ట్ బ్రీడర్ రియాక్టర్ పనిచేస్తోంది కూడా. మూడోదశకు మరికొంత సమయం పట్టినా... ప్రపంచవ్యాప్తంగా ఇప్పటికే సరిపడినన్ని యురేనియం నిల్వలున్నాయి కనక, దిగుమతి చేసుకోవటానికి మనకు ఇబ్బందుల్లేవు కనక 100 గిగావాట్ల లక్ష్యానికి ఇబ్బందులు లేవన్నది నిపుణుల మాట. 100 గిగావాట్లకు కావాల్సిందేంటి? రియాక్టర్లే కాదు. మొత్తం న్యూక్లియర్ వ్యవస్థ ఎదగాలి. లక్షల కోట్ల పెట్టుబడులు కావాలి. న్యూక్లియర్ గ్రేడ్ ఫోర్జింగ్, కంట్రోల్ వ్యవస్థలు, అత్యంత దృఢమైన పంప్లు, వాల్వ్లు, ప్రత్యేక లోహాలు, ప్రెసిషన్ మాన్యుఫాక్చరింగ్, ట్రాన్స్మిషన్ ఇన్ఫ్రా, ఇంధన ప్రాసెసింగ్, వేస్ట్ మేనేజిమెంట్ ఇలా పలు రకాల వ్యవస్థలు కావాలి. రియాక్టర్లనేవి ఒక కోణమే. విస్తరించే క్రమంలో డజన్ల కొద్దీ ప్రత్యేక పరిశ్రమలు కావాలి. నిజానికి దేశంలో తమ పేర్లలోనే సౌర, పవన విద్యుత్తును తగిలించుకున్న కంపెనీలు చాలా ఉన్నాయి. కానీ ‘అణు’ విద్యుత్తు పేరిట ప్రభుత్వ కార్పొరేషన్లు తప్ప ఒక్క లిస్టెడ్ కంపెనీ కూడా లేదు. కాకపోతే దీనికి కావాల్సిన కీలక పరికరాలు తయారుచేసే కంపెనీలు చాలావరకూ వచ్చే రెండు దశాబ్దాల్లో లబ్ధి పొందనున్నాయి. వాటిని ఇన్వెస్టర్లు రకరకాలుగా వర్గీకరించుకోవచ్చు...హెవీ ఫోర్జింగ్స్, అణు పరికరాలుఎక్కువ లబ్ధి పొందేది ఈ రంగమే. ఎందుకంటే రియాక్టర్లకు వందల కొద్దీ టన్నుల... లెక్కలేనన్ని ఫోర్జింగ్ చేసిన పరికరాలు కావాలి. దీన్లో అగ్రగామి ఎల్ అండ్ టీయే. ఎందుకంటే రియాక్టర్ల నిర్మాణం, హెవీ ఫోర్జింగ్స్, స్టీమ్ జనరేటర్లు, రియాక్టర్ కూలింగ్ వ్యవస్థలు, న్యూక్లియర్ పైపులతో సహా మొత్తం ఈపీసీని పూర్తిచేసే సామర్థ్యం దేశంలో ఈ కంపెనీ ఒక్కదానికే ఉంది. వాల్చంద్నగర్ ఇండస్ట్రీస్ పురాతన అణు ఇంజినీరింగ్ కంపెనీగా దీన్ని చెప్పొచ్చు. ఎందుకంటే రియాక్టర్ పరికరాలు, కాలండ్రియా భాగాలు, ఎండ్ షీల్డ్లు, హెవీ ఫోర్జింగ్లు దీని ప్రత్యేకత. ఈ రంగంలోకి రావటానికి రకరకాల అర్హతలుండాలి కనక కొత్త కంపెనీలు రావటం అంత తేలికకాదు. కాకపోతే ఈ కంపెనీ సైజు చిన్నది. పని పూర్తి చేయటంలో రిస్కు ఎక్కువ. విజయవంతంగా పూర్తయితే రివార్డూ ఎక్కువే. బీహెచ్ఈఎల్ ఎక్కువమంది ఈ కంపెనీ కేవలం టర్బయిన్లే తయారు చేస్తుందనుకుంటారు. కానీ ఇది స్టీమ్ జనరేటర్లు, హీట్ ఎక్స్ఛేంజీలు, అణు పరికరాలు, భారీ ఫ్యాబ్రికేటెడ్ పరికరాలు సరఫరా చేస్తుంది. కాబట్టి అణు విద్యుత్తు లక్ష్యంలో దీని వాటా ఎక్కువే ఉంటుంది. ప్రెసిషన్ ఇంజినీరింగ్ రియాక్టర్లలోని పరికరాలు తయారు చేసే కంపెనీల విషయానికొస్తే ఎంటార్ టెక్నాలజీస్ను ప్రధాన లబ్ధిదారుగా చూడొచ్చు. ఫ్యూయల్ హ్యాండ్లింగ్ వ్యవస్థలు, రియాక్టర్ అసెంబ్లీలు, ప్రెసిషన్ మెషిన్ భాగాలు, ఏరోస్పేస్ పరికరాలు, ఇస్రో పరికరాలు తయారు చేసే ఈ తరహా కంపెనీలు తక్కువే. ఇందులోకి ప్రవేశించటం అంత తేలికకాదుకనక పోటీ కూడా తక్కువే. పీటీసీ ఇండస్ట్రీస్: ప్రత్యేకంగా వాచ్ చేయాల్సిన కంపెనీ ఇది. హైస్పీడ్ సూపర్ అల్లాయ్ కాస్టింగ్లు తయారు చేసే ఈ కంపెనీ ఏరోస్పేస్, డిఫెన్స్, అణు రంగాలకు వీటిని సరఫరా చేస్తోంది. అణు విద్యుదుత్పత్తి సామర్థ్యం పెరిగితే అధిక ఉష్ణోగ్రతల్ని తట్టుకునే అల్లాయ్ కాస్టింగ్లు ఎక్కువ కావాలి. అప్పుడు పీటీసీ బాగా లబ్ధి పొందే అవకాశముంది. పంప్లు, వాల్వ్లుప్రతి అణు విద్యుత్తు కర్మాగారానికీ వేలకొద్దీ వాల్్వలు కావాలి. అలాగని అవేమీ సాధారణ వాల్వ్లు కాదు. రేడియేషన్ను, అత్యధిక ఒత్తిడిని, అధిక ఉష్ణోగ్రతల్ని తట్టుకుని దశాబ్దాల పాటు రాణించాలి. దీనికి సంబంధించిన లిస్టెడ్ కంపెనీల్ని చూస్తే కేఎస్బీ లిమిటెడ్కు ఎక్కువ ప్రాధాన్యమివ్వవచ్చు. ఎందుకంటే ఇప్పటికే ప్రైమరీ కూలెంట్ పంప్లు, న్యూక్లియర్ గ్రేడ్ పంప్లు సరఫరా చేసిన చరిత్ర దీని సొంతం. ఆ తరువాతి స్థానంలో డబ్ల్యూపీఐఎల్, కిర్లోస్కర్ బ్రదర్స్ కంపెనీలను వాచ్ లిస్టులో పెట్టుకోవచ్చు.స్పెషల్ అల్లాయ్స్ అణు విద్యుత్తు కర్మాగారాలకు భారీ ఎత్తున ప్రత్యేక లోహాలు కావాలి. దీనికి సంబంధించి దేశంలో పోటీ లేని అగ్రశ్రేణి సంస్థ ‘మిశ్రా ధాతు నిగమ్ – మిధానీ’యే అని చెప్పొచ్చు, ప్రభుత్వ రంగంలోని ఈ సంస్థ ప్రత్యేక లోహాలతో పాటు టైటానియం లోహాలు, నికెల్ అల్లాయ్స్, స్పెషల్ స్టీల్స్ తయారు చేస్తుంది. అంతేకాదు. ఇస్రో, డీఆర్డీఓ, న్యూక్లియర్ రంగాలకు సరఫరా కూడా చేస్తోంది. ఆ తరువాతి స్థానంలో ఆధునిక లోహాలు తయారు చేసే కంపెనీగా పీటీసీ ఇండస్ట్రీస్ను కూడా వాచ్లిస్టులో పెట్టుకోవచ్చు. నిర్మాణం – ఈపీసీ అణు విద్యుత్తు కర్మాగారాలకు అయ్యే ఖర్చులో సివిల్ నిర్మాణాలకే ఎక్కువవుతుంది. కాబట్టి ఈ విషయంలో ఎల్ అండ్ టీ, హిందుస్థాన్ కన్స్ట్రక్షన్ కంపెనీ, పవర్ మెక్ ప్రాజెక్ట్స్ వంటివి ప్రధాన లబ్ధిదారులుగా నిలిచే అవకాశముంది. హెచ్సీసీకి దీర్ఘకాల చరిత్ర ఉండగా... కైగా అణు విద్యుత్ కర్మాగారంలో టర్బైన్ ఐలాండ్ పనుల్ని పూర్తిచేసిన చరిత్ర పవర్ మెక్ ప్రాజెక్ట్స్’కు ఉంది. దీని న్యూక్లియర్ పోర్టుఫోలియో పెరుగుతోంది కూడా.ఇన్స్ట్రమెంటేషన్ సేన్సర్స్, ఆటోమేషన్, సేఫ్టీ వ్యవస్థలు, కంట్రోల్ ప్యానెల్ వంటివి కావాల్సిన ఈ రంగంలో టాటా గ్రూప్నకు చెందిన హనీవెల్ ఆటోమేషన్ ఇండియాను లీడర్గా చెప్పొచ్చు. కాకపోతే సీమెన్స్ ఇండియా, ఏబీబీ ఇండియా వంటివి దీనికి పోటీదారులుగా నిలుస్తాయి. ట్రాన్స్మిషన్అణు విద్యుత్తు ప్లాంట్లలో ఏదైనా అనుకోని ప్రమాదం జరిగితే తలెత్తే నష్టాన్ని అంచనా వేయలేం. కాబట్టి అలాంటి సమయాల్లో జనాన్ని తరలించడానికి, ప్రమాదాన్ని నిలువరించడానికి భారీ ఎత్తున ఎవాక్యుయేషన్ వ్యవస్థలుండాలి. హిటాచీ ఎనర్జీ ఇండియా, జీఈ వెర్నోవా టీ అండ్ డీ ఇండియా, కేఈసీ ఇంటర్నేషనల్, కల్పతరు ప్రాజెక్ట్స్’ ఇంటర్నేషనల్ వంటివి ఈ రంగంలో దిగ్గజాలు.ఫ్యూయల్ సైకిల్...ఇది చాలా క్లిష్టమైన రంగం. కాబట్టి ప్రతిదీ ప్రభుత్వ నియంత్రణలోనే ఉంటుంది. యురేనియం కార్పొరేషన్ ఆఫ్ ఇండియా, న్యూక్లియర్ ఫ్యూయల్ కాంప్లెక్స్ (ఎన్ఎఫ్సీ), భారజల బోర్డు ఇవన్నీ ప్రభుత్వ నియంత్రణలోనివే. అన్లిస్టెడ్ సంస్థలే. మొత్తంగా చూస్తే అణు విద్యుత్తు లక్ష్యం సాకారమవుతున్న కొద్దీ భారీ ఆర్డర్ బుక్స్తో ఎదిగే కంపెనీల జాబితా ఎక్కువే కనిపిస్తోంది. కాకపోతే దీనికి పట్టే సమయం ఎక్కువ. రివార్డు కూడా ఎక్కువే ఉంటుంది కనక... దీర్ఘకాలం దృష్టితో ఇన్వెస్టర్లు న్యూక్లియర్ ఎకానమీ కంపెనీలకు పోర్టుఫోలియోలో చోటివ్వవచ్చు. -
ఎఫ్ అండ్ ఓ... ముంచేస్తోంది!
స్మోకింగ్ కిల్స్... అని హెచ్చరించినా సిగరెట్లు తాగుతూనే ఉంటారు. మద్యపానం హానికరం అన్నా... తాగేవారు మానరు. స్టాక్ మార్కెట్ డే ట్రేడింగ్ కూడా అలాంటిదే. ప్రతి 10 మందిలో 9 మంది నష్టపోతున్నారనే సెబీ వార్నింగ్ డే ట్రేడర్లకు పట్టదు. ఎందుకంటే ఇదో వ్యసనం. గతేడాది ఫ్యూచర్స్ అండ్ ఆప్షన్స్లో జనం పోగొట్టుకున్నది ఏకంగా 91,685 కోట్లు. దీన్లో రూ.20వేల కోట్లు పన్నులు, ఎక్సే్ఛంజీల చార్జీలు, బ్రోకరేజీ సంస్థల ఫీజలుకు పోతే... మరో 72 వేల కోట్లు నికరంగా పోగొట్టుకున్నవి. విచిత్రమేంటంటే చరిత్రలో తొలిసారిగా మన మార్కెట్లలో డే–ట్రేడర్ల సంఖ్య గతేడాది తగ్గిపోయింది. అంతక్రితం ఏడాదితో పోలిస్తే 20 లక్షల మంది తగ్గిపోయారు. అంటే.. పోగొట్టుకున్నవారంతా మౌనంగా మార్కెట్ల నుంచి నిష్క్రమిస్తున్నారన్న మాట. మార్కెట్లలో ఎందరు నష్టపోతున్నారు? ఎందరు లాభపడుతున్నారు? అసలు ట్రేడింగ్ ధోరణి ఎలా ఉంది? ఏ వయసు వారు ట్రేడింగ్లోకి వస్తున్నారు? మూలధనం ఎంత పెడుతున్నారు? అసలు షేర్లు కొంటున్నారా? ట్రేడింగ్ మాత్రమే చేస్తున్నారా? అనే అంశాలపై ‘సెబీ’ రెండు అధ్యయనాల్ని విడుదల చేసింది. డే–ట్రేడర్లకు కనువిప్పు కలిగించే ఈ అధ్యయనాల సమాహారమే ఈ ‘సాక్షి వెల్త్’ స్టోరీ..నెలకోసారి ఎక్స్పైరీ ఉండే ఆప్షన్లు వారానికోసారి ఎక్స్పైరీతో ఫ్రెష్గా ముస్తాబవుతున్నాయి. నిఫ్టీ, సెన్సెక్స్లే కాకుండా క్రూడ్ ఆయిల్, గోల్డ్, సిల్వర్లో సైతం ఆప్షన్లు జోరందుకున్నాయి. ఖాతాలో పదివేలున్నా సరే ట్రేడింగ్ చేయొచ్చునంటూ కొన్ని బ్రోకరేజీ సంస్థలు యువతను ఆకర్షిస్తున్నాయి. డీమ్యాట్ ఖాతాల్లో గనక షేర్లుంటే... డబ్బులు లేకపోయినా మార్జిన్తో ట్రేడింగ్ చేసుకోవచ్చని ఊరిస్తున్నాయి. దీంతో స్టాక్ మార్కెట్లలో ట్రేడింగ్ వాల్యూమ్ విపరీతంగా పెరిగింది. కానీ ఫలితమైతే మారలేదు. నష్టాలు తప్పటంలేదు. డే ట్రేడింగ్ చేసిన ప్రతి 10 మందిలో 9 మంది నష్టపోతున్నారనే సత్యాన్ని సెబీ తాజా అధ్యయనం ద్వారా మరోసారి చెప్పింది. కాకపోతే కొన్నేళ్లుగా ప్రతి ఏటా విపరీతంగా పెరుగుతూ వచ్చిన ట్రేడర్ల సంఖ్య... గతేడాది మాత్రం తొలిసారిగా తగ్గింది. అదికూడా మామూలు తగ్గుదల కాదు. ఏకంగా 20 శాతం. ఈ అధ్యయనం ప్రకారం... → 2026 ఆర్థిక సంవత్సరంలో 87.7% మంది ఎఫ్ అండ్ ఓ ట్రేడింగ్లో ఏకంగా రూ.72,000 కోట్లు పోగొట్టుకున్నారు. అదికూడా ఎక్సే్ఛంజీలకు, బ్రోకరేజీలకు చెల్లించిన ఛార్జీలు కాకుండా. ఈ ఛార్జీలు రూ.20వేల కోట్లు కలిపితే మొత్తంగా వీరు నష్టపోయింది రూ.92 వేల కోట్లు పైనే. → ఎక్సే్ఛంజీ చార్జీలు, బ్రోకరేజీలు కాకుండానే 2025లో పోగొట్టుకున్న రూ.1.11 లక్షల కోట్లతో పోలిస్తే ఇది తక్కువే. కాకపోతే ట్రేడర్ల సంఖ్య కూడా 98 లక్షల నుంచి 78 లక్షలకు పడిపోయింది. → సగటు ట్రేడరు పోగొట్టుకున్న మొత్తం మాత్రం రూ.1.13 లక్షల నుంచి రూ.1.16 లక్షలకు పెరిగింది. → గడిచిన ఐదేళ్లతో పోలిస్తే ట్రేడర్ల సంఖ్య తగ్గిపోవడమన్నది ఇదే తొలిసారి.మార్కెట్లకు దూరమవుతున్నదెవరు? తొలిసారి 20% మంది మార్కెట్లను వదిలేశాక.. మనం సమాధానం వెతకాల్సిన ప్రశ్న ఎందరు నష్టపోతున్నారన్నది కాదు. ఇంకా ఎవరు ట్రేడింగ్ చేస్తున్నారన్నది. సెబీ అధ్యయనంలో దీనిక్కొంత సమాధానం దొరికింది. అదేంటంటే ఇపుడు రిటైల్ ఎఫ్ అండ్ ఓ ట్రేడింగ్లో యువత సంఖ్యే ఎక్కువని. చిన్న ఇన్వెస్టర్లు, ఆర్థిక సంస్థలతో సంబంధంలేని మామూలు ట్రేడర్లు వీరికి తోడవుతున్నారు. ఎఫ్ అండ్ ఓ ట్రేడింగ్ చేసే రిటైలర్లలో 43% మంది 30 ఏళ్ల లోపు వారే. వీరిలో 90% మంది గతేడాది నష్టపోయిన వారే. ఈ యువ ట్రేడర్లు వారి ఖాతాల్లోని షేర్లకన్నా 93 రెట్లు ఎక్కువ మొత్తాన్ని ఎఫ్ అండ్ ఓ ట్రేడింగ్లో పెడుతున్నారు. అంటే... రూ. 1,000 షేర్లలో ఉంటే 93 వేలు ఎఫ్ అండ్ ఓలో ట్రేడింగ్కు వాడుతున్నారన్న మాట. అంటే వీళ్లెవరూ తమ షేర్లలో రిస్క్ తగ్గించుకోవటానికి ఎఫ్ అండ్ ఓను ఉపయోగించుకోవట్లేదు. జస్ట్ దాన్నో బెట్టింగ్ సాధనంగా చూస్తున్నారు. అంతే! వాస్తవమేంటంటే ఓ ఇన్వెస్టరుకు తన ఖాతాలో రూ.లక్ష విలువైన షేర్లున్నాయనుకోండి. వాటిపై వచ్చే మార్జిన్తో కోట్ల రూపాయల ఎఫ్ అండ్ఓ ట్రేడింగ్ చేయగలడు. అది చాలా ఎక్కువ మొత్తం కనక నష్టం వస్తే ఈ లక్షలో రూపాయి కూడా మిగలకపోవచ్చు. తక్కువ ట్రేడింగ్... ఎక్కువ లాభం లాభాలు ఆర్జించిన వారి విషయంలోనూ అదే సూత్రం వర్తిస్తోంది. ఏడాదికి రూ.5 లక్షల లోపు ఆదాయాన్ని సంపాదిస్తున్న ట్రేడర్లు వారి ఖాతాల్లోని షేర్ల విలువకన్నా ఏకంగా 73 రెట్లు ఎక్కువ ఎఫ్ అండ్ ఓ టర్నోవర్ చేస్తున్నారన్నది సెబీ తేలి్చన వాస్తవం. కానీ ఏడాదికి రూ.కోటికన్నా ఎక్కువ సంపాదించేవారు మాత్రం తమ పోర్టుఫోలియోకన్నా 14 రెట్లు మాత్రమే అధికంగా ఎఫ్ అండ్ ఓ టర్నోవర్ చేస్తున్నారు. అంటే ఎక్కువ సంపాదించేవారు తక్కువ ట్రేడింగ్ చేస్తున్నారు. తక్కువ సంపాదించేవారు, నష్టపోతున్న వారు మాత్రమే అత్యధికంగా ట్రేడింగ్ చేస్తున్నారు. ముగ్గురిలో ఒకరు.. అలాంటివారే! కొంతమంది ట్రేడర్లకు ఇన్వెస్ట్మెంట్లతో ఏమాత్రం సంబంధం ఉండటం లేదు. వారి ఖాతాల్లో జీరో షేర్లున్నా సరే... ఎఫ్ అండ్ ఓ మాత్రం జోరుగా చేస్తున్నారు. ప్రతి ముగ్గురిలో ఒకరు ఇలా పూర్తి స్పెక్యులేషన్ ట్రేడింగ్నే చేస్తున్నారట. వాస్తవానికి ఎఫ్ అండ్ ఓ ట్రేడర్లలో 78 శాతం మంది తమ ఖాతాల్లో రూ.లక్ష కన్నా తక్కువ షేర్లున్నవారే. కానీ ట్రేడర్లు పోగొట్టుకుంటున్న మొత్తంలో 70 శాతం వీళ్లదే. అంటే.. వీళ్లు తమ షేర్లతో సంబంధం లేకుండా ఎఫ్ అండ్ ఓ చేస్తున్నారు. భారీగా పోగొట్టుకుంటున్నారు. ఆప్షన్స్... అదే ఆకర్షణ ఎఫ్ అండ్ ఓ అంటే... ఫ్యూచర్స్ అండ్ ఆప్షన్స్. కానీ ఫ్యూచర్స్లో ట్రేడ్ చెయ్యాలంటే భారీగా డబ్బులుండాలి. నష్టమైనా, లాభమైనా సమ పాళ్లలోనే ఉంటుంది. కానీ ఆప్షన్స్లో అలాకాదు. రూ.100, వెయ్యితో కూడా ఆప్షన్స్ చేయొచ్చు. అప్పటికప్పుడే వెయ్యి డబుల్ అయిపోవచ్చు. సున్నా కూడా అయిపోవచ్చు. ఇదే అసలైన ఆకర్షణ. ఈ ఆకర్షణ ఎంతలా పెరిగిందంటే... 2020లో ఎఫ్ అండ్ ఓలో రూ.100 టర్నోవర్ జరిగితే అందులో రూ.5 మాత్రమే ఆప్షన్స్ది. మిగతా మొత్తం ఫ్యూచర్స్దే. కానీ 2025 వచ్చేసరికి ఈ 5 ఏకంగా రూ.41కి చేరింది. నిజానికి ఆప్షన్ కొనటమంటే షేరు కొన్నట్లు కాదు. ఎందుకంటే షేర్లకు ఎక్స్పైరీ ఉండ దు. పడినా మళ్లీ కోలుకుంటాయి. కానీ ఆప్షన్లకు ఎక్స్పైరీ ఉంటుంది. ఎక్స్పైరీ గడు వు దగ్గరకొస్తున్నకొద్దీ ఆప్షన్ ప్రీమియం కరిగిపోతుంది. చివరికి సున్నా అయిపోతుంది. అలాగని ఆప్షన్లు కొనటం మాత్రమే రిస్కనుకుంటే అదీ పొరపాటే. ఆప్షన్లు కొనేవారి కన్నా అమ్మే వారిలో నష్టపోయేవారు తక్కువే. కానీ వారి నష్టాలు మాత్రం బీభత్సం. అప్షన్లు కొనేవారి సగటు నష్టాలు రూ.4.6 లక్షలు ఉంటే... అమ్మేవారి సగటు నష్టాలు రూ.51.7 లక్షలు. దీన్నిబట్టే రిస్క్ ఏ స్థాయిలో ఉందో అర్థం చేసుకోవచ్చు.సెబీ ప్రయోగం ఫలించిందా? నిజానికి ఎఫ్ అండ్ ఓ నిబంధనల్ని కఠినం చేయటాన్ని సెబీ 2024లోనే మొదలుపెట్టింది. → వీక్లీ ఆప్షన్ల సంఖ్యను తగ్గించింది. కొన్ని మాత్రమే అందుబాటులో ఉంటే ట్రేడింగ్ను నియంత్రించవచ్చనేది సెబీ వ్యూహం. → కాంట్రాక్టు సైజుల్ని పెంచింది. అంటే కొనటానికి అవసరమయ్యే మొత్తాన్ని బాగా పెంచింది. ఇలా చేయటం వల్ల లాభమైనా, నష్టమైనా ఎక్కువగానే ఉంటుంది. కాబట్టి చాలామంది దూరంగా ఉంటారన్నది సెబీ ఆలోచన. → ఆప్షన్ ప్రీమియంలను కొనటానికైనా, అమ్మటానికైనా కావలసిన మొత్తాన్ని పూర్తిగా ముందే చెల్లించటమనే నిబంధన తెచ్చింది. → పొజిషన్ల పరిమితుల్ని ఇంట్రాడేలో పర్యవేక్షించటం... ఎక్సే్ఛంజీలన్నింటినీ ఒక తాటిమీదికి తెస్తూ ఎక్స్పైరీ తేదీల్ని హేతుబద్ధం చేయటం వంటివి చేసింది. కాకపోతే తాజా అధ్యయనాన్ని పరిశీలిస్తే కొన్ని కోణాల్లో సెబీ చర్యలు ఫలితాలనిచ్చాయి. రిటైలర్ల టర్నోవర్ తగ్గింది. వాళ్ల సంఖ్య తగ్గింది. నష్టాలు తగ్గాయి. కానీ దీనివల్ల.. నష్టపోయే ట్రేడర్లేమైనా తగ్గారా అంటే అలాంటిదేమీ జరగలేదు. నష్టపోయేవారి సంఖ్య అసాధారణంగానే ఉంది. పైపెచ్చు వారి నష్టాలు పెరిగాయి. కాబట్టి నాణ్యమైన ట్రేడర్లు పెరగటమన్నదే ఇపుడు సెబీ ముందున్న అతిపెద్ద సవాలు.ఆ 23 శాతం మందే...సెబీ వివరాల ప్రకారం... ట్రేడింగ్లో నష్టాల్లో 90 శాతం వరకూ కేవలం 23 శాతం మంది నుంచే వస్తున్నాయి. అంటే... మొత్తంగా 78 లక్షల మంది రూ.91వేల కోట్లు పోగొట్టుకుంటే... అందులో రూ.82 వేల కోట్లు పోగొట్టుకున్నది 18 లక్షల మందే. దీన్నిబట్టి కొందరు ఈ ట్రాప్లో ఇరుక్కుని అత్యధికంగా పోగొట్టుకుంటున్నారని అర్థమవుతుంది. వీళ్ల ధోరణిని విశ్లేషిస్తే బయటపడ్డ అంశాలు నివ్వెరపరిచేలా ఉన్నాయి. అవి... → వీళ్లు తమ ఆదాయానికి మించి అత్యధికంగా టర్నోవర్ నమోదు చేస్తున్నారు. → పదేపదే నష్టాలొచ్చినా డబ్బులు తెచ్చి పెడుతున్నారు. → ఎక్స్పైరీ డేనాడు అత్యధికంగా ట్రేడ్ చేస్తున్నారు. → వీరి టర్నోవర్కు–పోర్టుఫోలియోకు పొంతన లేదు. → పదేపదే ఆప్షన్లు కొనటం... లాట్ సైజు పెంచుకుంటూ పోయి పోగొట్టుకోవటం.మెట్రోలకే పరిమితం కాదిప్పుడు... మొబైల్ యాప్లు, టెక్నాలజీ షేర్ల ట్రేడింగ్ను సమూలంగా మార్చేశాయి. పలితం... ఈ ఎఫ్ అండ్ ఓ ఆకర్షణ ఇప్పుడు మెట్రో నగరాలకే పరిమితం కావటం లేదు. దేశంలో ప్రధానంగా గుర్తించిన 30 మెట్రో నగరాలను మినహాయిస్తే... వాటి వెలుపలున్న ప్రాంతంలోనే ట్రేడింగ్ ఎక్కువగా జరుగుతోంది. 2024 ఆర్థిక సంవత్సరంలోనే ఏకంగా 72 శాతం ఎఫ్ అండ్ ఓ ట్రేడింగ్ మెట్రోలకు వెలుపల జరుగుతున్నట్లు వెల్లడయింది. అంటే నష్టపోతున్నవారిలో ఎక్కువ మంది టైర్–2, టైర్–3 పట్టణాలు, గ్రామాలకు చెందినవారన్న మాట. అది ఆందోళనకరమన్నది నిపుణుల మాట. అసలు లాభపడ్డది ఎవరు? సెబీ అధ్యయనం ప్రకారం చూస్తే రిటైల్ ట్రేడర్లు రూ.72వేల కోట్లు పోగొట్టుకుంటే... సంస్థాగత ఇన్వెస్టర్లు, సంస్థలు రూ.72వేల కోట్లు లాభాలను ఆర్జించాయి. ప్రొప్రయిటరీ ట్రేడర్లు అత్యధికంగా రూ.44వేల కోట్లు లాభపడగా, ఎఫ్పీఐలు రూ.14వేల కోట్లు, కార్పొరేట్లు రూ.8వేల కోట్లు, మ్యూచువల్ ఫండ్లు రూ.3వేల కోట్లు, ఎల్ఎల్పీ/పార్ట్నర్షిప్ సంస్థలు రూ.3వేల కోట్లు ఆర్జించాయి. ఇది రిటైలర్లు పోగొట్టుకున్న రూ.72వేల కోట్లకు సమానం. ఇక మిగిలిన మొత్తంలో ఎన్ఎస్ఈ రూ.11,366 కోట్లు, బీఎస్ఈ రూ.3,134 కోట్లు చార్జీల రూపంలో వసూలు చేశాయి. కొంత మొత్తం ప్రభుత్వానికి సెక్యూరిటీ లావాదేవీల పన్ను రూపంలో చేరింది. కొంత సెబీకి ఛార్జీల రూపంలో చేరగా... మిగిలింది బ్రోకరేజీ రూపంలో బ్రోకరేజీ సంస్థలకు దక్కింది. అయితే ఇదంతా ట్రేడర్లు పోగొట్టుకున్న లెక్క మాత్రమే. లాభాలను ఆర్జించినట్లు చెబుతున్న సంస్థలు కూడా బ్రోకరేజీ, కొంత ఎస్టీటీ, కొంత ఎక్సే్ఛంజీలకు చార్జీలుగా చెల్లిస్తాయి. అంటే ఈ ట్రేడింగ్ వ్యవస్థపై ఫీజులు, పన్నులు, బ్రోకరేజీల రూపంలో పోతున్నదే ఎక్కువ భాగమన్నమాట!రమణమూర్తి మంథా -

వీటి ‘హోల్డింగ్’ వ్యూహాత్మకమే!
హోల్డింగ్ కంపెనీల్ని మార్కెట్ పెద్దగా ఇష్టపడదు. ఎందుకంటే సొంతగా పెద్ద వ్యాపారమేదీ ఉండదు. ఇతర సంస్థల్లో పెట్టుబడులు పెట్టి... వాటిపై వచ్చే డివిడెండ్లే ఆదాయంగా నెట్టుకొస్తూ ఉంటాయి. ఆ వాటాల విలువ పెరిగితే... ఈ కంపెనీల విలువా పెరుగుతుంది. అంతే. కాబట్టే నేరుగా వ్యాపారం చేసే కంపెనీల షేర్లపైనే ఇన్వెస్టర్లు ఎక్కువ ఆసక్తి చూపిస్తుంటారు. మరి సొంతగా మంచి వ్యాపారం చేస్తూనే, ఇతర సంస్థల్లోనూ వాటాలున్న కంపెనీల సంగతేంటి? ఒకవైపు ప్రధాన వ్యాపారం నుంచి ఆదాయం వస్తుంది. మరోవైపు పెట్టుబడులపై డివిడెండ్లూ వస్తాయి. భవిష్యత్తులో ఆ కంపెనీల వాటా విలువ పెరిగితే... అదో అదనపు ప్రయోజనం. వీటన్నిటికీ తోడు... ఇలాంటి కంపెనీలు కొన్నిసార్లు వాటి మొత్తం ఆస్తుల విలువతో పోలిస్తే (బుక్ వేల్యూ) మార్కెట్లో తక్కువ ధరకే లభిస్తుంటాయి. అంటే.. వ్యాపారమూ ఉంది. పెట్టుబడులూ ఉన్నాయి. భవిష్యత్తులో విలువ అన్లాక్ అయ్యే అవకాశమూ ఉంది. కాబట్టి ఇవి సాధారణ హోల్డింగ్ కంపెనీలు కావు. వ్యూహాత్మక హోల్డింగ్ కంపెనీలు. ఇలాంటి కంపెనీల గురించి వివరించేదే ఈ ‘సాక్షి వెల్త్’ ప్రత్యేక కథనం...ట్యూబ్ ఇన్వెస్ట్మెంట్స్... ఇన్ఫో ఎడ్జ్... ఈఐడీ ప్యారీ... మహీంద్రా అండ్ మహీంద్రా, గోద్రెజ్ ఇండస్ట్రీస్, లార్సన్ అండ్ టూబ్రో... ఇవన్నీ ఇన్వెస్టర్లకు సుపరిచితమైన కంపెనీలే. విశేషమేంటంటే ఇన్వెస్టర్లు చాలామంది వీటి ప్రధాన వ్యాపారాన్నే చూస్తుంటారు. ఎప్పటికప్పుడు అవి ప్రకటించే ఫలితాలను విశ్లేషిస్తుంటారు. కానీ వీటికి రకరకాల కంపెనీల్లో ఉన్న ఇన్వెస్ట్మెంట్ల సంగతేంటి? ఆ కంపెనీల్లో వాటాల విలువ మాటేంటి? ఆ విలువంత ఈ కంపెనీ షేర్లలో ప్రతిఫలిస్తోందా? అనేది పెద్దగా చూడరు. అలా చూసి ఇన్వెస్ట్ చేస్తే భవిష్యత్తులో మెరుగైన రాబడులొస్తాయనేది నిపుణుల మాట. ఎందుకంటే ఈ కంపెనీల షేర్లను కొంటే... వాటికి ఇన్వెస్ట్మెంట్లున్న మొత్తం ఎకో సిస్టమ్లో పెట్టుబడి పెట్టినట్లే. కాబట్టి దాని విలువ పెరిగే అవకాశాలూ ఎక్కువే. ఇలాంటి కంపెనీల గురించి వివరంగా చూద్దాం.ది ట్యూబ్ ఇన్వెస్ట్మెంట్స్ ఆఫ్ ఇండియా వ్యూహాత్మక హోల్డింగ్ కంపెనీకి అచ్చమైన ఉదాహరణ మురుగప్ప గ్రూప్నకు చెందిన ఈ ట్యూబ్ ఇన్వెస్ట్మెంట్స్. ఎందుకంటే బీఎస్ఏ ఎస్ఎల్ఆర్తో పాటు మోంట్రా, హెర్క్యులిస్ వంటి సైకిళ్లన్నీ ఈ కంపెనీ బ్రాండ్లే. వీటి తయారీతో పాటు లిస్డెట్ కంపెనీలైన సీజీ పవర్, శాంతి గేర్స్లో దీనికి మెజారిటీ వాటాలున్నాయి. శాంతి గేర్స్ను ఈ మధ్యనే డీలిస్ట్ చేశారు కూడా. వీటితో పాటు మోంట్రా ఎలక్ట్రిక్, క్లీన్ మొబిలిటీ, ఏరోస్పేస్, ఎలక్ట్రిక్ పరికరాల తయారీ సంస్థల్లో మెజారిటీ వాటాలున్నాయి. సైకిళ్లతో పాటు ఇంజినీరింగ్, మెటల్ ఉత్పత్తులు, మొబిలిటీ, ఈవీ, పారిశ్రామిక పరికరాల తయారీని వంటి వ్యాపారాలను కంపెనీ నేరుగా నిర్వహిస్తోంది కూడా. ఆసక్తికరమైన విషయమేంటంటే ప్రస్తుతం సీజీ పవర్ మార్కెట్ విలువ ఒక్కటే ట్యూబ్ ఇన్వెస్ట్మెంట్స్ మార్కెట్ విలువను దాటేసింది. మరి సీజీ పవర్లో దాదాపు 56 శాతానికి పైగా వాటా కలిగి ఉన్న ట్యూబ్ ఇన్వెస్ట్మెంట్స్కు... ఇతర కంపెనీల్లోని వాటాలను, సొంత వ్యాపారాలను జోడిస్తే విలువ పెరుగుతుంది కదా? అంటే హోల్డింగ్ కంపెనీ తరహాలో మార్కెట్ దీనికి తక్కువ విలువే ఇస్తోందని స్పష్టమవుతోంది. మరి భవిష్యత్తులో ఈ అన్లిస్టెడ్ కంపెనీలు లిస్ట్ అయినా... వాటి విలువ పెరిగినా ట్యూబ్ ఇన్వెస్ట్మెంట్స్ షేరు ధర కూడా పెరుగుతుందనటంలో అతిశయోక్తి లేదు కదా? అందుకే దీన్ని ఇన్వెస్ట్మెంట్కు తగిన వ్యూహాత్మ హోల్డింగ్ కంపెనీగా భావించవచ్చు. ఇన్ఫో ఎడ్జ్ (ఇండియా) నౌఖ్రీ, 99 ఏకర్స్, జీవన్సాథీ, శిక్షా వంటి ఇంటర్నెట్ సంస్థలు ఈ కంపెనీ సొంతం. ఇవన్నీ ఆయా రంగాల్లో అగ్రస్థానంలో కొనసాగుతున్నవే. మంచి ఆదాయాన్ని సాధిస్తున్నవే. ఏఐ వచ్చాక వీటి వ్యాపారాలు కొద్దిమేరకు తగ్గుతున్న మాట వాస్తవమే అయినా... ఏఐలో ఇన్వెస్ట్మెంట్లు చేయటం ద్వారా కంపెనీ దాన్ని అధిగమించే ప్రయత్నాలు చేస్తోంది. పైపెచ్చు జొమాటో, పాలసీ బజార్, అడ్డా 247, షాప్ కిరాణాతో సహా బోలెడన్ని స్టార్టప్స్లో ఈ కంపెనీ పెట్టుబడులు పెట్టింది. జొమాటో, పాలసీ బజార్లో ఈ కంపెనీ ఇన్వెస్ట్మెంట్లు ఇప్పటికే బ్లాక్ బస్టర్ ఫలితాలనిచ్చాయి. మిగతా వాటిలోనూ కొన్నింటి విలువ బాగా పెరిగింది. ఒకరకంగా దీన్ని లిస్టెడ్ వెంచర్ క్యాపిటల్ ప్లాట్ఫామ్గా భావించవచ్చు. దాంతోపాటు లాభాలిచ్చే అర్థవంతమైన వ్యాపారాలూ ఉన్నాయి. అందుకే ఈ కంపెనీ షేరు బాగా పెరిగి... ప్రస్తుతం ఏఐ బూమ్లో కొంత కరెక్షన్కు గురైంది. ఈఐడీ ప్యారీ.. తక్కువ ధరకే..? ఈ కంపెనీని చాలామంది షుగర్ తయారీ కంపెనీగానే చూస్తారు. చక్కెర, బెల్లం, న్యూట్రాస్యూటికల్స్, బయో ఉత్పత్తుల్ని విక్రయించే ఈ కంపెనీకి సొంత చక్కెర రిఫైనరీ ఉంది. దేశవ్యాప్తంగా నెట్వర్క్ ఉంది. వీటన్నిటినీ మించి... ఎరువుల తయారీలో అగ్రగామి అయిన కోరమాండల్ ఇంటర్నేషనల్లో ఈ కంపెనీకి దాదాపుగా 56 శాతానికిపైగా వాటా ఉంది. ఆ వాటా విలువ ఒక్కటే దాదాపుగా రూ.35వేల కోట్లు. పైపెచ్చు ఇండియన్ పొటాష్ కంపెనీలో సైతం దాదాపుగా రూ.400 కోట్ల విలువైన వాటాలున్నాయి. ఇన్ని ఉన్నా కూడా ఈఐడీ ప్యారీ షేరు ధర తక్కువే ఉందని చెప్పొచ్చు. ఎందుకంటే ఈఐడీ ప్యారీ మార్కెట్ విలువ ప్రస్తుతం దాదాపుగా రూ.13వేల కోట్ల దగ్గర్లో ఉంది. మరి కోరమాండల్లో రూ.35వేల కోట్లు, ఇండియన్ పొటాష్ లో రూ.400 కోట్ల పెట్టుబడులతో పోల్చినా ఇది తక్కువే కదా? పైపెచ్చు షుగర్ కంపెనీగా దేశవ్యాప్తంగా చక్కటి వ్యాపారం ఉంది. లాభాలు ఆర్జిస్తోంది. అందుకే వ్యూహాత్మక ఇన్వెస్ట్మెంట్కు ఇలాంటి సంస్థలు మెరుగైనవన్నది నిపుణుల సూచన. మహీంద్రా అండ్ మహీంద్రా... ఎం అండ్ ఎం మాత్రం వీటన్నింటికీ భిన్నమనే చెప్పాలి. ఎందుకంటే దీనికి హోల్డింగ్ కంపెనీగా రకరకాల వ్యాపారాల్లో పెట్టుబడులతో పాటు... బలమైన వ్యాపారమూ ఉంది. మహీంద్రా అండ్ మహీంద్రా ఫైనాన్షియల్ సరీ్వసెస్, మహీంద్రా హాలిడేస్ అండ్ రిసార్ట్స్ లిమిటెడ్, మహీంద్రా లాజిస్టిక్స్ లిమిటెడ్, స్వరాజ్ ఇంజిన్స్ లిమిటెడ్, మహీంద్రా లైఫ్స్పేస్ డెవలపర్స్ లిమిటెడ్, మహీంద్రా ఈపీసీ ఇరిగేషన్ లిమిటెడ్, ఎస్ఎంఎల్ ఇసుజు వంటి లిస్టెడ్ కంపెనీల్లో మెజారిటీ వాటాలు ఎం అండ్ ఎం సొంతం. ఇక టెక్ మహీంద్రా, సీఐఈ ఆటోమోటివ్ ఎగ్జిట్లో మైనారిటీ వాటాలున్నాయి. ఇవికాక చాలా అన్లిస్టెడ్ సంస్థలు దీనికి నూరుశాతం అనుబంధ కంపెనీలుగా ఉన్నాయి. ఈ పెట్టుబడులు, వాటాలను పక్కనబెడితే... ఎం అండ్ ఎం వాహనాల తయారీలో అగ్రగామి. ట్రాక్టర్లలో లీడర్. ఈవీ మొబిలిటీలో కంపెనీ వేగంగా ఎదుగుతోంది. అంటే.. ఒక ఎం అండ్ ఎం షేరు కొంటే దాదాపుగా కంపెనీకి చెందిన గ్రూపు సంస్థలన్నింటినీ హోల్డ్ చేస్తున్నట్లే లెక్క. భవిష్యత్తులో వీటి వాటాల విలువ పెరగటంతో పాటు అన్లిస్టెడ్ కంపెనీలు కూడా లిస్టయితే ఎం అండ్ ఎం విలువ కూడా పెరుగుతుంది కదా!. అందుకే దీన్ని వ్యూహాత్మక ఇన్వెస్ట్మెంట్కు తగిన హోల్డింగ్ కంపెనీగా భావించవచ్చు. లార్సన్ అండ్ టూబ్రో ఇంజినీరింగ్, నిర్మాణ రంగాల్లో ఇది లీడర్. ఈపీసీ కాంట్రాక్టుల్లో అగ్రగామి. మెట్రో రైళ్లతో సహా భారీ నిర్మాణాల్లో కంపెనీది తిరుగులేని రికార్డు. వీటన్నిటితో పాటు ఎల్ అండ్ టీ టెక్నాలజీ సర్వీసెస్, ఫైనాన్స్, ఎల్ అండ్ టీ సెమీ కండక్టర్స్, గ్రీన్ ఎనర్జీ, డిజిటల్ వ్యాపారాల్లో మెజారిటీ వాటాలున్నాయి. ప్రస్తుత విలువను బట్టి చూస్తే ఎల్ అండ్ టీ షేరును దాని వాస్తవ వ్యాపారాన్ని బట్టే విలువ కడుతున్నారన్నది నిపుణుల మాట. మరి దీని వాటాల విలువను కూడా లెక్కిస్తే!!. భవిష్యత్తులో కూడా ఈ విలువలు పెరుగుతూ ఉంటాయి కనక దీన్ని వాచ్లిస్ట్లో పెట్టుకోవచ్చు. ఇవే కాదు. ఇలా విశ్లేషిస్తూ వెళితే చాలా హోల్డింగ్ కంపెనీలు ఇన్వెస్ట్మెంట్కు తగినవిగానే కనిపిస్తాయి. గోద్రెజ్ ఇండస్ట్రీస్ను తీసుకుంటే దీనికి ఓలియో కెమికల్స్, కెమికల్స్ వ్యాపారాలతో పాటు గోద్రెజ్ ఆగ్రోవెట్, గోద్రెజ్ ప్రాపర్టీస్ సహా ఇతర గ్రూపు కంపెనీల్లో వాటాలున్నాయి. కిర్లోస్కర్ ఇండస్ట్రీస్కు సొంత వ్యాపారాలతో పాటు కిర్లోస్కర్ గ్రూపు కంపెనీల్లో వాటాలున్నాయి. కల్యాణి ఇన్వెస్ట్మెంట్స్, మహారాష్ట్ర స్కూటర్స్, కేశోరామ్ ఇండస్ట్రీస్.. వీటన్నిటిదీ ఇదే స్టోరీ. కేశోరామ్ ఎప్పటికప్పుడు తన ఇన్వెస్ట్మెంట్లను అన్లాక్ చేస్తూ షేర్ హోల్డర్ల వాటా విలువ పెంచుతోంది. కాబట్టి ఇవన్నీ వాచ్లిస్ట్లో పెట్టుకోవాల్సినవే. హోల్డింగ్కంపెనీలు తక్కువ ధరకే ఎందుకు వస్తాయంటే... → క్యాపిటల్ గెయిన్స్ పన్నును కూడా మార్కెట్లు పరిగణనలోకి తీసుకుంటాయి. అంటే ఒక కంపెనీకి వేరొక కంపెనీలో ఉన్న మొత్తం వాటాను విక్రయించేసిందనుకోండి. ఆ వచి్చన సొమ్ముపై దాదాపు 12.5 శాతం దీర్ఘకాలిక క్యాపిటల్ గెయిన్స్ ట్యాక్స్ను చెల్లించాలి. అంటే ఆ మేరకు వాటాల విలువను తక్కువగానే చూడాలి కదా!. → హోల్డింగ్ కంపెనీలు తమ వాటాలను విక్రయించటం అంత తేలికకాదు. దాదాపుగా అసాధ్యం కూడా. మరి హోల్డింగ్ చేయటం తప్ప ఏమీ చేయలేని పరిస్థితులున్నపుడు వాటికి పూర్తిగా విలువ కట్టడమెందుకన్నది మార్కెట్ భావన. అందుకే హోల్డింగ్ కంపెనీలు దాదాపుగా వాటి విలువకన్నా 30–40 శాతం తక్కువకే ట్రేడవుతూ ఉంటాయి. → కాబట్టి ఇన్వెస్టర్లు వీటిని విశ్లేషించేటపుడు దానికి లిస్టెడ్ కంపెనీల్లో ఉన్న వాటాల విలువెంత? అన్లిస్టెడ్ సంస్థల్లో ఉన్న వాటాల విలువెంత? సొంతగా అది చేస్తున్న వ్యాపార విలువెంత? అనేది చూడాలి. క్యాష్– ఇన్వెస్ట్మెంట్లు– రుణాలు, హోల్డింగ్ కంపెనీకి మార్స్క్ ఇచ్చే 30–40% డిస్కౌంట్ అన్నీ పరిగణనలోకి తీసుకున్నాకే ఆ కంపెనీ విలువను నిర్ణయించుకోవాలి. అప్పటికీ తక్కువ ఉంటే... దాన్ని తక్షణ ఇన్వెస్ట్మెంట్కు తగ్గట్టుగా చూడొచ్చు. లేనిపక్షంలో భవిష్యత్తులో అన్లాక్ అయ్యే విలువను దృష్టిలో పెట్టుకుని అందులో పెట్టుబడి పెట్టొచ్చు. రమణమూర్తి మంథా -

డిజిటల్ దిగ్గజాల దారెటు?
బీమా కావాలా...? పాలసీ బజార్లో చూడు! ఉద్యోగమా...? నౌఖ్రీలో వెతుకు! మరి సప్లయర్స్..? ఇండియా మార్ట్ ఉందిగా! ఇంటి సంగతో... హౌసింగ్.కామ్కు వెళ్లు! సమాచారాన్ని తెలియజేయటంలో కొత్త ఒరవడికి బాటలువేసి రివ్వుమన్న ఇంటర్నెట్ కంపెనీలివి. వీటి పోలికలతోనే వందల వెబ్సైట్లు వచ్చినా... లీడర్లు ఇవే. కానీ ఏఐ దీన్ని మార్చేసింది. ‘ క్లెయిమ్ సెటిల్మెంట్లో మంచి రికార్డున్న తక్కువ ధర హెల్త్ ఇన్సూరెన్స్ కావాలి’ ‘కోకాపేట్లో రూ.కోటికి త్రిబుల్ బెడ్రూమ్ ఇల్లు దొరుకుతుందా?’ అని ఏ జెమినైనో, క్లాడ్నో, చాట్జీపీటీనో అడిగితే చాలు. వివిధ ప్లాట్ఫామ్స్లో అవే వెతికేసి... రెడీమేడ్ సమాధానమిస్తున్నాయి. దీనర్థం సెర్చ్ ట్రాఫిక్ ఇపుడు వెబ్సైట్లకే పరిమితం కావటంలేదు. ఏఐ అసిస్టెంట్ల చేతుల్లోకి వెళ్లింది. ఇంటర్నెట్ కంపెనీలు ఎదుర్కొంటున్న అతిపెద్ద ముప్పు ఇదే. మరెలా? మున్ముందు జరిగేదేంటి? ఈ షేర్ల విషయంలో రిటైల్ ఇన్వెస్టర్లు చేయాల్సిందేంటి? ఏ కంపెనీ ఎలా మారబోతోంది? ఇదే ఈ వారం ‘సాక్షి వెల్త్’ ప్రత్యేక కథనం...కాలం మారుతుంటుంది. టెక్నాలజీ కూడా. ఇంటర్నెట్ కంపెనీలు మొదటి దశలో సమాచారం ఇచ్చాయి. సెర్చ్లో విప్లవాన్ని తెచ్చాయి. మార్కెట్ ప్లేస్లను నిర్మించి డిజిటల్ దిగ్గజాలుగా ఎదిగాయి. కానీ ఇపుడు ఏఐ విస్ఫోటనంతో వాటికి వ్యూహాలు మార్చుకోక తప్పటం లేదు. కొన్ని స్టార్టప్లలో ఇన్వెస్ట్ చేస్తూ విలువ పెంచుకుంటుంటే... మరికొన్ని దూకుడుగా ఇతర కంపెనీలను కొంటూ స్ట్రాటజీ మార్చుకుంటున్నాయి. మరికొన్ని ఏఐని అర్థం చేసుకుంటూ దాన్నే తమ బలంగా మార్చుకునే ప్రయత్నాలు మొదలుపెట్టాయి. మొత్తంగా అన్ని కంపెనీలూ ఏఐ ఏజెంట్లుగా మారే ప్రయత్నాలు మొదలుపెట్టాయి. పీబీ ఫిన్టెక్ (పాలసీ బజార్)బీమా తేలికైన విషయం కాదు కాబట్టి దీనికి ఏఐ ముప్పు తక్కువే. కస్టమర్లకు ఇతర కంపెనీల పాలసీలతో పోల్చి చూపించటంతో పాటు క్లెయిమ్, అండర్ రైటింగ్, డాక్యుమెంటేషన్, రెన్యూవల్స్ వంటివన్నీ చేసిపెట్టాలి. ఒక ఏఐ ఎల్ఎల్ఎం దీన్నంతటినీ చేయటం కష్టం. కానీ ఇదే ప్లాట్ఫామ్లో ఏఐ ఓ అసిస్టెంట్గా మారగలదు. అందుకే పాలసీలను పోల్చే వెబ్సైట్లా మిగిలిపోకుండా ఏఐ–నేటివ్ ఇన్సూరెన్స్ ఆపరేటింగ్ సిస్టమ్పై పీబీ ఫిన్టెక్ భారీగా ఇన్వెస్ట్ చేస్తోంది. అడ్వయిజరీ టూల్స్లో ఏఐని మిళితం చేస్తోంది. దీనివల్ల ఖర్చులు తగ్గటం ఒక ఎత్తయితే కస్టమర్ల సంతృప్తి స్థాయి పెరిగిందని, ప్రొడక్టివిటీ కూడా పెరిగిందని కంపెనీ యాజమాన్యం చెబుతోంది. భవిష్యత్తులో బీమా ఏజెంటు, ఏఐ ఏజెంటు కలిసి పాలసీ బజార్ ప్లాట్ఫామ్పై సేవలు అందిస్తారు. ఏఐ దీనికి అదనపు బలమవుతుందని చెప్పొచ్చు. కంపెనీ చెబుతున్నవన్నీ ఆచరణలోకి వస్తే వచ్చే పదేళ్లలో ఇది బీమా ఆపరేటింగ్ వ్యవస్థగా మారొచ్చు. ఇన్ఫో ఎడ్జ్నౌఖ్రీ, 99ఏకర్స్, జీవన్సాథీ వంటి వెబ్సైట్లను నిర్వహించే ఇన్ఫో ఎడ్జ్కు పీబీ ఫిన్టెక్, జొమాటోతో సహా చాలా స్టార్టప్లలో పెట్టుబడులున్నాయి. అవి బాగా లాభాలిచ్చాయి కూడా. చాట్ జీపీటీ వంటి ఏఐ ఏజెంట్లు ఇప్పటికీ రెజ్యూమ్స్ రాస్తున్నాయి. ఇంటర్వ్యూలకు సిద్ధమయ్యేందుకు ప్రశ్నలు–సమాధానాలు ఇస్తున్నాయి. స్కిల్స్ సరిపోతాయో, లేదో చెక్ చేస్తున్నాయి. మున్ముందు ఇవి ఆటోమేటిగ్గా జాబ్స్ను రికమమెండ్ చేయొచ్చు. దీనివల్ల సంప్రదాయ జాబ్ పోర్టల్స్కు ట్రాఫిక్ తగ్గిపోయే అవకాశాలు ఎక్కువే. మరి నౌఖ్రీ ఏం చేస్తోంది?: ఈ సంస్థ ఏఐపై బాగానే ఇన్వెస్ట్ చేస్తోంది. దీనివల్ల వల్ల ఇప్పటికే యూజర్ల సేవలు మెరుగయ్యాయని, అంతర్గతంగా ప్రొడక్టివిటీ పెరిగిందని యాజమాన్యం చెబుతోంది. ఈ ఏఐ సేవలపై ఇప్పటికిప్పుడు ఆదాయం రాకపోయినా... రెన్యూవల్స్, రెవెన్యూ పెరగవచ్చని, దీర్ఘకాలంలో ధరలు పెంచడానికి కూడా అవకాశముందని చెబుతోంది. భవిష్యత్లో కేవలం జాబ్ పోర్టల్గా మిగిలిపోకుండా రెజ్యుమ్లు, ఇంటర్వ్యూలు, శాలరీ అంచనాలు, కోచ్, రిక్రూట్మెంట్ వంటివన్నీ ఏఐతోనే పూర్తిచేసే ప్లాట్ఫామ్గా నౌఖ్రీ మారుతుందని అంచనా వేస్తోంది. ఈ కంపెనీ తన ‘99ఏకర్స్’ పోర్టల్లో కూడా ప్రాపర్టీ సెర్చ్లో ఏఐ హోమ్ అడ్వయిజర్ను ప్రవేశపెట్టింది. ఇది రుణాలు, రిజిస్ట్రేషన్, ఇంటీరియర్, సొసైటీ మేనేజిమెంట్లో సహకరిస్తుంది. కాకపోతే నౌఖ్రీ కాస్త వేగంగా మారాల్సిన అవసరమైతే కనిపిస్తోంది. ఆరమ్ ప్రాప్టెక్2020 వరకూ రివ్వుమంటూ ఎగసిన ఈ కంపెనీ షేరు కోవిడ్తో కుదేలయిపోయింది. మళ్లీ మెల్లగా కోలుకున్న కంపెనీ... ఇపుడు రియల్టీలో పూర్తిస్థాయి ఎకోసిస్టమ్పై దృష్టిపెట్టింది. నెస్ట్ ఎవే, హౌసింగ్, హలో వరల్డ్ వంటివన్నీ దీని చేతుల్లో ఉండటంతో... ఇళ్ల ధర, ఇన్వెంటరీ, బ్రోకర్లు, అద్దెలు, కో–లివింగ్, తనఖాలు, నిర్మాణ వ్యవస్థ డేటా ఈ కంపెనీ చేతుల్లో ఉంది. వీటి సాయంతో దేశంలో తొలి పూర్తిస్థాయి నేటివ్ రియల్ ఎస్టేట్ ఆపరేటింగ్ సిస్టమ్గా ఎదిగే ప్రయత్నాలు చేస్తోంది. కంపెనీ ప్రయత్నాలు కనక ఫలిస్తే... ఇదో ఏఐ ఆధారిత ప్లాట్ఫామ్గా మారుతుంది. ఉదాహరణకు ఓ ఇంటికోసం హౌసింగ్ యాప్ తెరిస్తే... మీ బడ్జెట్, వాస్తు, స్కూల్కి– ఆసుపత్రికి దూరం, సౌకర్యాలు, బిల్డర్ చరిత్ర, ఎంత లోన్ వస్తుంది, బేరమాడితే ధర ఎంత తగ్గొచ్చు, రిజిస్ట్రేషన్ వివరాలు వంటివన్నీ కనిపించాయనుకోండి. అపుడిక సాధారణ ప్రాపర్టీ పోర్టల్స్కు ఎవరైనా ఎందుకు వెళతారు? అదే జరిగితే ఈ సంస్థ దేశీ ‘జిల్లో’గా మారినా ఆశ్చర్యపడాల్సిన పనిలేదుగా!!.ఇండియా మార్ట్ఈ కంపెనీ బలం... పాతికేళ్లుగా ఇది సేకరించిన డేటాయే. నెలకు 9 కోట్ల మంది సందర్శించే ఈ వెబ్సైట్లో 2.2 లక్షల మంది సప్లయర్లున్నారు. కోట్లకొద్దీ ఎంక్వయిరీలు వస్తుంటాయి. ఇవన్నీ కలిపితే భారీ బీ2బీ డేటా దీని సొంతం. ఏఐ యుగంలో దీని విలువ అమూల్యం. ఒక పంప్కోసం ఇండియా మార్ట్లో వెదికే బదులు ఏఐని నేరుగా అడిగితే సరైన సమాధానం రావచ్చు. కానీ అది కరెక్టో కాదో తెలియదు. అందుకే ఇండియా మార్ట్ సంస్థ వినియోగదారుల నమ్మకమే లక్ష్యంగా ఏఐపై భారీగా ఇన్వెస్ట్ చేస్తోంది. తద్వారా నకిలీ లిస్టింగ్లు, మోసపూరిత విక్రయదార్లను కనిపెడుతోంది. ఆటోమేటిక్ వాయిస్– టు–టెక్ట్స్ను ప్రవేశపెట్టింది. దీనివల్ల వినియోగదార్ల అవసరాలు అర్థం చేసుకుని సప్లయర్స్ను వెతికి, చర్చలు జరిపి ఆర్డర్ పెట్టే మొత్తం ప్రక్రియ ఏఐ పూర్తి చేస్తుంది. ఇది పూర్తిగా విజయవంతమైతే ఇండియా మార్ట్... ఏఐ కొనుగోళ్లకు వీలు కల్పించే ఇన్ఫ్రా సంస్థగా మారొచ్చు. జస్ట్ డయల్లోకల్ సెర్చ్కు అడ్రస్గా నిలిచిన జస్ట్ డయల్కు అర్బన్కంపెనీ వంటి సంస్థలతో మొదటి ముప్పు ఎదురైంది. ఇపుడు ఏఐతో. ఎందుకంటే స్థానిక వ్యాపారాల వివరాలు, ఫోన్ నంబర్లు, చిరునామాల వంటి సాధారణ సమాచారాన్ని ఏఐ ఏజెంట్లూ అందిస్తున్నాయి. కాకపోతే జస్ట్ డయల్కు భారీ స్థాయిలో స్థానిక వ్యాపారాల డేటాబేస్ ఉంది. వెరిఫై చేసిన లక్షలకొద్దీ వ్యాపారాల వివరాలు, వినియోగదారుల రేటింగ్లు, రివ్యూలు దీని సొంతం. ఈ సమాచారాన్ని ఏఐతో అనుసంధానించి, వినియోగదార్ల అవసరాలకు సరిపోయేలా సంస్థలను ఎంపిక చేసి, అపాయింట్మెంట్లు బుక్ చేసి, నేరుగా సేవలందించే ప్లాట్ఫామ్గా మారితేనే భవిష్యత్తు బాగుంటుందని చెప్పాలి. కాబట్టి ఏఐని ఉపయోగించి ఈ సెర్చ్ కంపెనీ ట్రాన్సాక్షన్ ప్లాట్ఫామ్గా ఎదుగుతుందా? లేదా? అన్నదే ఇన్వెస్టర్లు గమనించాల్సిన అంశం. కార్ట్రేడ్సెకండ్ హ్యాండ్ కార్ల క్రయవిక్రయాల్లో కార్ట్రేడ్కు గతంతో పోలిస్తే పోటీ పెరిగింది. కార్ల తయారీ కంపెనీలు ‘సర్టిఫైడ్ యూజ్డ్ కార్ల’ విభాగాలను సొంతగా ఆరంభించగా.. స్పిన్నీ, డ్రూమ్, కార్స్24 వంటి ఆన్లైన్ ప్లాట్ఫామ్లు, ఆఫ్లైన్లో లోకల్ డీలర్లు వేగంగా విస్తరిస్తున్నారు. శ్రీరామ ఆటోమాల్, కార్వాలే, బైక్వాలే, వాహనాల వేలం వంటి ఇతర వ్యాపారాలున్న కార్ట్రేడ్... కేవలం లిస్టింగ్లకే పరిమితం కాకుండా ధరల విశ్లేషణ, వాహన చరిత్ర, తనిఖీ రిపోర్ట్లు, రుణాలు, బీమా, ఓనర్షిప్ బదిలీ వంటివన్నీ ఏఐ ద్వారా చేసే ప్లాట్ఫామ్గా మారితే తన ప్రత్యేకతను నిలబెట్టుకునే అవకాశం ఉంటుంది. ఈజీ ట్రిప్ఆన్లైన్ ట్రావెల్లో పోటీ అంతాఇంతా కాదు. కష్టమర్లను ఆకట్టుకోవటానికి ప్రత్యేక ఆఫర్లిస్తూ ఉండటంతో ఈ సంస్థలకు లాభాలు తక్కువే ఉంటున్నాయి. పైపెచ్చు ఏఐ వచ్చాక ట్రావెల్ ప్రణాళికలను ఏఐ ఏజెంట్లే సిద్ధం చేస్తున్నాయి. ‘రూ.లక్ష లోపులో నాలుగు రోజులు బాలి వెళ్లి రావాలి. సాధ్యమేనా?’ అని చాట్జీపీటీని అడిగితే పూర్తి ప్లాన్ను ఇస్తుంది. దానిప్రకారం ఆన్లైన్ ప్లాట్ఫామ్లో టికెట్లు బుక్ చేసుకుంటే చాలు. అలా బుకింగ్ చేసుకోవటానికి వీటిని అశ్రయించినపుడు వీటికి వచ్చే లాభాలు తక్కువ. మొత్తం ప్లాన్ను ఈ ఆన్లైన్ సంస్థలే ఇచ్చి, దానిప్రకారం బుక్ చేసినపుడు ఉండే లాభాలు... కేవలం టికెట్లు బుక్చేయటం వల్ల రావు. కాబట్టి భవిష్యత్తులో ఏఐని అనుసంధానించి ఎవరి అవసరాలకు తగ్గట్టుగా వారికి ప్యాకేజీలు రూపొందించి... ఈ డైనమిక్ ప్యాకేజీలతో పాటు వీసా, బీమా, లోకల్ ఎక్స్పీరియన్స్లు అందించే సంస్థలే ఆన్లైన్ ట్రావెల్ రంగంలో నిలబడతాయని చెప్పొచ్చు. ఏఐని తట్టుకోగలిగేవేంటి? కేవలం సెర్చ్తోనే మనుగడ సాగించే సంస్థలు మనగలగటం కష్టం. కానీ లావాదేవీలు అవసరమయ్యే మార్కెట్ప్లేస్లు దృఢంగా ఉంటాయి. ట్రస్ట్, ధ్రువీకరణ, పేమెంట్, సపోర్ట్ వంటి అంశాల్లో ఏఐ వీటికి సహకరిస్తుంది. ఏఐతో భాగస్వామ్యాలు కుదుర్చుకోవటం ద్వారా కూడా ఇలా సొంత డేటా ఉన్న కంపెనీలకు రెవెన్యూ రావచ్చు. ఉదాహరణకు ‘రెడిట్’ తన డేటాను ఏఐ కంపెనీలకు వాడుకునేందుకు లైసెన్స్ ఇచ్చింది. వార్తా సంస్థలు ఏఐతో లైసెన్సింగ్ ఒప్పందాలు చేసుకున్నాయి. ఫైనాన్షియల్ డేటా అందించే సంస్థలు చిరకాలంగా తమ ఏపీఐని యాక్సెస్ చేసుకున్నందుకు ఫీజు వసూలు చేస్తున్నాయి. ఏఐ రాకతో వీటి ఫీడ్కు విలువ పెరిగింది. ఇండియా మార్ట్, పీబీ ఫిన్టెక్, ఇన్ఫో ఎడ్జ్ వంటి ఇంటర్నెట్ ఎకానమీకి చెందిన కంపెనీల షేర్లు కొనేముందు ఇన్వెస్టర్లు చూడాల్సిన అంశాలు కొన్ని ఉన్నాయి. అవి... → ఈ కంపెనీకి ప్రత్యేకమైన డేటా ఏమైనా ఉందా? దాన్ని వేరేవాళ్లు తేలిగ్గా క్రియేట్ చేయగలరా? → ఈ డేటా నిరంతరం అప్డేట్ అవుతోందా? లేక ఒకసారి సేకరిస్తే ఇక మారకుండా అలానే ఉండిపోతుందా? → ఏఐ ఈ డేటా యాక్సెస్ చేసుకోవాలంటే ఈ కంపెనీ అనుమతి తప్పనిసరిగా ఉండాలా? లేక ఏఐ కంపెనీలు ఈ డేటాను సొంతగా క్రియేట్ చేసుకోగలవా? → ఈ డేటాను ఆదాయవనరుగా మార్చుకోవటానికి కంపెనీ ఏపీఐలు, సబ్్రస్కిప్షన్లు, రిఫరల్స్, ఎంటర్ప్రైజ్ సర్వీసుల వంటివాటిపై దృష్టిపెడుతోందా లేదా? అని చూడాలి. ఏఐ యుగంలో ఎక్కువ ట్రాఫిక్ను ఆకర్షించే కంపెనీలన్నీ విజేతలు కాకపోవచ్చు. డేటా.. కస్టమర్ల నమ్మకం... లావాదేవీలు భారీగా ఉన్న కంపెనీలే బావుంటాయి. అవే భవిష్యత్ దిగ్గజాలవుతాయి. అందుకే ఇంటర్నెట్ కంపెనీల విలువను ఇకపై సందర్శకుల సంఖ్యతో కాకుండా వాటి డేటా, ఏఐ సామర్థ్యం, లావాదేవీల లోతుతో కొలవాల్సి ఉంటుంది.భవిష్యత్ విజేతలెవరు...?వచ్చే పదేళ్లలో ఇంటర్నెట్ కంపెనీలు రెండు రకాలుగా విడిపోవచ్చు. వాటిలో ఒకటి ట్రాఫిక్పైనే ఆధారపడే పోర్టల్స్ అయితే రెండోవి ఏఐ ఆధారిత ప్లాట్ఫామ్లు. పాలసీ బజార్ ఫిన్టెక్, ఆరమ్ ప్రాప్టెక్, ఇండియా మార్ట్ వంటి కంపెనీలకు భారీగా సొంత డేటా ఉంది. దాంతో పాటు లావాదేవీలు, కస్టమర్లతో సంబంధాలు ఉంటాయి. ఇవి ఏఐ ఆధారిత ఇన్ఫ్రా సంస్థలుగా మారటం వల్ల వీటి పనితీరు మరింత సమర్థంగా మారే అవకాశం ఉంటుంది. సొంత డేటా ఉన్న కంపెనీలు మున్ముందు ఊహించని విధంగా రూపాంతరం చెందొచ్చు. ఉదాహరణకు ఇండియా మార్ట్నే తీసుకుంటే అది కేవలం కంపెనీల జాబితా అందించే డైరెక్టరీ కాదు. పాతికేళ్లుగా... లక్షలకొద్దీ సిసలైన సప్లయర్ల వివరాలు సేకరించింది. ప్రొడక్ట్ కేటలాగ్లు, ధరల తీరు, కొటేషన్లకు అడిగే అభ్యర్థనలు, రెస్పాన్స్ రేటింగ్లు, లావాదేవీల ప్యాటర్న్లు, సప్లయర్ రేటింగ్లు, ప్రతి పరిశ్రమకూ సంబంధించిన టర్మినాలజీ... ఫొటోలు.. వస్తువుల స్పెసిఫికేషన్లు, కాంటాక్ట్లు ఇవన్నీ భారీ స్థాయిలో ఉన్నాయి. ఇవన్నీ ఆ కంపెనీకే ప్రత్యేకం. వీటిని మరొకరు మళ్లీ క్రియేట్ చేయాలంటే అంత తేలికకాదు. పబ్లిక్ వెబ్పేజ్లలో ఉండే సమాచారం వరకూ జెమినై, చాట్జీపీటీ వంటివి యాక్సెస్ చేసుకుని మనకు సమాధానమిస్తాయి. కానీ ప్రయివేటు డేటా కావాలంటే మాత్రం ఇండియా మార్ట్ సంస్థ తన ‘ఏపీఐ’ ద్వారానో, అగ్రిమెంట్ ద్వారానో వీటికి ఇవ్వాల్సి ఉంటుంది. దానికి ఇండియామార్ట్ సంస్థ ఫీజు వసూలు చేసే అవకాశాలూ ఉంటాయి. -రమణమూర్తి మంథా -

షేర్లకూ కావాలి ఫిట్నెస్!
తల్వాల్కర్ జిమ్... ఒకప్పుడు ఇదో మెరుపు. స్టాక్ మార్కెట్లో తొలి ఫిట్నెస్ కంపెనీగా లిస్టయింది. విపరీతంగా విస్తరించింది. భారీగా అప్పులు చేసింది. కట్చేస్తే... దివాలా తీసి తెరమరుగైపోయింది. ఇన్వెస్టర్లు మునిగిపోయారు. ఇపుడు కల్ట్ ఫిట్. హృతిక్రోషన్ దన్నుతో కొన్నేళ్లుగా ఇదో బ్రాండ్ను సృష్టించుకుంది. వీధివీధికీ విస్తరించింది. హృతిక్తో సహా ప్రస్తుత ఇన్వెస్టర్లకు ఎగ్జిట్ అవకాశమిస్తూ ఐపీఓకు వస్తోంది. డీఆర్హెచ్పీ దాఖలు చేసింది. నిజానికి లిస్టయిన... లిస్ట్ కాబోతున్న అచ్చమైన ఫిట్నెస్ కంపెనీలు ఈ రెండే. ఒక కథ ముగిసింది. మరో కథ మొదలవుతోంది. కానీ ఇన్వెస్టర్లు చూడాల్సింది ఇది కాదు. వీటి చుట్టూ ఉన్న ఫిట్నెస్ ఎకానమీని. 15 ఏళ్ల కిందట ఫిట్నెస్ అంటే జిమ్. కానీ ఇపుడది జీవనశైలి. ఆ జీవనశైలిని అనుసరించే వారి సంఖ్య అంతకంతకూ పెరుగుతూనే ఉంది. ఇదే ఫిట్నెస్ ఎకానమీకి మూలం. ఎందుకంటే ఒకప్పుడు జిమ్కు వెళ్లేవారు... ఇపుడు నడుస్తున్నారు. పరుగులు పెడుతున్నారు. ట్రెక్కింగ్ చేస్తున్నారు. బ్యాడ్మింటన్, పికిల్ బాల్ ఆడుతున్నారు. స్మార్ట్వాచ్లతో అడుగులు లెక్కబెడుతున్నారు. లెక్కలు కట్టుకుని ప్రొటీన్ తింటున్నారు. ఏడాదికోసారి హెల్త్ చెకప్ చేయించుకుంటున్నారు. ఇవన్నీ ఇపుడు అవసరాలుగా మారిపోయాయి. మరి ఈ ఫిట్నెస్ ఎకానమీలో మెరిసే చాన్సున్న కంపెనీలేంటి? రిటైల్ ఇన్వెస్టర్లు గమనించాల్సినవేంటి? ఇవన్నీ విశ్లేషించేదే ఈ ‘సాక్షి వెల్త్’ స్టోరీ...ప్రపంచ మధుమేహ రాజధానిగా మనదేశం మారటం... పెరుగుతున్న ఊబకాయం... యువతకూ గుండె సమస్యలు... ఇవన్నీ వ్యాయామాన్ని తప్పనిసరి మెడిసిన్ జాబితాలో చేర్చేశాయి. మధ్యతరగతి ఆదాయాలు పెరగటం... దానికి సోషల్ మీడియా ప్రచారం తోడవటంతో... యోగా, జిమ్, స్పోర్ట్స్ ఎరీనాలు, మారథాన్ ఈవెంట్లు, ప్రొటీన్ సప్లిమెంట్లు, స్మార్ట్వాచ్లు, స్పోర్ట్స్వేర్ వంటి ఫిట్నెస్ ఎకానమీ వేగంగా విస్తరిస్తోంది. ఈ ఎకానమీలో ఇన్వెస్టర్లు గమనించాల్సిన రంగాలు, కంపెనీల వివరాలివిగో...ఫిట్నెస్ సెంటర్లు నేరుగా బయటకు కనిపించే ఈ రంగంలో లిస్టెడ్ ప్లేయర్లు తక్కువే. తల్వాల్కర్స్ జిమ్ గతంలో లిస్టయినా రకరకాల కారణాల వల్ల దివాలా తీసేసి డీలిస్ట్ అయింది. కల్ట్ఫిట్ త్వరలో ఐపీఓకు వస్తోంది. అయితే గోల్డ్స్ జిమ్, ఎనీటైమ్ ఫిట్నెస్, స్నాప్ ఫిట్నెస్ వంటి అన్లిస్టెడ్ చెయిన్లు బాగానే రాణిస్తున్నాయి. ఈ రంగం వేగంగా పెరుగుతున్నా... లాభాలు తక్కువేనని చెప్పాలి. పెరుగుతున్న అద్దెలు, అధిక నిర్వహణ ఖర్చులు, తరచూ మారిపోయే కస్టమర్లు, ఒక సెంటర్లో ఎక్కువ మందికి ఏకకాలంలో అవకాశం ఇవ్వలేకపోవటం వంటివి జిమ్ల లాభాల్ని పరిమితం చేస్తున్నాయి.రియల్ ఎస్టేట్ మౌలికంగా జరుగుతున్న అతిపెద్ద మార్పు ఇదే. ఎందుకంటే పదేళ్ల కిందట ఇల్లు కొనేటపుడు ఎన్ని బెడ్రూమ్లు? అనేదే చూసేవారు. ఇపుడు క్లబ్హౌస్ ఎంత పెద్దది? అన్నదే ప్రధానం. ప్రధాన ప్రాజెక్టుల్లో ఒలింపిక్ సైజ్ స్విమింగ్పూల్స్, పూర్తిస్థాయి జిమ్లు, యోగా స్టూడియోలు, ఇండోర్ బ్యాడ్మింటన్, స్క్వాష్, సైక్లింగ్– జాగింగ్ ట్రాక్స్, యాక్టివిటీ పార్క్స్ సహజమైపోయాయి. డెవలపర్లు విక్రయిస్తున్నది కేవలం ఫ్లాట్లు కాదు. లైఫ్స్టైల్. వారి మధ్య పోటీ అంతా ఈ సౌకర్యాల్లోనే. ఈ రంగం విపరీతంగా పెరగటంతో పాటు లిస్టెడ్ సంస్థలూ ఎక్కువే ఉన్నాయి. ప్రెస్టీజ్ ఎస్టేట్స్, బ్రిగేడ్ ఎంటర్ప్రైజెస్, గోద్రెజ్ ప్రాపర్టీస్, ఒబెరాయ్ రియల్టీ. డీఎల్ఎఫ్, శోభా డెవలపర్స్, కల్పతరు, లోధా, ఎన్సీసీ వంటి ప్రధాన కంపెనీల్ని ఇన్వెస్టర్లు వాచ్ చేయొచ్చు.స్పోర్ట్స్ రిటైల్ జాగింగ్కో, వాకింగ్కో వెళ్లినపుడే స్పోర్ట్స్ షూ వేయటమనేది పోయింది. నిత్యం వాడే పాదరక్షల్లో ఇది చేరిపోయింది. ఈ మార్పు స్పోర్ట్స్ రిటైల్ను ఆకర్షణీయ రంగంగా చేసింది. డెకాథ్లాన్, అడిడాస్, నైకీ, పూమా వంటి అంతర్జాతీయ బ్రాండ్లతో పాటు... పేజ్ ఇండస్ట్రీస్ (అథ్లీజర్), క్యాంపస్ యాక్టివ్వేర్, బాటా, రిలాక్సో ఫుట్వేర్ వంటి లిస్టెడ్ సంస్థలనూ వాచ్లిస్ట్లో పెట్టుకోవచ్చు. న్యూట్రిషన్ఫిట్నెస్పై మనసు పెట్టేవారంతా... ఎక్కువ ప్రొటీన్... తక్కువ చక్కెర, హెల్తీ స్నాక్స్ వంటివి రెగ్యులర్ ఆహారాల్లో భాగంగా మార్చేసుకుంటున్నారు. దీంతో ప్రొటీన్ ఇపుడు ప్రధాన స్రవంతిలోకి వచ్చేసింది. హెల్త్కార్ట్, ఫాస్ట్ అండ్ అప్, మజిల్ బ్లేజ్, జీఎన్సీ ఇండియా వంటి అన్లిస్టెడ్ కంపెనీలతో పాటు బ్రిటానియా, నెస్లే ఇండియా, టాటా కన్సూమర్ ప్రొడక్ట్స్ వంటి లిస్టెడ్వీ ఉన్నాయి.హెల్త్కేర్ అనారోగ్య సమస్యలు రాకుండా ముందస్తు జాగ్రత్తలు తీసుకోవటమే ఫిట్నెస్ ఎకానమీకి మూలం. ఆసుపత్రుల కంటే డయాగ్నస్టిక్ కంపెనీలు, బీమా కంపెనీలు అతిపెద్ద లబ్ధిదారులుగా మారబోతున్నాయి. ప్రధానంగా అపోలో హాస్పిటల్స్, డాక్టర్ లాల్ పాత్లాబ్స్, థైరోకేర్, మెట్రోపాలిటన్ హెల్త్కేర్, విజయా డయాగ్నస్టిక్స్ వంటి సంస్థలతో పాటు జనరల్ ఇన్సూరెన్స్ కంపెనీలను కూడా వాచ్లిస్ట్లో పెట్టుకోవచ్చు.స్పోర్ట్స్ టూరిజంజనం ఇపుడు మారథాన్లు, సైక్లింగ్, ట్రెక్కింగ్, ట్రయాథ్లాన్ వంటి స్పోర్ట్స్ ఈవెంట్ల కోసం రకరకాల ప్రాంతాలకు ప్రయాణిస్తున్నారు. హైదరాబాద్ మారథాన్, లడఖ్ సైక్లింగ్, అడ్వెంచరస్ స్పోర్ట్స్ వంటివేవీ పదేళ్లకిందట పెద్దగా లేవు. కానీ ఇపుడు ఫిట్నెస్తో ట్రావెల్ డిమాండ్ కూడా పెరుగుతోంది. స్మార్ట్ వేరబుల్స్యాపిల్, శామ్సంగ్ వంటి విదేశీ లిస్టెడ్ కంపెనీలతో పాటు బోట్ వంటి దేశీ అన్లిస్టెడ్ సంస్థలూ వేరబుల్స్ మార్కెట్ను శాసిస్తున్నాయిపుడు. ఎందుకంటే స్మార్ట్వాచ్ అనేది కేవలం టైమ్ తెలియజేయటానికి కాదు. హార్ట్ రేట్ నుంచి మొదలు పెడితే... ఎన్ని అడుగులు నడిచారు? ఎంత సేపు మంచి నిద్రపోయారు? ఈసీజీ ఎలా ఉంది? ఒత్తిడి ఎంత ఉంది? కేలరీలెన్ని? ఇవన్నీ చెబుతోంది. అందుకే ఇది అతివేగంగా విస్తరిస్తూ... ఎప్పటికప్పుడు కొత్త ప్లేయర్లు ప్రవేశించడానికి కారణమవుతోంది. స్పోర్ట్స్ ఇన్ఫ్రాస్ట్రక్చర్ఇపుడిపుడే ఎదుగుతున్న రంగమిది. ఒకవంక స్పోర్ట్స్ ఇన్ఫ్రాపై ప్రభుత్వాలు భారీగా వెచ్చిస్తుండగా... మరోవంక ప్రయివేటు అకాడమీలూ వేగంగా పుట్టుకొస్తున్నాయి. ప్రత్యేక మారథాన్లు, సైక్లింగ్, బ్యాడ్మింటన్, పికిల్బాల్ వంటి క్రీడల్లో ఇన్ఫ్రా సౌకర్యాలు కల్పిస్తూ ప్రయివేటు ప్లేయర్లు ప్రవేశిస్తున్నారు. వీటన్నిటినీ చూశాక అనిపించేదొకటే!. దేశంలో ఫిట్నెస్ బూమ్ స్పష్టంగా కనిపిస్తోంది. మరి దీని లబ్ధిదారులెవరు? ఒకటి జిమ్లు. రెండు యాక్టివ్ లైఫ్స్టయిల్ను అలవాటుగా మార్చే కంపెనీలు!!. సమాధానం రెండే. ఎందుకంటే ఒక వ్యక్తి కల్ట్ఫిట్ జిమ్లో చేరి... ఆ తరవాత మానేశాడనుకోండి. తన ఫిట్నెస్ ప్రయాణం ఆగిపోదు కదా!!. తను స్పోర్ట్స్ షూలు వాడతాడు. ప్రొటీన్ పౌడర్ కొంటాడు. స్మార్ట్ వాచ్ పెట్టుకుంటాడు. రోజూ వాకింగ్ చేస్తాడు. తన కమ్యూనిటీలో క్లబ్హౌస్ ఉంటే దాన్ని ఉపయోగించుకుంటాడు. ట్రెక్కింగ్కు వెళ్లడం... బ్యాడ్మింటన్ ఆడటం వంటివి చేస్తూనే ఉంటాడు. అంటే... తను చేసే ఖర్చు మారింది తప్ప ఆగిపోలేదు. -రమణమూర్తి మంథా -

మార్కెట్ తడబడ్డా... ఐపీఓలు అదుర్స్
ఈ ఏడాది ఫిబ్రవరిలో అమెరికా–ఇజ్రాయెల్ కలిసి ఇరాన్పై భారీ స్థాయిలో దాడులు మొదలుపెట్టేంత వరకూ భారత మార్కెట్లు బాగానే ఉన్నాయి. పైపెచ్చు జీవితకాల గరిష్ట స్థాయిలకు అటూఇటుగా ఉన్నాయి. బుల్ మార్కెట్ మంచి జోరుమీద ఉండటంతో అప్పటిదాకా వచ్చిన ఐపీఓలకు ఏకంగా 100 రెట్లు, 200 రెట్లు స్థాయిలో స్పందన వచ్చింది. రిటైల్ విభాగంలో అయితే ఏ ఐపీఓకైనా 100 రెట్లకు తక్కువ స్పందన రాలేదంటే అతిశయోక్తి కాదు. వాస్తవానికి అలాంటి స్పందన వచ్చిన ఐపీఓలు కూడా కొన్ని పేలవంగా లిస్టయి ఇన్వెస్టర్లకు నష్టాలు మిగిల్చాయి. కాకపోతే ఇరాన్పై దాడులు మొదలయ్యాక పరిస్థితులు ఒక్కసారిగా మారిపోయాయి. మార్కెట్లు కిందపడ్డాయి. కంపెనీలు ఐపీఓలకు రావటానికే ఇష్టపడలేదు. కొన్ని కంపెనీలు అప్పటికే ప్రక్రియ మొత్తం పూర్తిచేసుకుని ఉండటంతో పబ్లిక్ ఇష్యూకు రాక తప్పలేదు. కాకపోతే వాటికి రిటైలర్ల నుంచి వచ్చిన స్పందన నామమాత్రమే. రిటైల్ ఇన్వెస్టర్లకు కేటాయించిన వాటా పూర్తిగా సబ్ర్స్కయిబ్ కూడా కాలేదంటే పరిస్థితి ఎలా మారిపోయిందో తెలుసుకోవచ్చు. విచిత్రమేంటో తెలుసా? అప్పటి నుంచి ఇప్పటిదాకా వచ్చిన 6 ఐపీఓల్లో ఒక్కటి తప్ప మిగిలినవన్నీ లాభాలే ఇచ్చాయి. కొన్నయితే ఈ నాలుగు నెలల్లోనే 40–50 శాతానికి పైగా పెరిగాయి. వీటిలో కొన్ని షేర్లయితే లిస్టింగ్ నాడు పెద్దగా లాభాలివ్వకపోయినా... ఆ తరవాత క్రమంగా పెరుగుతూ చక్కటి లాభాలిచ్చాయి. దీనర్థం ఒక్కటే... సబ్ స్క్రిప్షన్ తక్కువయినంత మాత్రాన, లిస్టింగ్ లాభాలు రానంత మాత్రాన ఆ షేర్లు రాణించవని కాదు. మెల్లగా ముందుకెళుతూ అద్భుతమైన రాబడినిస్తాయనేది ఈ షేర్లు చెబుతున్న వాస్తవం. ఆ వివరాలే ఈ ‘సాక్షి వెల్త్’ స్టోరీ...ప్రపంచ మార్కెట్లలో అనిశ్చితి, భౌగోళిక ఉద్రిక్తతలు, వడ్డీ రేట్లపై సందేహాలు... ఇలాంటి ప్రతికూల పరిస్థితుల మధ్య కూడా ఈ ఏడాది ‘మెయిన్ బోర్డు’ ఐపీఓ మార్కెట్ అద్భుతమైన నిలకడ చూపించింది. మార్చి–2026 తరువాత మార్కెట్లోకి వచ్చిన ఆరు ప్రధాన ఐపీఓల్లో ఐదు ఇప్పటికీ ఇష్యూ ధర కంటే ఎగువన ట్రేడవుతుండగా... ఒక్క అమీర్ చంద్ జగదీశ్ కుమార్ ఎక్స్పోర్ట్స్’ మాత్రమే ఇష్యూ ధర కంటే దిగువన కొనసాగుతోంది.ఈ మూడూ... 40 శాతానికిపైనే ఇప్పటివరకు అత్యధిక రాబడినిచ్చిన ఐపీఓగా హెక్సగాన్ న్యూట్రిషన్ నిలిచింది. ఇష్యూ ధరతో పోలిస్తే దాదాపు 55 శాతం లాభాన్ని అందించింది. ఆ తర్వాత పవరికా (44 శాతం), సాయి పేరెంటరల్స్ (42 శాతం) టాప్–2, 3, స్థానాల్లో నిలిచాయి. ఏప్రిల్ తరువాత లిస్టయి ఈ మూడు షేర్లూ మూడు 40 శాతానికి పైగా లాభాలివ్వటం గమనార్హం. వీటిలో సాయి పేరెంటరల్స్ హైదరాబాద్కు చెందిన ఫార్మా కంపెనీ కావటం విశేషం. లిస్టయిన తరువాత కంపెనీ వెలువరించిన 2025 క్యూ4 ఫలితాలు అంచనాలకు మించి ఉండటంతో ఒకస్థాయిలో షేరు ధర రూ.600 కూడా దాటింది. అత్యధిక లాభాలు అందించిన హెక్సగాన్ కూడా ఫార్మా కంపెనీయే కాగా... పవరికా మొదట్లో తడబడినా ఆ తరువాత డేటాసెంటర్ల బూమ్తో ఒక్క నెలలోనే 50 శాతానికిపైగా పెరగటం గమనార్హం. ఒబెరాయ్ల కుటుంబానికి చెందిన ఈ కంపెనీ పవన విద్యుదుత్పత్తితో పాటు డేటా సెంటర్లకు భారీ స్థాయి జనరేటర్లను సమకూర్చే వ్యాపారంలో ఉంది. సబ్ స్క్రిప్షన్ ఎక్కువైతే... లాభాలూ ఎక్కువేనా?ఈ ఐపీఓలు మరో ఆసక్తికర విషయాన్ని వెల్లడించాయి. పవరికాకు కేవలం 1.45 రెట్లు మాత్రమే సబ్ స్క్రిప్షన్ లభించింది. అయినప్పటికీ అది 44 శాతం రాబడితో అగ్రగాముల్లో ఒకటిగా నిలిచింది. మరోవైపు నాక్ ప్యాకేజింగ్కు 87 రెట్లు, హెక్సాగాన్కు 54 రెట్లు సబ్స్క్రిప్షన్ వచ్చింది. కాకపోతే వీటి రాబడులు మాత్రం ఒకేలా లేవు. అమీర్ చంద్ జగదీశ్కుమార్ ఎక్స్పోర్ట్స్’కు పవరికా కంటే ఎక్కువ సబ్స్క్రిప్షన్ వచ్చినా ఇప్పటికీ ఇష్యూ ధర కంటే దిగువనే ట్రేడవుతోంది. అంటే సబ్ స్క్రిప్షన్ సంఖ్య మాత్రమే షేర్ల రాబడులను నిర్ణయించదని ఈ ఐపీఓలు స్పష్టం చేశాయి.ఈ ఐపీఓలు చెప్పిన పాఠాలివీ..→ లిస్టింగ్ రోజున వచ్చే హైప్ శాశ్వతం కాదు. → భారీ సబ్ స్క్రిప్షన్ అంటే భారీ లాభాలు అన్న గ్యారంటీ లేదు. → చివరికి కంపెనీ వ్యాపార నాణ్యత, వృద్ధి, మార్కెట్ నమ్మకమే పెట్టుబడిదారుల సంపదను నిర్ణయిస్తాయి. - మంథా రమణమూర్తి -

మంచి కంపెనీ... షేరు వేరువేరు
బుల్ మార్కెట్లో జరిగేదొకటే. కొన్ని తప్ప అన్ని షేర్లూ పరుగులు పెడతాయి. ఎలా అంటే... అమ్మో! ఇప్పుడు కొనలేకపోతే ఇంకెప్పటికీ ఆ ధర దగ్గర దొరకవేమో!!... అని ఇన్వెస్టర్లు భయపడేలా!. కొంచెం స్టాక్మార్కెట్ గురించి తెలిసిన వాళ్లంతా గురువులు, స్నేహితుల రూపంలో అప్పుడే ఎదురవుతారు. ‘‘ఇది మంచి కంపెనీ. ధర ఓకే. జస్ట్ కొని పక్కనపెట్టుకోండి. ఎప్పటికీ అమ్మకపోతేచాలు’’ అని సలహా ఇస్తారు. ఇదిగో... ఇన్వెస్టర్లు తప్పులో కాలేసేదిక్కడే. ఎందుకంటే ‘షేర్లు కొని మర్చిపోండి’ అనే సలహాలో నిజం సగమే. ఒక గొప్ప కంపెనీ షేరును కొన్నంత మాత్రాన అద్భుతమైన లాభాలు వస్తాయని కానీ... ఒక నాసిరకం కంపెనీ షేరును కొన్నంత మాత్రాన నష్టాలు ఖాయమని అనుకోవటానికి వీల్లేదు. ఎందుకంటే కంపెనీ– షేరు కవలలు కాదు. కేవలం సోదరులే. రెండింట్లో తేడాలుండొచ్చు. అనుకున్నట్టుగా రాణించే మంచి కంపెనీలకన్నా, అనూహ్యంగా రాణించే సాధారణ కంపెనీలే బాగా ముందుకెళతాయి. అదెలాగో సోదాహరణంగా వివరించేదే ఈ సాక్షి ‘వెల్త్’ ప్రత్యేక కథనం... ఒక షేరు పెరుగుతుందా? తగ్గుతుందా? ఎన్నాళ్లలో ఎంత రాబడినిస్తుంది? ఇదంతా కేవలం కంపెనీ ఎంత బాగుందన్న దానిపైనే ఆధారపడదు. కంపెనీ వ్యాపారం ఏటా ఏ స్థాయిలో పెరుగుతోంది? ఆ పెరిగే వృద్ధికి మార్కెట్ ఎంత విలువ ఇస్తోంది? ఆ కంపెనీ ఎంత డివిడెండ్ చెల్లిస్తోంది? మనం కొన్న షేరును ఎంతకాలం విక్రయించకుండా ఉంచగలుగుతున్నాం? ఇవన్నీ కలిసే షేరుపై వచ్చే రాబడిని నిర్ణయిస్తాయి. అందుకు కొన్ని ఉదాహరణలివీ... గొప్ప కంపెనీ... కానీ పూర్ ఇన్వెస్ట్మెంట్! పేజ్ ఇండస్ట్రీస్: 2009–2019 మధ్య దేశంలోని కంపెనీల్లో ఇన్వెస్టర్లకు అత్యంత భారీ లాభాలిచ్చిన షేరు ఇదే. ఆదాయం బీభత్సం. మార్జిన్లు అద్భుతం. పెట్టిన మూలధనంపై వచ్చే రాబడి(ఆర్ఓసీఈ) అత్యధికం. దీంతో 2009లో రూ.300 ఉన్న షేరు ధర పదేళ్లలో ఏకంగా రూ.35వేలకు చేరింది. ఇన్వెస్టర్లు ఇక ఈ కంపెనీకి ఎదురులేదనుకున్నారు. ధర ఎంత పెరిగినా కొనటం మొదలుపెట్టారు. వేల్యుయేషన్లు పెరిగాయి. అంటే.. కంపెనీ భవిష్యత్తుకు తగ్గట్టు ముందే షేరు ధర పెరిగిపోయింది. జాకీ బ్రాండ్ దుస్తుల్ని దేశీయంగా విక్రయించే ఈ కంపెనీ వ్యాపారం 2019 తరువాత కూడా అద్భుతంగా కొనసాగింది. కానీ అప్పటికే ఆ భవిష్యత్తు మొత్తం షేరు ధరలో చేరిపోయింది. ఈ ఏడేళ్లలో షేరు ధర రూ.40 వేలకు అటూఇటుగా ఉంది. మరి 2019లోనో ఆ తరువాతో ఇన్వెస్ట్ చేసిన వారికిది పూర్ ఇన్వెస్ట్మెంటే కదా? కొటక్ మహీంద్రా బ్యాంక్దీ ఇలాంటి స్టోరీనే.దేశంలోని అతికొద్ది అద్భుతమైన ప్రైవేటు బ్యాంకుల్లో ఒకటి. మేనేజ్మెంట్, అండర్రైటింగ్, అసెట్ క్వాలిటీ అన్నింటా సూపర్. ఇన్వెస్టర్లకూ ఇష్టమే. కానీ అందరూ ఇష్టపడి కొనటం వల్ల ఈ షేరు వాల్యుయేషన్ బాగా పెరిగిపోయింది. తరువాత రుణాల వృద్ధి తగ్గింది. వ్యాపారం, బుక్ వేల్యూ పెరుగుతున్నా వాల్యుయేషన్ల ప్రీమియం తగ్గటంతో షేరు ధర బాగా పడింది. ఏషియన్ పెయింట్స్దీ ఇలాంటి కథే. ఒకప్పుడు ఇది వ్యాపారానికి బెంచ్మార్క్. పోటీ సంస్థలకన్నా అన్నింటా ముందంజే. కానీ గత కొన్నేళ్లుగా షేరుపై రాబడి పెద్దగా లేదు. ఎందుకంటే వ్యాపారం బాగానే ఉన్నా అంచనాలు విపరీతంగా పెరిగాయి. వాటిని అందుకోవటం సాధ్యం కాని స్థితిలో... షేరు ధర పెరుగుదల అంతంతమాత్రంగానే ఉంటోంది. రాబడిలో నిలకడ లేకుంటే... షేరు ధర అంతంతే! నాట్కో ఫార్మా: అప్పుల్లే వు. ఆర్ అండ్ డీ అద్భుతం. మార్జిన్లు సూపర్. పటిష్ఠమైన మేనేజ్మెంట్. కానీ... దీర్ఘకాలలలో చూస్తే ఈ కంపెనీపై రాబడి చాలా నాసిరకం. కారణమేంటి? ఈ కంపెనీ లాభాలన్నీ బ్లాక్బస్టన్ జనరిక్ డ్రగ్స్ను ప్రవేశపెట్టడంపైనే ఆధారపడుతూ వస్తున్నాయి. ఒక అద్భుతమైన ఉత్పత్తితో అన్నీ మారిపోతాయి. తరవాత దానికి పోటీ వస్తుంది. మార్జిన్లు పడిపోతాయి. మరో కొత్త ఉత్పత్తిపై ఆధారపడాల్సిన పరిస్థితి. ఈ తరహా అనిశ్చితి మార్కెట్కు నచ్చదు. దివీస్ లాబొరేటరీస్: ఇది కూడా నాట్కో తరహాలో దేశీ ఫార్మా కంపెనీనే. కానీ ఈ కంపెనీ పనితీరులో నాటకీయ అనూహ్యతేదీ ఉండదు. బ్లాక్బస్టర్ డ్రగ్స్ ఉండవు. కానీ... అదే పనితీరు క్రమం తప్పకుండా కొనసాగుతుంది. మార్జిన్లు, క్యాష్ ఫ్లో, రాబడి... అన్నీ అంచనాలకు తగ్గట్టే ఉంటాయి. అందుకే ఈ కంపెనీ షేరు ఎప్పటికప్పుడు కొత్త గరిష్ఠ స్థాయిలను తాకుతూనే వస్తోంది. కొన్ని సార్లు వేచి చూడాలి... అంతే! రిలయన్స్ ఇండస్ట్రీస్: దేశీ డైవర్సిఫైడ్ దిగ్గజం రిలయన్స్ది ప్రత్యేక కథ. 2002–08 మధ్య చూస్తే... చమురు రిఫైనింగ్ బూమ్లో ఉంది. షేరు ధర రూ.20 నుంచి ఏకంగా రూ.350కి చేరి ఇన్వెస్టర్లకు సంపద సృష్టించింది. కానీ అప్పటి నుంచి 2016 వరకు వ్యాపారం అద్భుతంగానే ఉన్నా షేరు ధర పెరగలేదు. పైపెచ్చు తగ్గింది. ఆ తరువాతి ఐదేళ్లూ... అంటే 2021 వరకూ చూస్తే జియో వచ్చింది. రిటైల్ పెరిగింది. కంపెనీ విలువ మారిపోయింది. షేరు ఏకంగా మూడు రెట్లు పెరిగి రూ.1400 కూడా తాకింది. మరి తరువాతేంటి? ఇదిగో ఈ ప్రశ్నకు సమాధానంకోసమే మార్కెట్ ఎదురు చూస్తోంది. అందుకే గడిచిన ఐదేళ్లలో షేరు ధర పెరగలేదు. జియో ఐపీవోకు వస్తే దాని విలువెంత? రిటైల్ ఐపీఓ ఎంత? గ్రీన్ ఎనర్జీ ఆదాయాలెలా ఉంటాయి? ఏఐతో వచ్చే లాభమెంత? ఇలాంటి ప్రశ్నలన్నిటికీ సమాధానాల కోసం మార్కెట్ వేచిచూస్తోంది. కంపెనీ మారలేదు. వ్యాపారం క్షీణించలేదు. కానీ మార్కెట్ కంపెనీ వృద్ధికి కొత్త ట్రిగ్గర్ కోసం ఎదురుచూసింది. అందుకే ఐదేళ్లపాటు షేరు ధర పెద్దగా కదల్లేదు. ఇదే టైమ్ కరెక్షన్.సాదాసీదా వ్యాపారం... షేరు అద్భుతం! షిప్పింగ్ కంపెనీలను చూడండి. వ్యాపార నాణ్యత అంతంతే. రాబడులు కొన్నిసార్లు మాత్రం అసాధారణమైన రీతిలో ఉంటాయి. ఎందుకంటే అంతర్జాతీయంగా సరకు రవాణా సైకిల్స్ మారుతుంటాయి కనక. దానికి తగ్గట్టే షేర్లూ పెరుగుతుంటాయి. షుగర్ కంపెనీలదీ అదే తీరు. మార్జిన్లు తక్కువ. ప్రభుత్వ నియంత్రణ ఎక్కువ. కానీ... ఇథనాల్ నిర్ణయాలప్పుడు... చక్కెర సీజన్లోను ఈ షేర్లు విపరీతంగా పెరుగుతుంటాయి. కొన్ని చాలాసార్లు రెండుమూడు రెట్ల చొప్పున పెరిగాయి. కానీ వ్యాపారమేమీ అంత నాటకీయంగా మారిపోదు. సీజన్ మారుతుంది... అంతే.షేర్ల రాబడికి గ్రోత్ ఇంజిన్లు ఇవే... పై ఉదాహరణలన్నీ చూశాక ప్రతి ఇన్వెస్టరూ గమనించాల్సినవి ఇవే. → రాబడుల్లో వృద్ధి: కంపెనీ ఆదాయం, లాభం క్రమం తప్పకుండా పెరగాలి. → ఊహించినట్టే: కంపెనీ భవిష్యత్తు రాబడులపై ఇన్వెస్టర్లు ధీమాగా ఉండాలి. → వేల్యుయేషన్: ఎంత పీఈ దగ్గర కొంటున్నామనే విషయంతో పాటు కంపెనీ పీఈ ఏటా ఏ స్థాయిలో పెరుగుతోందో కూడా చూడాలి. అప్పుడే ధర సహేతుకమో కాదో తెలుస్తుంది. → క్యాపిటల్ కేటాయిపు: రాబడుల్లో మిగిలే మొత్తం కంపెనీ విస్తరణ ప్రణాళికలకు ఏ మేరకు సరిపోతుందన్నది కూడా ముఖ్యమే. → టైమ్: ఇది అన్నిటికన్నా ముఖ్యం. కొన్నిసార్లు అన్నీ బాగున్నా మార్కెట్ మాత్రం ఆ కంపెనీ నుంచి మరిన్ని సంకేతాల కోసం ఎదురు చూస్తుంటుంది. ఇన్వెస్టర్లు చూడాల్సినవివే... ఒక షేరు కొనేటపుడు ‘ఇది మంచి కంపెనీయే’ అని సింపుల్గా తేల్చేసుకోకుండా... → కంపెనీ రాబడుల్లో వృద్ధి నిలకడగా ఉంటుందా? → వ్యాపార పనితీరు అనుకున్నట్టుగానే సాగుతుందా? → లాభాలను కంపెనీ తెలివిగా వాడి విస్తరణ చేయగలుగుతుందా? → కంపెనీ షేరు విలువ సహేతుకంగానే ఉందా? → ఈ కంపెనీనుంచి మార్కెట్ ఆశిస్తున్నదెంత? కంపెనీ సాధించిందెంత? → వచ్చే ఐదేళ్లలో ఈ కంపెనీ ఏ రకమైన అనూహ్య ఫలితాలు సాధిస్తుంది? అనే ప్రశ్నలకు సమాధానాలు వెతుక్కుని... ఆ తరువాత ఇన్వెస్ట్ చేస్తేనే అనుకున్న ఫలితాలొస్తాయి. చాలామంది ఇన్వెస్ట్మెంట్ సలహాదారులు ఇన్వెస్టర్లు కంపెనీ యాజమాన్యం తరహాలో ఆలోచించి నిర్ణయం తీసుకోవాలని చెబుతారు. కానీ అది సరికాదనే అనుకోవాలి. ఎందుకంటే కంపెనీ యాజమాన్యం ‘ఈ వ్యాపారం భవిష్యత్ బాగుంటుందా?’ అనే ఆలోచిస్తుంది. కానీ ఇన్వెస్టర్లు మాత్రం... ‘ఈ వ్యాపారం తాలూకు భవిష్యత్తు వృద్ధి ఇప్పటికే ఈ షేరులో కనిపిస్తోందా?’ అనేది చూడాలి. ఎందుకంటే ఇన్వెస్టర్లు కంపెనీని కొనరు. ఆ కంపెనీ భవిష్యత్ ఆదాయాలను కొంటారు. ఆ భవిష్యత్తుకు ఎంత ధర చెల్లిస్తున్నారన్నదే చివరికి వారి రాబడిని నిర్ణయిస్తుంది. ఆ చెల్లించే ధర మరీ ఎక్కువ అనిపిస్తే ఆ షేరుకు దూరంగానే ఉండాలి. కనీసం కొన్నాళ్లయినా!! -మంథా రమణమూర్తి -

ఐటీ విజేతలు మారుతున్నాయ్
ఒక స్టార్టప్. రెండేళ్ల కిందట దాని వార్షికాదాయం 10 కోట్ల డాలర్లు. మరిప్పుడు? ఏకంగా 3 వేల కోట్ల డాలర్లకు చేరబోతోంది. అమెరికన్ సిలికాన్ వాలీ దీన్ని పండగ చేసుకుంటుంటే... భారత ఐటీ రంగం వణికిపోతోంది. మన స్టాక్ మార్కెట్లు ఆందోళన చెందుతున్నాయి. ఇంతకీ ఏంటా స్టార్టప్? మన మార్కెట్లతో సంబంధమేంటి? మన ఇన్వెస్టర్లు ఏం చేయాలి? ఇదే ఈ వారం సాక్షి వెల్త్ స్టోరీ. భారత ఐటీ దిగ్గజం టీసీఎస్ షేరు గడిచిన ఏడాదిలో 30 శాతం పడిపోయింది. ఐదేళ్ల దీర్ఘకాలాన్ని తీసుకున్నా నెగెటివ్ రిటర్న్లే చూపిస్తోంది. కారణం... 2004లో లిస్టయిన తరవాత తొలిసారిగా ఈ ఏడాది కంపెనీ ఆదాయంలో వృద్ధి లేదు. పైగా క్షీణించింది. మరో దిగ్గజం ఇన్ఫోసిస్.. వచ్చే ఏడాది తమ ఆదాయ వృద్ధి 1.5 నుంచి 3 శాతాన్ని మించకపోవచ్చంటూ బలహీనమైన గైడెన్స్ ఇచ్చింది. వీటన్నిటినీ మించి ఐటీ రంగంలో హైరింగ్ దారుణంగా పడిపోయింది. వీటన్నిటికీ కారణం... ఆరి్టఫీíÙయల్ ఇంటెలిజెన్స్. సిలికాన్ వాలీ పండగ చేసుకుంటున్నది కూడా ఆంత్రోపిక్ అనే ఏఐ అద్భుతాన్ని చూసి. మన మార్కెట్లను భయపెడుతున్నది కూడా ఈ ఏఐనే. మరిపుడు మన ఇన్వెస్టర్లు ఏం చెయ్యాలి? మన ఐటీ స్టోరీ ముగిసినట్లేనా?ఇది ముగింపు కాదు... కొత్త ఆరంభందీన్ని మన ఐటీ రంగం కథ ముగిసినట్లు కాకుండా కొత్త కథ ఆరంభంగా చూడాల్సిన అవసరముంది. ఎందుకంటే ఏఐ మన దేశంలోనూ కొత్త విజేతల్ని తయారు చేస్తోంది. ఏఐ ఇంజనీరింగ్, డేటా సెంటర్లు, సైబర్ సెక్యూరిటీ, గ్లోబల్ కెపబిలిటీ సెంటర్లు (జీసీసీ), ఇండ్రస్టియల్ ఏఐ, చిప్ తయారీ వ్యవస్థలకు సంబంధించిన కంపెనీలు మెల్లగా వెలుగులోకి వస్తు న్నాయి. ఈ కొత్త కంపెనీల రేస్ ఇప్పటికే మొదలైంది కూడా. ఆంత్రోపిక్ వేగానికి తీసిపోకుండా!!. ఉద్యోగాలు రిస్కులో ఉన్నట్లేనా?ఐటీ నిపుణులు చెబుతున్న దాని ప్రకారం ఈ రంగంలో కొన్ని విభాగాల ఉద్యోగులు డేంజర్ జోన్లోకి వచ్చేశారు. ఆయా కంపెనీలు ఏఐని వాడటం మొదలుపెట్టే కొద్దీ వీరి అవసరం, ప్రాధాన్యం తగ్గిపోతుంటుంది కనక... ఇప్పుడు కాకుంటే కొన్నాళ్ల తరవాత అయినా వీరి ఉద్యోగం ప్రమాదంలో పడొచ్చన్నది నిపుణుల మాట. ప్రధానంగా టెస్టింగ్, బేసిక్ కోడింగ్, సపోర్టింగ్ రోల్స్లో ఉండేవారు, డాక్యుమెంటేషన్ చేసేవారు, బీపీఓ వాయిస్ ప్రాసెసింగ్లో ఉండేవారు ఈ ప్రమాదాన్ని త్వరగా ఎదుర్కొంటారనేది ఏఐ నిపుణుల వార్నింగ్.టెస్టింగ్, డాక్యుమెంటేషన్, వాయిస్ ప్రాసెసింగ్ వంటి ఏఐ చేసే పనుల్లో ఉన్నవారు ఉద్యోగాలను కోల్పోయే ప్రమాదం ఉన్నప్పటికీ... ఏఐ ఇంటిగ్రేషన్, ప్రాంప్ట్ ఇంజనీరింగ్, సైబర్ సెక్యూరిటీ, క్లౌడ్ ఇన్ఫ్రా, ఏఐ గవర్నెన్స్ వంటి విభాగాలలో భారీగా కొత్త ఉద్యోగాలు పుట్టుకు రాబోతున్నాయనే ది నిపుణుల మాట. ఎందుకంటే ఏఐ వాడకం పెరుగుతున్న కొద్దీ వీరి అవసరం కూడా పెరుగుతుంది. పైపెచ్చు ఏఐ వాడటంలో ఎదుర య్యే సవాళ్ల నుంచి మరిన్ని విభాగాలు పు ట్టుకొచ్చే అవకాశం కూడా ఉంది. సరే... ఇ దంతా ఉద్యోగాల గురించి అనుకుందాం. మరి కంపెనీల మాటేంటి? ఇన్వెస్టర్ల సంగతేంటి? టీసీఎస్, ఇన్ఫోసిస్, విప్రో, టెక్ మహీంద్రా, హెచ్సీఎల్ టెక్ వంటి కంపెనీలు వీక్ గైడెన్స్, డీల్స్ నెమ్మదించటం, వృద్ధి తగ్గిపోవటం వంటి కారణాల వల్ల ఇప్పటికే బాగా నష్టపోయాయి. కాకపోతే కొన్ని మధ్య తరహా ఐటీ కంపెనీలు, ఏఐపై దృష్టి పెట్టిన కంపెనీలు ఈ పతనాన్ని తట్టుకుని నిలబడ్డాయి. ఏఐని వేగంగా అందుకోవటం, పాత కాలపు కాంట్రాక్టులను తగ్గించుకోవటం, డిజిటల్పై ఎక్కువగా దృష్టి పెట్టడం వీటిని కొత్త విజేతలుగా మారుస్తున్నాయి. అలాంటి కంపెనీల్లో కొన్ని...పర్సిస్టెంట్ సిస్టమ్స్: బలమైన ఏఐ, క్లౌడ్-డిజిటల్ ఇంజినీరింగ్ఎల్టీఎం (మైండ్ట్రీ): ఏఐ ఆధారిత మార్పును త్వరగా అందుకోవటంకోఫోర్జ్: డిజిటల్పై ఫోకస్, ప్రత్యేకమైన నైపుణ్యంఎంఫసిస్: బీఎఫ్ఎస్ఐ + క్లౌడ్ ట్రాన్స్ఫర్మేషన్ కేపీఐటీ: ఆటో సాఫ్ట్వేర్ + ఎంబెడెడ్ సిస్టమ్స్ఏఐ దిశగా జరుగుతున్న మార్పుల్లో కొన్ని మధ్యశ్రేణి కంపెనీలు దిగ్గజాల్ని మించి పెరిగే అవకాశముందన్నది విశ్లేషకుల మాట. భవిష్యత్ విజేతలు ఇవేనా..?ఏఐ ఇన్ఫ్రా రంగంలోని కంపెనీలు డేటా సెంటర్లు, జీపీయూలు, క్లౌడ్ ఇన్ఫ్రా, నెట్వర్కింగ్, సెమీకండక్టర్ ఎకోసిస్టమ్లోని సంస్థలు ఈ పరిధిలోకి వస్తాయి. నెట్వెబ్ టెక్నాలజీస్, తేజస్ నెట్వర్క్స్, సిర్మా ఎస్జీఎస్ టెక్నాలజీ, కేనెస్ టెక్నాలజీ వంటి సంస్థలు ఈ రంగంలో ఉన్నాయి.ఇంజినీరింగ్, ఆర్ అండ్ డీ కంపెనీలు ఏఐ వృద్ధి చెందాలంటే దానికి చిప్ డిజైన్, ఎంబెడెడ్ సిస్టమ్స్, ఏరోస్పేస్, ఇండ్రస్టియల్ ఆటోమేషన్ కావాలి. కేపీఐటీ టెక్నాలజీస్, టాటా ఎలెక్సీ, సైయంట్ వంటి సంస్థలు ఈ రంగంలో ఉన్నాయి. సైబర్ సెక్యూరిటీ, ఏఐ గవర్నెన్స్ కంపెనీలు ఏఐని ఉపయోగించటం పెరుగుతున్న కొద్దీ ఏఐ సెక్యూరిటీ, అమలు, గవర్నెన్స్, ఆడిట్ సిస్టమ్స్ వేగంగా పెరగాల్సిన అవసరముంది. దీంతో పాటు వెండర్లకు పనులు ఔట్సోర్సింగ్పై ఇవ్వటం కన్నా గ్లోబల్ కెపబిలిటీ సెంటర్ల (జీసీసీ) అవసరం పెరుగుతుంది. మొత్తం ప్రాజెక్టుల్ని ఔట్సోర్సింగ్కి ఇచ్చే బదులు భారత కంపెనీలు నేరుగా ఏఐ టీమ్స్ను తయారు చేసుకోవటం మొదలుపెడతాయి. వీటిని ఏ కంపెనీలు త్వరగా అందిపుచ్చుకుంటే అవి విజేతలుగా మారతాయి.దీన్నిబట్టి అర్థమయ్యేది ఒక్కటే. భారత ఐటీ రంగం రికవరీ కాకుండా పోదు. కాకపోతే మునుపటిలా కాదు. ఎక్కువ మంది ఉద్యోగులుంటే ఎక్కువ రెవెన్యూ వస్తుందనే మాదిరి కాకుండా ఏఐని ఎక్కువగా ఏ కంపెనీలైతే అందిపుచ్చుకుంటాయో అవి వేగంగా పెరుగుతాయి. కొత్త ఐటీ విజేతలు పుట్టుకొస్తాయి. పాత మోడల్...ఎక్కువమంది ఉద్యోగులంటే ఎక్కువ ఆదాయం వస్తుంది. ఎన్ని గంటలు పనిచేస్తే అంత బిల్లింగ్. అంటే ఇక్కడ సమయానికే విలువ. పెద్ద పెద్ద క్యాంపస్లు తప్పనిసరి. క్యాంపస్ సైజును బట్టే కంపెనీకి విలువ.యూనివర్సిటీ, కాలేజీ క్యాంపస్లకు వెళ్లి ఫ్రెషర్స్ను తీసుకోవటం సంప్రదాయం. కొత్త విజేతల తీరు...ఏఐ ప్రొడక్టివిటీని ఎంత పెంచితే... రెవెన్యూ అంత పెరుగుతుంది. ఫలితాన్ని బట్టే బిల్లింగ్. ఆ పనిని గంటల్లో చేసినా... రోజుల్లో చేసినా తేడా లేదు. చిన్న చిన్న ఏఐ టీమ్లుంటాయి. ఆ టీమ్ చేసే పనే కంపెనీ విలువను నిర్దేశిస్తుంది.ఆన్లైన్, ఆఫ్లైన్ ఇలా ఏ విధానమైనా... ఏఐ స్పెషలిస్టుల్నే తీసుకుంటారు.- రమణమూర్తి మంథా -

ఏఐ, డ్రోన్లో ముందుంటాం
పేరు మాత్రమే కాదు. బిజినెస్ తీరునే మార్చుకుని ఆధునిక డ్రోన్, క్లౌడ్– ఏఐ సర్వేలెన్స్ రంగాల్లో వడివడిగా అడుగులేస్తున్న మగెలానిక్ క్లౌడ్ది నిన్నటిదాకా స్టోరీనే. ఇపుడు ఆ స్టోరీ కార్యాచరణలోకి వస్తోంది. తాజాగా రైల్వే సహా పలు బ్యాంకింగ్ సంస్థల నుంచి సర్వేలెన్స్ కాంట్రాక్టులు దక్కించుకుంది. డ్రోన్ల తయారీలోకి ప్రవేశించాక డిఫెన్స్ నుంచీ కాంట్రాక్టులు దక్కాయి. తమ ప్రణాళికలు పూర్తిగా ఆచరణలోకి రావటానికి ఎక్కువ కాలం పట్టకపోవచ్చంటున్న కంపెనీ సీఎండీ జోసెఫ్ సుదీర్(జో)తో ‘సాక్షి’ బిజినెస్ ప్రతినిధి ప్రత్యేకంగా మాట్లాడారు. ఇంటర్వ్యూ విశేషాలివీ...మీ బిజినెస్ వర్టికల్స్లో ఆదాయం పరంగా ముందున్నవేంటి?ఇప్పుడైతే స్టాఫింగ్, ఐటీ సేవలనేవి మొదటి వరుసలో నిలుస్తాయి. ఏఐ–ఇన్నోవేషన్పై ఫోకస్ చేస్తుంది. ఏఐ ఆధారిత అడ్వాన్స్డ్ సొల్యూషన్స్ను రూపొందిస్తున్నాం. రెవెన్యూ పరంగా దీనిదిపుడు రెండో స్థానం. డ్రోన్ తయారీలోకి కూడా ప్రవేశించాం. లాజిస్టిక్స్, డిఫెన్స్, కమర్షియల్ సర్వీసుల కోసం కస్టమైజ్డ్ డ్రోన్లను రూపొందిస్తున్నాం. ఇపుడైతే రెవెన్యూలో ఇది చివర్లో ఉంది. కానీ వచ్చే ఒకటి రెండేళ్లలో ఈ ఆర్డర్ పూర్తిగా మారుతుంది. మరి ఇలా మారటానికి ఇపుడేం చేస్తున్నారు?ఇప్పుడున్న దశలో ఏది ఏ స్థాయిలో అమలవుతోందో పూర్తి వివరాలు చెప్పలేను. కానీ డైరెక్షన్ క్లియర్గా ఉంది. రెవెన్యూ పనితీరు మెరుగుపరుచుకోవటంపై ఫోకస్ పెట్టాం. గడిచిన మూడు త్రైమాసికాలుగా వృద్ధికి ఒక బేస్ను తయారు చేసుకున్నాం. నంబర్స్ మాత్రం ఇపుడు చెప్పలేను. సరే! ఇప్పుడు మీ డ్రోన్ బిజినెస్ ఏ స్థాయిలో ఉంది?దీనికి సంబంధించి 15–20 కోట్ల ఆర్డర్బుక్ ఉంది. ప్రధానంగా లాజిస్టిక్స్ రంగానివే. డిజైన్ నుంచి ఏఐ ఇంటిగ్రేషన్, టెస్టింగ్, డిప్లాయిమెంట్ వరకూ మేమే చేస్తున్నాం. అవసరాన్ని బట్టి డెలివరీకి 30–45 రోజుల నుంచి మూడు నెలల వరకూ పడుతుంది. డ్రోన్ల తయారీలోకి చాలామంది వస్తున్నారు కదా!. మీ స్పెషాలిటీ ఏంటి?మేం 200 కిలోల వరకూ పేలోడ్ను తీసుకెళ్లే సామర్థ్యం ఉన్న డ్రోన్లను తయారు చేస్తున్నాం. అవరోధాల్ని దాటుకుని ఆటో ల్యాండింగ్ కావటం... జీపీఎస్ లేకున్నా లక్ష్యాన్ని చేరటం... ఎల్రక్టానిక్ వార్ఫేర్ను తట్టుకోగలగటం ఈ డ్రోన్ల ప్రత్యేకత. సిగ్నల్ జామ్ అయిన సందర్భాల్లో సైతం ప్రత్యామ్నాయ కమ్యూనికేషన్ వ్యవస్థ, ఇంటర్నల్ నేవిగేషన్ వ్యవస్థల్ని ఉపయోగించుకుని పనిచేయటం వీటి స్పెషాలిటీ.మీ రెవెన్యూలో రికరింగ్ ఎక్కువా? లేకుంటే ప్రాజెక్ట్ బేస్డ్ ఎక్కువా?దాదాపు 70–80 శాతం రెవెన్యూ రికరింగ్ రూపంలోనే వస్తోంది. ఇవన్నీ 3–5 ఏళ్ల దీర్ఘకాలిక కాంట్రాక్టులు. వీటివల్ల స్థిరత్వం వస్తోంది. మీ ఆర్డర్ బుక్, భవిష్యత్ వృద్ధిని వివరంగా చెబుతారా?ఈ మధ్య మేం దాదాపుగా రూ.250 కోట్ల రైల్వే కాంట్రాక్టులు దక్కించుకున్నాం. వీటిలో 10 శాతాన్ని ఇప్పటిదాకా పూర్తిచేశాం. భవిష్యత్ను దీన్నిబట్టే ఊహించొచ్చు. ప్రస్తుత మార్గాల ద్వారా రెవెన్యూలో 20 శాతం వృద్ధి ఉండొచ్చని అంచనా వేస్తున్నాం.మీ బిజినెస్లో అంతర్జాతీయ వాటా ఎంత?గతేడాది మేం రూ.600 కోట్ల రెవెన్యూ సాధించాం. దీన్లో రూ.400 కోట్లు అంతర్జాతీయ మార్కెట్ల నుంచే వచ్చింది. దీన్లో అత్యధికం అమెరికా నుంచే వచ్చింది. అంతర్జాతీయ క్లయింట్లలో డేటా సెంటర్లు ప్రధానం. వీటికి డేటా ఇంజినీరింగ్, ఏఐ, సైబర్ సెక్యూరిటీ సొల్యూషన్లు అందిస్తున్నాం. మీ వ్యాపారంలో ఏఐ పాత్ర ఎంతవరకూ ఉంది?అన్నిటికీ ఏఐనే ప్రధానం. ఉదాహరణకు.. బ్యాంకింగ్, ఏటీఎంలకు ఏఐ ఆధారిత వీడియో అనలిటిక్స్ అందిస్తున్నాం. ఆటోమేటెడ్ సర్వేలెన్స్ వ్యవస్థల్లో... రియల్టైమ్లో అలెర్ట్లు పంపటంలో... ఇంప్రూవ్మెంట్లో అన్నింట్లో ఏఐ ఉంటుంది. డ్రోన్స్, ఐటీ, సర్వేలెన్స్ ఇలా మా వెర్టికల్స్ అన్నింటా ఏఐ తప్పనిసరి. ఇదీ చదవండి: కాగ్నిజెంట్ 15 వేల మందికి ఉద్వాసనమీరు ఈ మధ్య కొన్ని కంపెనీల్ని టేకోవర్ చేశారు కదా? ఫండింగ్ ఎలా?ఎక్కువ భాగం ఫండింగ్ అంతర్గత వనరుల నుంచే సమీకరించుకున్నాం. 2023–24లో మాత్రమే కొంత మూలధనం సమీకరించాం. మొత్తంగా చూస్తే బలమైన క్యాష్ ఫ్లో నుంచే ఫండింగ్ చేస్తున్నాం. ఇటీవల డ్రోన్లకు రూ.60 కోట్లు, రైల్వే ప్రాజెక్టులకు రూ.40 కోట్లు, బ్యాంకింగ్– పీఎస్యూ ప్రాజెక్టుల కోసం రూ.100 కోట్లు కేటాయించాం. కంపెనీ వృద్ధికి సంబంధించి ఇన్వెస్టర్లు ఏం ఆశించొచ్చు?గతేడాది 600 కోట్ల రెవెన్యూ ఉంది. ఈ ఏడాది రూ.850 కోట్లకు చేరుకోవచ్చు. వచ్చే ఏడాది వెయ్యి కోట్లు దాటాలని లక్ష్యిస్తున్నాం. రాబోయే సంవత్సరాల్లో 30–50 శాతం వృద్ధిని అంచనా వేస్తున్నాం. సేవల కంపెనీ నుంచి ప్లాట్ఫామ్ ఆధారిత, ఏఐ ఆధారిత వ్యాపారంగా ఎదుగుతున్నాం కనక ఇన్వెస్టర్లు కూడా మంచి వృద్ధిని ఆశించొచ్చు.-రమణమూర్తి మంథా -

ఇన్వెస్టర్లూ పారాహుషార్!!
స్టాక్ మార్కెట్లో తరచూ కొన్ని థీమ్లు మెరుస్తాయి. భవిష్యత్తు అద్భుతమంటూ బ్రోకరేజ్ కంపెనీలు కొన్ని రంగాల స్టోరీలు తెరపైకి తెస్తాయి. మారుతున్న పరిస్థితులు, ప్రభుత్వ ఫోకస్, కంపెనీలు పెట్టే ఖర్చు... వీటి ఆధారంగా ఈ స్టోరీని అల్లుతారు. వీటికి నిపుణుల సిఫారసులు తోడవుతాయి. దీంతో ఆ రంగంలోని షేర్లు దూసుకుపోతాయి. సహజంగానే ఆ రంగంలోని దిగ్గజాలు ఆ ర్యాలీని లీడ్ చేస్తూ ఉంటాయి. తమాషా ఏంటంటే... అదే థీమ్ ముసుగులో ఆ రంగానికి చెందిన చిన్నాచితకా కంపెనీలు కూడా రివ్వుమంటాయి. ఫండమెంటల్స్ ఏమాత్రం లేని షేర్లు లీడర్లను మించిపోతుంటాయి. ఇదే ఇన్వెస్టర్లు జాగ్రత్తగా ఉండాల్సిన సమయం. ఆపరేటర్ల హస్తవాసితో దూసుకెళ్లే షేర్ల జోలికి చిన్న ఇన్వెస్టర్లు వెళితే... ఆ తరవాత పతనంలో అమ్ముకోవటం అంత తేలిక్కాదు. ఇదంతా ఎందుకంటే... ఇపుడు మన మార్కెట్లో డిఫెన్స్, ఏరోస్పేస్ థీమ్ నడుస్తోంది. ఏడాదిగా ఈ రంగంలోని షేర్లు బీభత్సంగా పెరిగిపోతున్నాయి. షేరు పీఈ (షేరుకు ఆర్జన) ఏకంగా 150–200 దాటిపోతోంది కూడా. అంటే... ఆ కంపెనీ ఇంకో 200 ఏళ్లలో సంపాదించే ఆదాయానికి తగ్గట్టుగా ఆ షేరు ఇప్పుడే పెరిగిపోయిందన్న మాట. మరి ఇలాంటి షేర్ల విషయంలో జాగ్రత్తపడాలి కదా? అదెలాగో వివరించేదే ఈ ‘సాక్షి వెల్త్’ స్టోరీ...ఒకే ఒక్క ఏడాదిలో డిఫెన్స్, ఏరోస్పేస్ రంగంలో ఉన్న, ఉన్నట్లు చెబుతున్న పలు షేర్లు రెండు, మూడు, నాలుగు రెట్లు కూడా పెరిగిపోయాయి. నిజానికి ఈ రంగం లాంగ్టర్మ్ పటిష్ఠంగానే ఉంది. కొన్ని కంపెనీల ఆర్డర్ బుక్స్ కూడా భారీగానే ఉన్నాయి. ఒక రంగం బాగుందంటే దానర్థం ఆ రంగంలోని షేర్లను ఏ ధర పడితే ఆ ధరకు కొనొచ్చని కాదు కదా? ఇలాంటి పరిస్థితుల్లో జరిగేదేమిటంటే మొదట స్టోరీ. దాంతో భారీగా రీ–రేటింగ్. ఫండ్లు, ఆ రంగంపై అవగాహన ఉన్నవారు, సమాచారం తెలిసినవారు ముందుగా ఆయా షేర్లు కొంటారు. ఇదంతా స్మార్ట్ మనీ. షేర్లు పెరుగుతాయి. అప్పుడు రిటైలర్లు కొంటారు. ఇంకా పెరుగుతాయి. ఇక దొరకవేమోనన్న భయంతో మరికొందరు రిటైలర్లు దూకుతారు. వేల్యుయేషన్లు పెరిగిపోతాయి. కరెక్షన్ ఆరంభం. అయితే ధర తగ్గటం... లేదా దీర్ఘకాలంపాటు అక్కడే కదలటం. ఇలా ఏ రకంగానైనా దెబ్బతినేది ఆలస్యంగా కొన్న రిటైలర్లే. అందుకే రిటైల్ ఇన్వెస్టర్లు ఏం చేయాలో చూద్దాం... 1. ఆర్డర్ బుక్ భారీగా ఉన్నా... → డిఫెన్స్ వ్యవహారాల్లో ఎగ్జిక్యూట్ కావటానికి దీర్ఘకాలం... అంటే 3–5 ఏళ్లు పడుతుంది. → ఎగ్జిక్యూషన్ రిస్క్లు ఎక్కువ. ఆర్డర్లన్నీ ఆచరణలోకి రాకపోవచ్చు కూడా. 2. ప్రభుత్వ ప్రీమియం పెరుగుతోంది... → చారిత్రకంగా చూస్తే ప్రభుత్వ రంగ డిఫెన్స్ కంపెనీలు 10–20 పీఈ మధ్య ట్రేడయ్యేవి. → ఇపుడైతే వాటి చారిత్రక విలువల కన్నా 5–10 రెట్లు ఎక్కువ పీఈ వద్ద ట్రేడవుతున్నాయి. 2. ఆర్జనను మించి షేరు పరుగు... → ఈ కంపెనీల ఆదాయాలు ఏటా 20 నుంచి 40 శాతం పెరుగుతున్నాయి. → కానీ ఈ కంపెనీల షేర్ల విలువ ఏడాదిలో 200–300 శాతం పెరిగిపోతోంది. ఇలాగైతే జాగ్రత్త... → స్టాక్ నిట్టనిలువుగా పెరుగుతూ వచ్చిందంటే... కొనేముందు ఆలోచించండి. → స్టాక్ ధర ఎంత ఉంది? దాని ఆదాయం ఎంత పెరుగుతోంది? అనేది చూడండి. → నిదానంగా కొనటం ముఖ్యం. ఒకేసారి మొత్తం కొంటే తరవాత కష్టం. చెయ్యాల్సిందేంటి? → కరెక్షన్ కోసం చూడండి. ఎందుకంటే షేర్లు ఎప్పుడూ పెరుగుతూనే ఉండవు. కనీసం 30–40 శాతం తగ్గేదాకా ఎదురుచూడండి. → షేరు ధర కన్నా... కంపెనీ ఆదాయం పెరుగుదలపై ఫోకస్ పెట్టండి. → వేగంగా పెరుగుతున్న చిన్న షేర్ల కన్నా... లీడర్లపై దృష్టిపెట్టండి. లోకల్ కంపెనీల డ్రీమ్ రన్... జాగ్రత్త! తెలుగు రాష్ట్రాలకు చెందిన ఎంటార్ టెక్నాలజీస్, అపోలో మైక్రో సిస్టమ్స్, సిగ్మా అడ్వాన్స్డ్ సిస్టమ్స్, బొందాడ ఇంజినీరింగ్ వంటి షేర్లు డిఫెన్స్ థీమ్తో ఇటీవల బీభత్సంగా ఎగిశాయి. ఎంటార్ షేరు ఏకంగా రెండుమూడు నెలల వ్యవధిలోనే 3–4 రెట్లు పెరిగిపోయింది. ఆదాయాలకు మించి పెరుగుతున్న ఇలాంటి షేర్లలో కరెక్షన్ వస్తే అది కూడా తీవ్రంగానే ఉంటుంది. కాబట్టి రిటైలర్లు జాగ్రత్తగా వ్యవహరించాల్సిన సమయమిది. ఇవీ.. డిఫెన్స్లో లీడర్లు → హిందుస్థాన్ ఏరోనాటిక్స్ లిమిటెడ్ → భారత్ ఎల్రక్టానిక్స్ లిమిటెడ్ → భారత్ డైనమిక్స్ లిమిటెడ్ షిప్ బిల్డింగ్.. హెవీ డిఫెన్స్లో → మజగన్ డాక్ షిప్బిల్డర్స లిమిటెడ్ → కొచిన్ షిప్యార్డ్ లిమిటెడ్ → గార్డెన్రీచ్ షిప్బిల్డర్స్ అండ్ ఇంజినీర్స్ ప్రైవేటు డిఫెన్స్ షేర్లు... (స్మాల్–మైక్రోకాప్) → డాటా పాటర్న్స్ ఇండియా → పరస్ డిఫెన్స్ అండ్ స్పేస్ టెక్నాలజీస్ → సోలార్ ఇండస్ట్రీస్ లిమిటెడ్ బాగా పెరిగిన తెలుగు రాష్ట్రాల షేర్లు → ఎంటార్ టెక్నాలజీస్ → అజాద్ ఇంజినీరింగ్ → బొందాడ ఇంజినీరింగ్ → సిగ్మా అడ్వాన్స్డ్ సిస్టమ్స్ (ఒకనాటి మెగాసాఫ్ట్) → అపోలో మైక్రో సిస్టమ్స్ (వీటిలో చాలా షేర్లు నిట్టనిలువుగా పెరిగినవని) పక్క పట్టిక చూస్తే 320 పీఈ వద్ద ట్రేడవుతున్న షేర్లు ఆరు నెలలు తిరక్కుండా ఆరేడు రెట్లు పెరిగిన షేర్లు కనిపిస్తాయి. నెలలోనే రెట్టింపయిన షేర్లూ ఉన్నాయి. మరి వీటి ఆదాయాలు ఆ స్థాయిలో పెరిగాయా? ఈ ప్రశ్నకు ఆశాజనకమైన జవాబు రాదు. ఆదాయాలు కొంత పెరుగుతూ ఉండొచ్చు. కానీ ఆదాయాలకు 10 నుంచి 20 రెట్లు షేర్లు పెరిగిపోవ టమే ఆందోళనకరం. రిటైలర్లు ఇలాంటి సమయాల్లో ఇంకా పెరుగుతాయనే ఆశతో ఎంటరయితే పడిపోయే అవకాశమూ ఉంది. ఎందుకంటే అప్పటిదాకా పెరిగిన షేర్లలో లాభాల స్వీకరణ జరగవచ్చు. పైపెచ్చు స్టోరీ ఆధారంగా పెరిగిన షేర్లు ఆ స్టోరీ గనక నిజం కాకపోతే నేలచూపులు చూడొచ్చు. అపుడు రిటైల్ ఇన్వెస్ట ర్లు ఎంతో కొంతకు అమ్ముకుని బయటపడాల్సిన పరిస్థితి ఉంటుంది. నష్టాలు భారీగా ఉంటాయి. వీటన్నిటినీ దృష్టిలో పెట్టుకుని థీమ్ల వెంట పరుగులు పెట్టవద్దన్నది నిపుణుల సలహా. ఒకవేళ మీరు గనక థీమ్ను బలంగా నమ్మితే... ఆ రంగంలో లీడర్లను ఎంచుకోవాలే తప్ప చిన్నషేర్ల వెంట క్విక్ మనీ కోసం పరుగులు పెడితే ఇబ్బందులేనన్నది గ్రహించాలి. -రమణమూర్తి మంథా -
కనెక్ట్.. యూకే
భారత్పై అమెరికా అనూహ్యమైన సుంకాలు విధిస్తోంది. ఇప్పటికే కొన్ని అమల్లోకి వచ్చాయి. మరి ప్రత్యామ్నాయం? అమెరికాతో దౌత్యపరమైన చర్చలు కొనసాగిస్తూనే.. భారత్ కొత్త మార్కెట్లను అన్వేషిస్తోంది. ఈ నేపథ్యంలో ఇటీవల యూకేతో కుదిరిన స్వేచ్ఛా వాణిజ్య ఒప్పందాన్ని (ఎఫ్టీఏ) ఒక మైలురాయిగా చెప్పాలి. ఎందుకంటే భారత్ నుంచి ఈ దేశానికి జరుగుతున్న ఎగుమతుల్లో 99 శాతం ఎఫ్టీఏ పరిధిలోకి రాబోతున్నాయి. బ్రిటన్ నుంచి వస్తున్న దిగుమతుల్లో 94 శాతాన్ని ఎఫ్టీఏలోకి తెస్తామని భారత్ హామీ ఇచ్చింది. మరి ఈ ఎఫ్టీఏతో ఆంధ్రప్రదేశ్, తెలంగాణకు ఏమైనా లాభం ఉంటుందా? ఏయే రంగాలకు లాభం? యూకే నుంచి ఏ రంగాల్లోకి పెట్టుబడులొచ్చే అవకాశం ఉంది? వాటన్నిటిపై యూకే డిప్యూటీ హైకమిషనర్ గారెత్ విన్ ఓవెన్తో ‘సాక్షి’ ప్రతినిధి మంథా రమణమూర్తి ఇంటర్వ్యూ ముఖ్యాంశాలివీ...ఎఫ్టీఏతో తెలుగు రాష్ట్రాలకు లాభమేంటి? యూకేతో విద్య, వ్యాపార, సాంస్కృతిక సంబంధాల్లో పెరుగుతున్న సానుకూలతను మూడేళ్లుగా చూస్తున్నా. ఈ దేశాల ప్రధానులు ఇటీవలే కుదుర్చుకున్న స్వేచ్ఛా వాణిజ్య ఒప్పందంతో ఈ పరిధి రక్షణ, టెక్నాలజీ, విద్య, వాతావరణ మార్పులన్నిటికీ విస్తరించనుంది. టెక్నాలజీ, ఫార్మా రంగంలో గట్టి పునాదులున్న హైదరాబాద్కు ఎఫ్టీఏతో చాలా లాభాలుంటాయి. ఏపీలో కొన్నేళ్లుగా పోర్టులు అభివృద్ధి చేస్తున్నారు. లాజిస్టిక్స్, వ్యవసాయ రంగాల్లో అవకాశాలు పెరుగుతున్నాయి. హైదరాబాద్ ఎప్పట్నుంచో ఐటీ, ఫార్మా రంగాల్లో అగ్రగామిగా ఉంది కదా. మరి ఎఫ్టీఏతో కొత్తగా ఏం జరుగుతుంది? నిజమే. రాష్ట్రాన్ని బట్టి అవకాశాలు మారుతాయి. ఏపీ విషయానికొస్తే ఎగుమతులపై దృష్టి పెట్టాలి. ఈ మధ్యే నేను విశాఖలో సీఐఐ సదస్సుకు వెళ్లా. సీఫుడ్, టెక్స్టైల్స్, కాఫీ, వ్యవసాయ ఉత్పత్తుల ఎగుమతుల్ని పెంచడంపై చర్చించాం. ఎఫ్టీఏతో టారిఫ్లు తగ్గుతాయి. సర్టిఫికేషన్ ప్రక్రియ తేలికవుతుంది. దీనివల్ల ఏపీ ఉత్పత్తులు యూకే మార్కెట్లోకి ప్రవేశించడం సులువవుతుంది. ఫుడ్ ప్రాసెసింగ్ కీలకంగా మారనుంది. వ్యవసాయ ఉత్పత్తులకు విలువ జోడించాల్సి ఉంటుంది. ప్రాసెస్డ్ ఫుడ్ ఉత్పత్తుల్ని ఎగుమతి చేసే కంపెనీలకు ఎఫ్టీఏ బాసటగా నిలుస్తుంది. ఇది ఏపీ వ్యవసాయ ఎకానమీని మారుస్తుంది. తెలంగాణ విషయానికొస్తే ఎఫ్టీఏ వల్ల సర్టిఫికేషన్ ప్రాసెస్ సులువవుతుంది. టారిఫ్లు తగ్గుతాయి. ఇది ఫార్మా, టెక్నాలజీ రంగాలకు కీలకం. టెక్నాలజీ నిపుణుల రాకపోకలు తేలికవుతాయి. ఈ ఒప్పందం దీర్ఘకాలంలో తెలుగు రాష్ట్రాలపై ఎలాంటి ప్రభావాన్ని చూపించొచ్చు? దీర్ఘకాలంలో ప్రత్యేకించి ఫార్మా, టెక్నాలజీ రంగాల్లో వాణిజ్య పరిమాణం పెరుగుతుంది. యూకే ఫార్మా మార్కెట్ ప్రస్తుతం 30 బిలియన్ డాలర్లు. కానీ అందులో భారత్ వాటా 3 శాతమే. దీన్ని పెంచే అవకాశం తెలంగాణకు ఎక్కువ. ఒప్పందం వల్ల ఆర్ అండ్ డీతోపాటు ఏఐ వంటి కొత్త రంగాల్లో భాగస్వామ్యాలు ఏర్పడతాయి. ఏపీకి సంబంధించినంత వరకూ ప్రాసెస్డ్ ఫుడ్ ఎగుమతులదే అగ్రస్థానమవుతుంది. నిపుణుల రాకపోకలకు నిబంధనలు సడలిస్తున్నారా? అవును. స్వల్ప కాలానికి సంబంధించి ప్రత్యేకంగా కంపెనీల మధ్య రాకపోకలు తేలికవుతాయి. ఎందుకంటే ఇరుదేశాల్లోనూ సోషల్ సెక్యూరిటీ చెల్లించాలనే నిబంధనను ఉండదు. కంపెనీలకిది చాలా పెద్ద ఊరట. యూకే నిపుణుల్ని ఇక్కడికి రప్పించాలన్నా, ఇక్కడి వారిని అక్కడికి పంపాలన్నా ఆయా కంపెనీలకు ఖర్చు తగ్గుతుంది. కాబట్టి రాకపోకలు పెరుగుతాయి.మరి యూకే నుంచి చౌక ఉత్పత్తులొచ్చి ముంచేయకుండా ఇక్కడి వ్యాపారాలను ప్రత్యేకించి ఎంఎస్ఎంఈలను దెబ్బతీయకుండా ఒప్పందంలో తగిన జాగ్రత్తలుంటాయా?భారత్కే కాదు. యూకేకు కూడా ఎంఎస్ఎంఈ రంగమే వెన్నెముక. ఏ ఒప్పందంలోనైనా సున్నితమైన రంగాలు దెబ్బతినకుండా జాగ్రత్తలు తప్పనిసరిగా ఉంటాయి. డెయిరీ, చేనేత లాంటి రంగాలకు భద్రత ఉంటుంది. ఉదాహరణకు యూకే నుంచి డెయిరీ ఉత్పత్తులను తీసుకుంటే భారత్లో తయారుకాని స్పెషాలిటీ చీజ్ (పనీర్) వంటి వాటికే అనుమతి ఉంటుంది. చేనేతకు యూకే నుంచి పోటీ ఉండదు. ఎందుకంటే యూకేలో చేనేత లేదు. ఈ ఒప్పందంతో భారత చేనేతకు యూకే ఫ్యాషన్ మార్కెట్లో అవకాశాలు పెరుగుతాయి. మరి ఫుడ్ ప్రాసెసింగ్లో కొత్త టెక్నాలజీలు కావాలి కదా? యూకే కంపెనీలు అందిస్తాయా? కచ్చితంగా. యంత్రాలు, టెక్నాలజీపై పెట్టుబడులు పెట్టడం తప్పనిసరి. ఇక్కడి కంపెనీలు ఇప్పటికే ఈ మార్గాలను అన్వేషిస్తున్నాయి. అలాంటి పెట్టుబడుల్ని ప్రోత్సహించే వేదికను ఎఫ్టీఏ అందిస్తుంది. దీనివల్ల భారత కంపెనీలు యూకేతోపాటు ప్రపంచ దేశాలకు ఎగుమతి చేసే సామర్థ్యాన్ని పెంచుకుంటాయి. ఒప్పందం వల్ల ద్వైపాక్షిక వాణిజ్యం 25% పెరుగుతుందని యూకే అంచనా వేస్తోంది. వాటిలో తెలుగు రాష్ట్రాల వాటా ఎంత ఉండొచ్చు?రాష్ట్రాలవారీగా చెప్పడం కష్టం. కానీ బాగా లబ్ధి పొందే రాష్ట్రాల్లో ఏపీ, తెలంగాణ ఉంటాయి. ఉదాహరణకు ప్రస్తుతం భారత్ నుంచి యూకేకు ఎగుమతవుతున్న సీఫుడ్లో ఏపీ వాటా 2.25 శాతమే. ఎఫ్టీఏ వల్ల సర్టిఫికేషన్ ప్రక్రియ తేలికవుతుంది కనుక ఏపీకి విస్తృత అవకాశాలుంటాయి. నిజానికి ఎఫ్టీఏ వల్ల సుంకాలు తగ్గటమే కాదు. సరి్టఫికేషన్ కూడా తేలికవుతుంది. త్వరగా పాడైపోయే సీఫుడ్ లాంటి వాటికిది ఆక్సిజన్. అందుకే డైరెక్టరేట్ జనరల్ ఆఫ్ ఫారిన్ ట్రేడ్ (డీజీఎఫ్టీ) కూడా చాలా ఆశాభావంతో ఉంది.ఫుడ్ ప్రాసెసింగ్ మీదే ఎక్కువ ఫోకస్ చేస్తున్నట్లున్నారు? ఇది కీలక రంగం. ఎందుకంటే భారత్ ప్రస్తుతం తన ఆహార దిగుబడిలో 10 శాతాన్నే ప్రాసెస్ చేస్తోంది. తగినన్ని పెట్టుబడులతో విలువను జోడిస్తే కాఫీ, సీఫుడ్తోపాటు పలు వ్యవసాయ ఉత్పత్తుల్ని ప్రాసెస్ చేయొచ్చు. యూకేతోపాటు ప్రపంచ దేశాలకు ఎగుమతి చేయొచ్చు. ఏపీ ఇప్పటికే యూఎస్, చైనాకు ఎగుమతి చేస్తోంది. సర్టిఫికేషన్ ప్రక్రియను సరళం చేయడం ద్వారా యూకే మార్కెట్ను వేగంగా అందుకోవచ్చు.సంప్రదాయేతర ఇంధనాలు, ఏరోస్పేస్, హైదరాబాద్ స్టార్టప్లలోకి ఎక్కువ పెట్టుబడులొస్తాయా? గ్లోబల్ కేపబులిటీ సెంటర్ల (జీసీసీ) ఏర్పాటుతోపాటు ఏరోస్పేస్, ఇంజనీరింగ్ రంగాల్లో భాగస్వామ్యాలను ఇప్పటికే చాలా యూకే కంపెనీలు అన్వేషిస్తున్నాయి. ఎఫ్టీఏతో భాగస్వామ్యాలు పెరుగుతాయి. యూకే ఎక్స్పోర్ట్ ఫైనాన్స్ అనేది యూకే–ఇండియా ప్రాజెక్టులకు మద్దతిచ్చే ప్రధాన వనరుగా ఉంటుంది. మరి కార్మికులు, పర్యావరణం, ప్రజారోగ్యానికి సంబంధించి ప్రతికూలతలేమైనా ఉంటాయా? ఈ ఒప్పందంలో అవినీతి నిరోధక, వినియోగదారుల రక్షణ, పర్యావరణం, లింగబేధంపై ప్రత్యేక చాప్టర్లున్నాయి. వాటన్నిటినీ చేర్చి భారత్ చేసుకున్న తొలి ఎఫ్టీఏ ఇది. కార్మికుల్ని, పర్యారణాన్ని పణంగాపెట్టి వాణిజ్య విస్తరణ జరగదనడానికి ఇదే నిదర్శనం. మరి ఈ ఒప్పందంతో రానున్న అవకాశాలపై చిన్నచిన్న వ్యాపారవేత్తలకు అవగాహన ఎలా? భారత ఎగుమతిదారులకు బాసటగా డీజీఎఫ్టీతోపాటు సీఐఐ, ఎఫ్టీసీసీఐ, కామర్స్ చాంబర్ వంటి పారిశ్రామిక సమాఖ్యలు సదస్సులు నిర్వహిస్తున్నాయి. ఇరుదేశాల వ్యాపార బృందాలు అవకాశాలపై అవగాహన కల్పిస్తాయి. ఇది పూర్తిగా అమల్లోకి రావడానికి ఒక ఏడాది పడుతుంది.
Advertisement