 TV


నెలకు రూ.5వేల సిప్తో రిటైర్మెంట్ తరువాత మరో జీతం
కనీసం పాతికేళ్లు సిప్ చేస్తే... భారీ నిధి సమకూరే చాన్స్
ఏడాదికి 4 శాతం చొప్పున విత్డ్రా చేసుకున్నా ఇబ్బంది ఉండదు
‘సిప్’ మొత్తాన్ని ఏటా పెంచుకుంటూ వెళితే మరింత మంచిది
తొలి పదేళ్లు అదో అలవాటు... తరువాత కాంపౌండింగ్ లాభాలు
రిటైరయ్యాక నెలవారీ చక్కని మొత్తం చేతికందే అవకాశం
ఉద్యోగంలో చేరినప్పుడే మొదలుపెట్టి.. జీతంతో పాటే పెంచితే బెటర్
బంగారం, వెండి ధరలు బాగా పెరిగి పోయాయి.
కొనటం కష్టం.
ఒకవేళ బ్యాంకుల్లో డిపాజిట్ చేస్తే... వడ్డీ ఆశాజనకంగా లేదు.
ఈపీఎఫ్లో పెడితే... వడ్డీ బావున్నా దీర్ఘకాలం వేచిచూడాలి.
పోస్టాఫీసు స్కీముల్లో అయితే లిమిట్ ఉంటుంది. తక్కువే పెట్టగలం.
మరేం చెయ్యాలి?
భవిష్యత్తు కోసం అందుబాటులో ఉన్న ఇన్వెస్ట్మెంట్ మార్గమేంటి? మున్ముందు ఒక జీతంలా నెలనెలా రావాలంటే ఏం చెయ్యాలి? ఈ ప్రశ్నకు సమాధానం ఒక్కటే. సిప్ మార్గంలో మ్యూచువల్ ఫండ్లలో ఇన్వెస్ట్ చేయటం. నెలకు రూ.5వేల చొప్పున ‘సిప్’ చేస్తే స్థిరమైన జీతాన్ని సాధించటం పెద్ద కష్టమేమీ కాదు. కాకపోతే ఇలా సిప్ చేయటానికి కొన్ని మార్గదర్శకాలను అనుసరించాల్సి ఉంటుంది. అవేంటో వివరించేదే ఈ ‘వెల్త్ స్టోరీ’
నెలకు రూ.5వేలు. అంటే సంవత్సరానికి రూ.60 వేలు. ఈ మొత్తంతో అప్పటికప్పుడు ఒక నిధిని పోగేద్దామనుకుంటే సాధ్యం కాదు. కాకపోతే ఓ 20–25 సంవత్సరాలు గనక ఇలానే ఇన్వెస్ట్ చేస్తే... అర్థవంతమైన నిధి ఏర్పడుతుంది. దీనిపై స్థిరమైన జీతాన్ని పొందొచ్చు. అలా వచ్చే జీతం ఇంటి ఖర్చులకు సరిపోతుంది. చివరి రోజుల్లో ఉద్యోగం చెయ్యాల్సిన అవసరం తప్పుతుంది. అందుకే... దీన్ని భవిష్యత్లో వచ్చే రెండో జీతంగానే చూడాలి తప్ప ఒక భారీ గ్యారంటీడ్ నిధిగా చూడకూడదు. క్రమం తప్పకుండా విత్డ్రా చేసుకునేట్లుగా పోర్టుఫోలియోను డిజైన్ చేసుకోవచ్చు.
రెండో జీతమంటే ఏంటి?
ఒక పెద్ద నిధి సమకూరగానే దాన్ని ఖర్చుపెట్టేసేలా ఉండకూడదు. ఆ వచ్చేదాని కోసం ముందే ఖర్చులు సిద్ధం చేసి పెట్టుకోవటం కూడా సరికాదు. ఆ నిధి నుంచి వార్షికంగా కొంత సొçమ్ము తీసుకోవటమే లక్ష్యంగా ఉండాలి. మిగిలింది పెట్టుబడిగానే కొనసాగుతుంది. ఉదాహరణకు ఏడాదికి 4 శాతం విత్డ్రా చేసుకుంటే... ఆ మిగిలిన మొత్తం పెట్టుబడిగా కొనసాగుతుంది కనక సుదీర్ఘకాలం మన లక్ష్యానికి ఢోకా ఉండదు. అదెలాగో చూద్దాం...
→ రూ.30 లక్షల నిధి గనక సమకూరితే దాని ద్వారా నెలకు రూ.12 వేలు విత్డ్రా చేసుకునే అవకాశం ఉంటుంది.
→ రూ.60 లక్షల నిధి గనక సమకూరితే దాన్నుంచి ఈజీగా నెలకు రూ.25వేల వరకు విత్డ్రా చేసుకోవచ్చు.
→ రూ.కోటి నిధి గనక సమకూరితే రమారమి నెలకు రూ.40 వేలు విత్డ్రా చేసుకున్నా ఇబ్బంది ఉండదు.
ప్రతి నెలా ‘సిప్’ రూపంలో రూ.5వేలు చొప్పున ఇన్వెస్ట్ చేస్తే దీర్ఘకాలంలో ఎంతవుతుంది? నిజానికి పాతికేళ్లు గనక ఇలా ఇన్వెస్ట్ చేస్తూ వెళితే రూ.కోటి కూడా కావచ్చు. కాకపోతే ఇది పూర్తిగా మార్కెట్ రాబడులపై ఆధారపడి ఉంటుంది. దీర్ఘ కాలానికైతే మార్కెట్లు ఎప్పుడూ మంచి రాబడులే ఇస్తున్నాయి కనక ఇబ్బంది ఉండదు. ఎన్నేళ్లకు ఎంతవుతుందన్నది ఈ పట్టికలో చూద్దాం...
నెలకు రూ.5వేలు... ఎంతవుతుంది?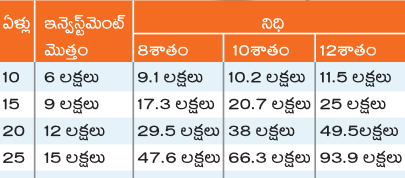
పై పట్టికలో 10 శాతం రాబడి లెక్కన చూసుకుంటే రూ.5000 సిప్ 20 ఏళ్లలో 38 లక్షలవుతుంది. దీన్లోంచి ఏటా 4 శాతం చొప్పున నెలకు రూ.22,100 విత్డ్రా చేయొచ్చు.
అదే 10 శాతం రాబడి లెక్కన 25 ఏళ్లు ఇన్వెస్ట్ చేస్తే సిప్ మొత్తం రూ.66 లక్షలవుతుంది. నెలకు రూ.22,100 చొప్పున విత్డ్రా చేయటానికి అనుకూలంగా ఉంటుంది.
ఇందులో తెలుసుకోవాల్సింది ఒక్కటే. తొలి దశాబ్దంలో ఒక మంచి ఇన్వెస్టింగ్ పద్ధతి అలవాటవుతుంది. తరువాతి దశాబ్దాల్లో కాంపౌండింగ్ వల్ల భారీ నిధి సమకూరుతుంది.
ద్రవ్యోల్బణాన్ని గమనించక తప్పదు...
భవిష్యత్తులో నెలకు రూ.20వేలు వస్తుందనుకోండి. ఆ మొత్తంతో ఇప్పుడు రూ. 20 వేలతో ఏం కొనగలుగుతున్నామో అవన్నీ కొనలేం. ఎందుకంటే ధరలు పెరుగుతాయి. అదే ద్రవ్యోల్బణం. ఇది ఏటా 5 శాతం పెరుగుతుందనుకుంటే ప్రస్తుతం నెలవారీ ఇంటి ఖర్చులకు పెడుతున్న రూ.10వేలు ...
10 ఏళ్లలో రూ.16,300కు చేరుతుంది.
15 ఏళ్లలో ఇది రూ.20,800 అవుతుంది.
20 ఏళ్లలో ఇది ఏకంగా రూ.26,500 అవుతుంది.
అందుకే రూ.5,000 నెలవారీ సిప్ అనేది ఒక శుభారంభంగా చూడాలి. అంతే తప్ప ఇదే పూర్తిస్థాయి రిటైర్మెంట్ ప్రణాళిక కాదు. ఇందుకంటే దేశంలో వినియోగ ద్రవ్యోల్బణం ఏటా 4 శాతం వరకూ పెరుగుతున్నట్లు గడిచిన కొన్నేళ్ల డేటా చెబుతోంది. కాకపోతే చదివే చదువు, వెళ్లే ఆసుపత్రి, జీవన స్థాయిని బట్టి కుటుంబాలు ఎవరికివారు అంతకన్నా ఎక్కువ రేటు ద్రవ్యోల్బణాన్ని కూడా భరించాల్సి రావచ్చు.
ఏటా ‘సిప్’ పెంచటం... సూపర్ స్టెప్
మీరు నెలకు రూ.,5వేలతోనే సిప్ ఆరంభించి ఉండొచ్చు. కానీ ఏటా 10 శాతం పెంచుకుంటూ వెళ్లటమనేది మీకు భవిష్యత్తులో సమకూరబోయే నిధిని నాటకీయంగా మార్చేస్తుంది. అలా పెంచుతూ వెళితే ఏమవుతుందంటే... 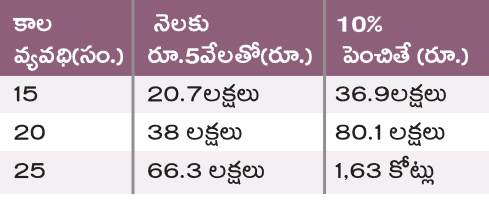
ఏటా 10 శాతం పెంచుకుంటూ వెళితే 25 ఏళ్లలో సమకూరే నిధి వల్ల నెలకు రూ.54,300 విత్డ్రా చేసుకోవటానికి వీలవుతుంది. అందుకనే ఏటా సిప్ మొత్తాన్ని పెంచుకుంటూ వెళ్లటమనేది తొలి నాళ్ల నుంచీ ఆరంభిస్తే అద్భుతమైన ఫలితం ఉంటుంది. మరో ముఖ్యమైన విషయమేంటంటే జీతం పెరిగినపుడల్లా... దాంట్లో కొంత సిప్కు కేటాయించటం. అలా చేయటం వల్ల పెంపు భారమనిపించదు.
ఈ తప్పులు చేయొద్దు....
→ మార్కెట్లు పడ్డప్పుడు నిలిపేయటం...
చాలామంది ఇన్వెస్టర్లు చేసే తప్పు ఇదే. మార్కెట్లు బాగా పడుతున్న సందర్భాల్లో నష్టాలు వస్తాయనే కారణంతో సిప్ను నిలిపేస్తుంటారు. కానీ ఆ సమయంలో తాము ఇన్వెస్ట్ చేస్తున్న మొత్తానికి ఎక్కువ యూనిట్లు వస్తాయనే వాస్తవాన్ని గ్రహించరు. ఇంకా పడ్డాక కొందాంలే... అనే ధోరణితో ఉంటారు. కానీ మార్కెట్లు పడేటపుడు ఎంతవరకూ పడతాయో... ఎప్పటి నుంచి పెరుగుతాయో ఎవ్వరూ అంచనా వేయలేరు. కాబట్టే ఇలాంటి సందర్భాల్లో సిప్ చాలా ఉపయోగపడుతుంది. లక్ష్యాలు దీర్ఘకాలికం కనక ఈ ఊగిసలాటలు తాత్కాలికమేనని గ్రహించటం అత్యవసరం.
→ రాబడులకు గ్యారంటీ ఉండదు...
ఏటా 10 శాతమో, 12 శాతమో పెరుగుతాయనే ఉద్దేశంతోనే ఇన్వెస్ట్ చేస్తారు కదా!. కాకపోతే అది గ్యారంటీ అని, తమ చేతిలోకి అనుకున్న మొత్తం తప్పనిసరిగా వస్తుందని మాత్రం అనుకోకూడదు. కాలిక్యులేటర్లో లెక్కలు వేసి... ఆ మేరకు మొత్తం తమ చేతిలోకి వస్తుంది కదా అని దాని ఆధారంగా భవిష్యత్తు ప్రణాళికలు వేసుకోవటం సరికాదు. ఎందుకంటే చివరికి మనం అనుకున్న మొత్తం కన్నా ఎక్కువైనా రావచ్చు. లేదా తక్కువైనా రావచ్చు. కాకపోతే దీర్ఘకాలంలో ఎప్పుడూ మంచి లాభాలే వస్తాయన్నది చరిత్ర చెబుతున్న సత్యం.
→ ఇన్వెస్ట్మెంట్ కన్నా ముందు పునాది ముఖ్యం
ఆర్థికంగా ఇబ్బందుల్లేని పరిస్థితులనేవి అన్నిటికన్నా ప్రధానం. ఇబ్బందులు పడుతూ... ఎలాంటి జాగ్రత్తలూ తీసుకోకుండా దూకుడుగా సిప్లో ఇన్వెస్ట్ చేయటం కూడా అంత తెలివైన నిర్ణయమేమీ కాదు. అందుకే సిప్లో ఇన్వెస్ట్ చేసే ముందు ఈ అంశాలు చూసుకోవాలి....
→ అత్యవసర ఖర్చులనేవి ఎటునుంచి ఎలా వస్తాయో తెలియదు. కాబట్టి వీటికి తగినంత అత్యవసర నిధి ఉండాలి.
→ చాలినంత ఆరోగ్య బీమా కవరేజీ ఉండాలి. టర్మ్ లైఫ్ కవరేజీ కూడా ప్రధానమే.
→ ఎక్కువ వడ్డీ ఉన్న అప్పుల్ని తగ్గించుకోవటానికి ప్రణాళిక ఉండాలి. ప్రత్యేకించి క్రెడిట్ కార్డు రుణాలు, ఖరీదైన వ్యక్తిగత రుణాలు ఈ కోవలోకి వస్తాయి.
→ దగ్గర్లో చేయాల్సిన పనులకు ప్రత్యేక నిధి అవసరం. వచ్చే ఏడాది చెల్లించాల్సిన స్కూలు లేదా కాలేజీ ఫీజు, వచ్చేనెల చెల్లించాల్సిన గృహ రుణం ఈఎంఐ...ఇలాంటివి దీని పరిధిలోకి వస్తాయి.
→ ప్రత్యేకించి ఇన్వెస్ట్ చేయటానికి అప్పు తీసుకోవటమనేది ప్రమాదకరం. ఎట్టి పరిస్థితుల్లోనూ ఈ ట్రాప్లో పడొద్దు.
ఇదీ... కుటుంబాలకు రోడ్ మ్యాప్
1 నుంచి 3 సంవత్సరాలు...
ఒక ఇన్వెస్ట్మెంట్ సంస్కృతిని అలవాటు చేసుకోవాలి. నెలకు రూ.5వేల సిప్... కొంత అత్యవసర నిధి... గతేడాది అత్యుత్తమ పనితీరు కనబరిచిన ఫండ్లో ఇన్వెస్ట్ చేయటం వంటివి కాకుండా దీర్ఘకాలంగా మంచి పనితీరు కనబరుస్తున్నవి ఎంచుకోవటం... జీతం ఖాతాలో పడగానే ఆటోమేటిగ్గా సిప్లోకి కొంత మొత్తం పోయేటట్లు చూసుకోవటం.
4 నుంచి 10 సంవత్సరాలు...
జీతం పెరిగినపుడల్లా సిప్ మొత్తాన్ని కూడా పెంచుకుంటూ వెళ్లటం. స్వల్పకాలంలో అవసరమయ్యే మొత్తాన్ని విడిగా ఉంచుకోవటం... దాన్ని దీర్ఘకాల ఈక్విటీ ఇన్వెస్ట్మెంట్లలో కలపకపోవటం... ప్రతి రోజూ కాకుండా ఏడాదికోసారి లక్ష్యాలను సమీక్షించుకోవటం.
→ 11 నుంచి 20 సంవత్సరాలు..
లక్ష్యాన్ని ఎప్పటికప్పుడు సమీక్షించుకుంటూ వెళ్లాలి. ప్రధాన లక్ష్యం దగ్గరికొస్తున్న కొద్దీ... కొంత మొత్తాన్ని ఊగిసలాటల మార్కెట్ల నుంచి స్థిరంగా ఉండే సాధనాల్లోకి మళ్లించాలి. చివరి సంవత్సరం వచ్చేదాకా వేచి చూడకుండా... మార్కెట్లు బాగున్నపుడు కొంత మొత్తాన్ని మళ్లిస్తే రిస్కు తగ్గుతుంది.
→ 20 ఏళ్ల తరవాత...
అప్పుడప్పుడూ కావలసినంత మొత్తాన్ని తీసుకోకుండా.. ఒక ప్రణాళిక మేరకు నిర్థ్ధిష్ట కాల వ్యవధుల్లో కొంత మొత్తాన్ని తీసుకుంటే మంచిది. విత్డ్రాయల్స్ను ఏడాదికోసారి సమీక్షించుకుంటే మంచిది. స్వల్పకాలంలో చెల్లించాల్సిన వాటికోసం కొంత సొమ్ము విడిగా ఉంచుకోవాలి. అలా చేస్తే అవసరమైనపుడు ఒకవేళ మార్కెట్లు బాగులేకుంటే తక్కువకే విక్రయించి బయటపడాల్సిన పరిస్థితి ఉండదు.
చివరిగా గమనించాల్సింది ఒకటే. రూ.5000 నెలవారీ సిప్ అనేది మరీ చిన్న మొత్తమేమీ కాదు. కాకపోతే దీర్ఘకాల ఇన్వెస్ట్మెంట్ ప్రణాళిక పెట్టుకుని, ఎప్పటికప్పుడు పెంచుకుంటూ వెళితే అది మరింత అర్థవంతమైన నిధిగా మారుతుంది. నిజానికి మంచి ఫండ్లను వెతకటంలోనే విజయం ఉందనుకోవద్దు. మానకుండా చిరకాలం ఇన్వెస్ట్ చేయటంలోనే అసలు విజయం దాగి ఉంటుంది.
రమణమూర్తి మంథా