 TV


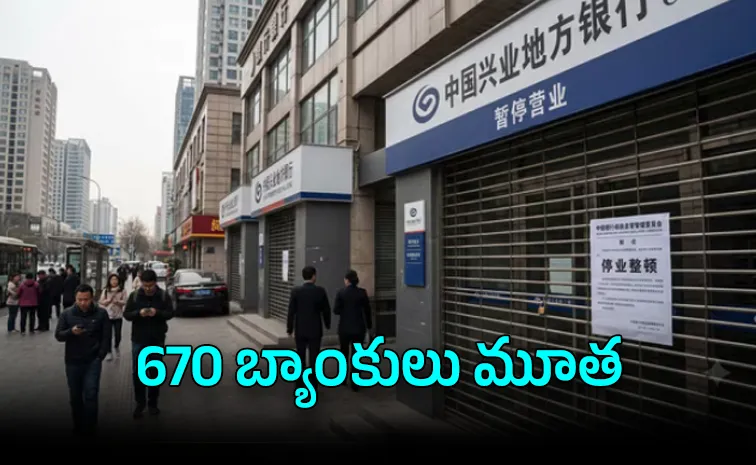
చైనాలో బ్యాంకింగ్ రంగాన్ని కుదించే ప్రక్రియ వేగం పుంజుకుంది. 2025లో ఒక్క ఏడాదిలోనే 670కి పైగా బ్యాంకింగ్ సంస్థలు మూతపడటం లేదా విలీనమవడం ఇందుకు నిదర్శనం. చైనా నేషనల్ ఫైనాన్షియల్ రెగ్యులేటరీ అడ్మినిస్ట్రేషన్ (NFRA) అధికారిక గణాంకాలను ఆధారంగా చేసుకున్న ఫిచ్ రేటింగ్స్ విశ్లేషణలో ఈ విషయం వెల్లడైంది.
గ్రామీణ బ్యాంకులపైనే ప్రధాన దృష్టి
చైనా ప్రభుత్వం ముఖ్యంగా చిన్న, గ్రామీణ, ప్రాంతీయ బ్యాంకులను ఏకీకృతం చేస్తోంది. తక్కువ అభివృద్ధి చెందిన ప్రాంతాల్లో పనిచేసే ఈ సంస్థల్లో ఆస్తుల నాణ్యత బలహీనంగా ఉండటం, మూలధన నిల్వలు పరిమితంగా ఉండటం, పాలనా లోపాలు ఉండటం వంటి సమస్యలు ఎక్కువగా ఉన్నాయని ఫిచ్ పేర్కొంది. అందుకే చిన్న సంస్థలను విడివిడిగా కొనసాగించడం కంటే వాటిని పెద్ద బ్యాంకుల్లో విలీనం చేయడం ద్వారా పర్యవేక్షణను సులభతరం చేయాలని అధికారులు ప్రయత్నిస్తున్నారు.
NFRA గణాంకాల ప్రకారం 2025 చివరి నాటికి చైనాలో బ్యాంకింగ్ సంస్థల సంఖ్య 3,139కి తగ్గింది. నాలుగేళ్ల వ్యవధిలో ఇది సుమారు 23 శాతం క్షీణత. ఇటీవలి మూసివేతల్లో అత్యధికం గ్రామీణ బ్యాంకులదే కాగా, నగర స్థాయి ప్రాంతీయ బ్యాంకులపై కూడా నియంత్రణ సంస్థల దృష్టి పెరిగింది.
పెరుగుతున్న మొండి బకాయిలు.. తగ్గుతున్న లాభాలు
చిన్న బ్యాంకుల ఆర్థిక పరిస్థితిపై ఒత్తిడి వాటి పనితీరు గణాంకాల్లోనూ కనిపిస్తోంది. 2026 తొలి అర్ధభాగంలో గ్రామీణ బ్యాంకుల ఆస్తులపై రాబడి (ROA) 0.45 శాతానికి పడిపోయింది. 2021లో ఇది 0.56 శాతంగా ఉండేది. అదే సమయంలో ఈ బ్యాంకుల నిరర్థక ఆస్తులు (NPLs) 2.8 శాతానికి చేరాయి. మొత్తం బ్యాంకింగ్ రంగం సగటు 1.5 శాతంతో పోలిస్తే ఇది గణనీయంగా ఎక్కువ.
చిన్న సంస్థల లోన్బుక్ల్లో చిన్న వ్యాపారాలు, రియల్ ఎస్టేట్ డెవలపర్లు, స్థానిక ప్రభుత్వ ఆర్థిక వాహక సంస్థలకు సంబంధించిన రుణాల వాటా ఎక్కువగా ఉండటం కూడా సమస్యగా మారింది. ఆస్తి రంగంలో దీర్ఘకాలిక మందగమనం, స్థానిక ప్రభుత్వాల రుణభారం, తక్కువ వడ్డీ రేట్ల వాతావరణం చిన్న బ్యాంకుల మార్జిన్లపై ఒత్తిడి పెంచుతున్నాయి.
వ్యవస్థ మొత్తం కుప్పకూలే ప్రమాదం ఉందా?
చిన్న బ్యాంకుల పరిస్థితి ఆందోళనకరంగా ఉన్నప్పటికీ, వాటి సమస్యలు వెంటనే దేశవ్యాప్త బ్యాంకింగ్ సంక్షోభంగా మారే అవకాశం తక్కువేనని ఫిచ్ అంచనా వేసింది. ఇందుకు ప్రధాన కారణం ఈ బ్యాంకుల కార్యకలాపాలు ఎక్కువగా స్థానిక పరిధికే పరిమితం కావడం, ఇతర బ్యాంకులతో వాటి అంతర్బ్యాంక్ సంబంధాలు సాపేక్షంగా తక్కువగా ఉండటమే. అయితే చిన్న రుణదాతల ప్రాథమిక బలహీనతలు సమీప కాలంలో కొనసాగవచ్చని రేటింగ్ సంస్థ పేర్కొంది.
ఆర్థిక మందగమన ప్రభావం
బ్యాంకింగ్ రంగంలో ఈ పునర్వ్యవస్థీకరణ జరుగుతున్న సమయంలో చైనా ఆర్థిక వ్యవస్థ కూడా కొంత మందగించింది. 2026 రెండో త్రైమాసికంలో చైనా జీడీపీ వృద్ధి 4.3 శాతంగా నమోదైంది. తొలి అర్ధభాగంలో వృద్ధి 4.7 శాతంగా ఉంది. అధికారిక గణాంకాల ప్రకారం రియల్ ఎస్టేట్ రంగం తొలి అర్ధభాగంలో 0.2 శాతం క్షీణించింది.