 TV


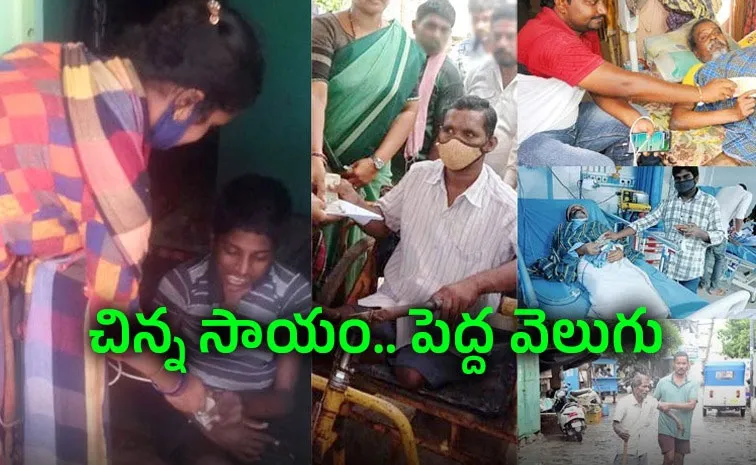
దానం అనగానే చాలామంది ‘మన దగ్గర భారీగా డబ్బు ఉన్నప్పుడు చూద్దాంలే’ అని అనుకుంటారు. కానీ ఆర్థిక నిపుణులు, దాతల అనుభవాలు చెప్పేదేమిటంటే, ఇక్కడ ఎంత పెద్ద మొత్తంలో ఇచ్చామనే దానికంటే, ఎంత క్రమం తప్పకుండా ఇస్తున్నామనే ‘అలవాటే’ ముఖ్యమని! యువతలో కూడా ఇప్పుడు ప్రతినెల ‘సిప్’ రూపంలో పొదుపు చేసినట్లే, సమాజం కోసం చిన్న మొత్తంలోనైనా విరాళం ఇచ్చే అలవాటు కనిపిస్తోంది.
భూషణ్ భలేరావ్ స్ఫూర్తి కథ
రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియాలో అసిస్టెంట్ మేనేజర్గా పనిచేస్తున్న 36 ఏళ్ల భూషణ్ భలేరావ్, మొదట్లో నెలకు రూ.600 దానం చేయడం ప్రారంభించారు. ప్రస్తుతం ఆయన ప్రతి నెల రూ. 5,250 (సంవత్సరానికి సుమారు రూ. 63,000) బాలికల విద్య, అనాథ పిల్లల సంక్షేమం కోసం ‘గివ్.డో’, ‘యునిసెఫ్’ వంటి విశ్వసనీయ సంస్థల ద్వారా విరాళంగా ఇస్తున్నారు. తన జీతం పెరిగిన ప్రతిసారీ, పొదుపు కోసం పెట్టే మ్యూచువల్ ఫండ్ ఎస్ఐపీ లాగే, దానధర్మాలకు కేటాయించే మొత్తాన్ని కూడా పెంచుకుంటూ వెళ్లారు. మర్చిపోకుండా క్రమబద్ధంగా దానం చేయడం కోసం బ్యాంక్ ఆటో–డెబిట్ సౌకర్యాన్ని సెట్ చేసుకున్నారు.
ఫరాజ్ ఆదిల్ ఫజల్ ఆలోచన
బెంగళూరుకు చెందిన వ్యాపారి ఫరాజ్ ఆదిల్ ప్రతి సంవత్సరం తన ఖర్చులు పోగా మిగిలిన సంపాదనలో 2.5 శాతం మొత్తాన్ని సామాజిక సేవా కార్యక్రమాలకు విరాళంగా ఇస్తారు. ‘‘ఎవరైనా కష్టాల్లో ఉండి సహాయం అని అడిగితే రూ. 2,000, రూ. 5,000 లేదా రూ. 10,000 అని చూడకుండా, మన శక్తికి తగినట్లుగా తక్షణమే స్పందించి చేతనైన సహాయం చేయడం చాలా ముఖ్యం’’ అని ఆయన నమ్ముతారు.
ఇచ్చే అలవాటు ముఖ్యం
ఎంత పెద్ద మొత్తంలో ఇస్తున్నామనే దానికంటే ప్రతి నెల ఇవ్వాలనే ఒక నిలకడైన నియమాన్ని పాటించడం ముఖ్యం. సాధారణంగా తమ ఆదాయంలో 2.2 శాతం నుంచి 10 శాతం వరకు విరాళాలు ఇచ్చేవారు ఉంటారని సామాజిక అధ్యయనవేత్తలు చెబుతున్నారు. పెద్దమొత్తంలో ఒకేసారి ఇవ్వడం కంటే, ప్రతి నెల చిన్న చిన్న మొత్తాలు ఇవ్వడం వల్ల మన వ్యక్తిగత బడ్జెట్పై భారం పడదు, అలాగే సమాజానికి క్రమం తప్పకుండా సహాయం అందుతుంది.
సమయం, నైపుణ్యం కూడా!
సూరత్కు చెందిన ఖుషీ దేశాయ్ (24) అనే ఫైనాన్షియల్ ఎడ్యుకేటర్, కేవలం డబ్బు రూపంలోనే కాకుండా తన సమయాన్ని, నైపుణ్యాన్ని దానంగా ఇస్తున్నారు. ఈమె గిరిజన ప్రాంతాల్లోని నిరుపేద మహిళలను కలుసుకున్నప్పుడు, వారు తమ పొదుపు సొమ్మును వంటింట్లోని బియ్యం డబ్బాలు, కారం పొడి డబ్బాల్లో దాచుకోవడం గమనించారు. దాంతో ఆమె వారికి పెట్టుబడులు, పొదుపు పథకాలు, బ్యాంకింగ్ అవగాహనపై ఉచితంగా వర్క్షాప్లు నిర్వహిస్తూ వారి ఆర్థిక సాధికారతకు కృషి చేస్తున్నారు.
గివింగ్ ప్లానర్ (Giving Planner)
ఆర్థిక సలహాదారులు ప్రస్తుతం విరాళాలు ఇవ్వడాన్ని కూడా ఒక ‘ఆర్థిక లక్ష్యం’గా చూస్తున్నారు: ఇందుకు కొన్ని సూచనలు ఇస్తున్నారు.
యువతకు సలహా: ఉద్యోగంలో చేరిన కొత్తలోనే ఒక ‘దీపాన్ని వెలిగించండి’. మీ నెలవారీ ఖర్చులు పోను చాలా చిన్న మొత్తంతో (ఉదాహరణకు రూ. 100 లేదా రూ. 500) విరాళాన్ని ప్రారంభించండి.
ఇదీ చదవండి: 40 శాతం మందికి మధుమేహం ముప్పు
సిస్టమాటిక్ అప్రోచ్: బ్యాంక్ నుంచి ప్రతి నెలా ఒక నిర్దిష్ట తేదీన స్వయంచాలకంగా (ఆటో ట్రాన్స్ఫర్) విరాళం కట్ అయ్యేలా సెట్ చేసుకోండి.
నైపుణ్యాల వినియోగం: ఒకవేళ డబ్బు రూపంలో ఇవ్వలేని పరిస్థితి ఉంటే, ఖుషీ దేశాయ్ లాగా మీ వద్ద ఉన్న విద్య లేదా నైపుణ్యాలను నిరుపేదలకు ఉచితంగా నేర్పించడం ద్వారా సమాజానికి సేవ చేయవచ్చు.
సమాజంలో మార్పు కోసం ఒకేసారి పెద్ద విప్లవం రానవసరం లేదు. మనం చేసే చిన్న సాయమే మరొకరి జీవితంలో పెద్ద వెలుగులు నింపుతుంది!
- సాక్షి స్పెషల్ డెస్క్