 TV


గత దీపావళి నుంచి 12% కరెక్షన్కు గురైన మార్కెట్లు
ఇప్పటికీ కుదుటపడని అంతర్జాతీయ పరిస్థితులు
అమెరికా, జపాన్, యూరప్లో పెరుగుతున్న వడ్డీ రేట్లు
మెరుగైన రాబడుల కోసం వాటిని కొంటున్న ఎఫ్ఐఐలు
దానికోసం మన మార్కెట్లలో అదేపనిగా విక్రయాలు
100 డాలర్లను మించిపోయిన క్రూడ్
అయినా కొన్ని రంగాల్లో నిలకడగా వృద్ధి
ఆ రంగాల్లో కొనదగ్గ షేర్లను సూచిస్తున్న బ్రోకరేజీ సంస్థలు
వాటిని వడపోస్తే 4 రంగాల్లోని 6 కంపెనీలు ఆకర్షణీయం
‘దీపావళి’ ఇన్వెస్ట్మెంట్లపై సాక్షి వెల్త్ ప్రత్యేక కథనం..
నిఫ్టీ 12 శాతం పడిపోయింది. సెన్సెక్స్ 10,750 పాయింట్లు నష్టపోయింది. ఎఫ్ఐఐలు రూ.2.8 లక్షల కోట్లు మార్కెట్ల నుంచి ఉపసంహరించుకున్నారు. ఇదీ... దీపావళి టు దీపావళి చెబుతున్న వాస్తవం. అంతర్జాతీయంగా పెరుగుతున్న వడ్డీ రేట్లు, దడ పుట్టిస్తున్న ముడిచమురు ధర ఇప్పటికీ మార్కెట్లలో మంటలు రేపుతూనే ఉన్నాయి.
కాకపోతే ‘సిప్’ నిధులతో బలపడ్డ దేశీ మ్యూచువల్ ఫండ్లు ఇదే ఏడాదిలో రూ.6.9 లక్షల కోట్ల మేర కొనుగోళ్లు చేసి పతనాన్ని చాలావరకూ అడ్డుకున్నాయి. మరి తరువాతేంటి? కరెక్షన్ ముగిసిందనుకోవాలా? దీన్నో అవకాశంగా తీసుకోవాలా? లేక మరింత కరెక్షన్ జరగొచ్చని వేచి చూడాలా? ఇన్వెస్టర్లు చేయాల్సిందేంటి? బ్రోకరేజీ సంస్థలు ఏం చెబుతున్నాయి? పరిస్థితులు అంత నాటకీయంగా మారకపోయినా సరే... ఇన్వెస్టర్లు ఇప్పటి ధరల్లో కొనదగ్గ షేర్లు ఏమైనా ఉన్నాయా? ఈ ప్రశ్నలకు సమాధానమే ఈ ‘దీపావళి స్పెషల్... వెల్త్ స్టోరీ’.
జస్ట్.. రెండ్రోజుల కిందట టెక్ దిగ్గజం అల్ఫాబెట్ (గూగుల్) ఒకేరోజు ఏకంగా 12.6 శాతం పతనమయింది. దానివిలువలో 500 బిలియన్ డాలర్లు ఒకేరోజు తుడిచిపెట్టుకు పోయాయి. ఏఐపై భారీ ఖర్చులు, తగ్గిన క్యాష్ఫ్లో ఇన్వెస్టర్లలో ఆందోళన పెంచాయి. ఈ ప్రభావం అంతర్జాతీయంగా టెక్నాలజీ కంపెనీల వాల్యుయేషన్లపై పడనుంది. ఇప్పటికే భారీ కరెక్షన్కు గురైన భారత ఐటీ కంపెనీలక్కూడా ఇది ఇబ్బందికరమైన పరిణామమే. వీటికితోడు అంతర్జాతీయంగా వడ్డీరేట్లు పెరుగుతున్నాయి.
మునుపెన్నడూ లేని రీతిలో అమెరికా, జపాన్, యూరప్లలో బాండ్లపై వచ్చే వడ్డీ పెరిగింది. దీంతో ఎఫ్ఐఐలు మన మార్కెట్ల నుంచి నిధులు వెనక్కి తీసుకుని మెరుగైన రాబడుల కోసం బాండ్లవైపు మళ్లే అవకాశాలు పెరుగుతున్నాయి. పైపెచ్చు 100 డాలర్లపైన కొనసాగుతున్న ముడిచమురు ధర మన కంపెనీల లాభాలపై తీవ్రంగా పడుతోంది. ఇవన్నీ సద్దు్దమణిగితేనే మార్కెట్లు కోలుకుంటాయి. దానికెంత సమయం పడుతుందన్నది చెప్పలేని పరిస్థితి. కాకపోతే ఇలాంటి పరిస్థితుల్లోనూ రాణించే కొన్ని రంగాలను... వాటిల్లో ఇన్వెస్ట్ చేయదగ్గ షేర్లను చూద్దాం...
విద్యుత్, ఎలక్ట్రికల్ పరికరాలు, ఎలక్ట్రిక్ ఇన్ఫ్రా...
ఎస్బీఐ సెక్యూరిటీస్, ఆనంద్ రాఠీ, ప్రభుదాస్ లీలాధర్ క్యాపిటల్, యాక్సిస్ సెక్యూరిటీస్ సంస్థలు ఈ దీపావళి కోసం కొన్ని షేర్లను సిఫారసు చేశాయి. వాటన్నిట్లో ప్రధానంగా కనిపించిన రంగమిది. దేశంలో విద్యుత్తుకు డిమాండ్ పెరుగుతుండటం, గ్రిడ్ ఆధునికీకరణ, స్మార్ట్ మీటర్ల ఏర్పాటు, సరఫరాపై పెట్టుబడులు, పారిశ్రామిక ఇన్ఫ్రా వంటివి ఈ రంగ భవిష్యత్కు సూచికలు. ఈ రంగంలో ఇన్వెస్టర్లు వేటిని ఎంచుకోవచ్చంటే...
పవర్ మెక్ ప్రాజెక్ట్స్
(ఎస్బీఐ సెక్యూరిటీస్)
ప్రస్తుత ధర: రూ.2,145
టార్గెట్ ధర: రూ.2,576 (19శాతం)
→ ఈ ఏడాది సెప్టెంబరు నాటికి రూ.56,647 కోట్ల విలువైన ఆర్డర్ బుక్ ఉంది.
→ వీటిలో ఈ ఏడాది పూర్తిచేసే పనుల విలువ దాదాపు రూ.16,229 కోట్లు
→ 2006–2028 మధ్య రెవెన్యూ 21 శాతం, నికరలాభం 29 శాతం కాంపౌండింగ్ వృద్ధిని సాధిస్తాయన్నది ఎస్బీఐ సెక్యూరిటీస్ అంచనా.
జీనస్ పవర్ ఇన్ఫ్రాస్ట్రక్చర్స్
(ఎస్బీఐ సెక్యూరిటీస్)
ప్రస్తుత ధర: రూ.277
టార్గెట్ ధర: రూ.320 (17 శాతం)
→ స్మార్ట్ ఎలక్ట్రిక్ మీటర్లు అమర్చటమన్నది కొన్నేళ్లపాటు కొనసాగనుంది.
→ తయారీ సామర్థ్యాలు, ఆర్డర్బుక్ విలువ చూస్తే వృద్ధి అవకాశాలు సుస్పష్టం.
→ గ్యాస్ మీటర్లు అమర్చటం, విదేశీ విస్తరణ, మెయింటెనెన్స్ ఆదాయం వంటివి అదనపు రెవెన్యూను అందించనున్నాయి.
→ వచ్చే ఆర్థిక సంవత్సరానికి పీఈ రేషియో 12.1 స్థాయికి తగ్గొచ్చనేది ఎస్బీఐ అంచనా.
సీజీ పవర్ అండ్ ఇండ్రస్టియల్ సొల్యూషన్స్ (ఆనంద్ రాఠీ)
ప్రస్తుత ధర: రూ.804 టార్గెట్ ధర: రూ.1,300 (62 శాతం)
→ ట్రాన్స్ఫార్మర్లు, మోటార్లు, పారిశ్రామిక ఎలక్ట్రికల్ పరికరాల తయారీలో ఉంది.
→ దేశంలో పవర్ ఇన్ఫ్రాపై ఇన్వెస్ట్మెంట్లు పెరగటం, పరిశ్రమల విస్తరణ వంటివి ఈ కంపెనీకి కలిసొస్తాయి.
→ ఈ రంగం పటిష్ఠంగా ఉంది కనక ప్రస్తుత ధరల వద్ద కన్సాలిడేషన్ జరిగి భవిష్యత్తులో పెరుగుతుందన్నది ఆనంద్ రాఠీ అభిప్రాయం.
వాహన రంగం
అశోక్ లేలాండ్
(యాక్సిస్ సెక్యూరిటీస్)
ప్రస్తుత ధర: రూ. 145
టార్గెట్ ధర: 170 (17 శాతం)
→ కమర్షియల్ వాహనాల yì మాండ్ పటిష్ఠంగా ఉంది. చాలా సంస్థలు తమ ఫ్లీట్ను మారుస్తున్నాయి.
→ ఇన్ఫ్రా, లాజిస్టిక్స్ కార్యకలాపాలు డిమాండ్ను పెంచుతున్నాయి.
→ అమ్మకాలు గనక పెరిగితే కంపెనీకున్న ఆపరేటింగ్ సౌలభ్యం వల్ల మెరుగైన రెవెన్యూ సాధిస్తుంది.
డిఫెన్స్, ఎలక్ట్రానిక్స్, ఏరోస్పేస్
దేశీయంగా రక్షణ రంగం నానాటికీ పెరుగుతుండటం... ఏరోస్పేస్ కార్యక్రమాలు, దిగుమతులకు ప్రత్యామ్నాయంగా దేశీ తయారీ పెరగటం వంటివి దీర్ఘకాల అవకాశాల్ని సృష్టిస్తున్నాయి. కానీ ఈ రంగాల్లో చాలా షేర్ల ధరలు ఇప్పటికే బాగా పెరిగిపోయాయి. వాల్యుయేషన్లు బీభత్సంగా ఉన్నాయి. ఆర్డర్ బుక్ ఒక్కటే ఉంటే సరిపోదు.... దాన్ని రెవెన్యూగా, లాభాలుగా మార్చటమే కీలకం.
సెంటమ్ ఎల్రక్టానిక్స్
(ఎస్బీఐ సెక్యూరిటీస్)
ప్రస్తుత ధర: రూ.3,990
టార్గెట్ ధర: రూ.4,980 (22 శాతం)
→ కంపెనీకి వస్తున్న ఆదాయంలో 50 శాతానికి పైగా డిఫెన్స్, స్పేస్, ఏరోస్పేస్ రంగాల నుంచి వస్తున్నదే.
→ మిషన్ – క్రిటికల్ ఎల్రక్టానిక్స్ను ఇది సరఫరా చేస్తోంది.
→ ప్రధాన కçస్టమర్లంతా చాలా కాలంగా ఉన్నవాళ్లే. దీర్ఘకాల సంబంధాలున్నాయి.
→ భారత అంతరిక్ష రంగ కార్యకలాపాలకు సరఫరాలు చేస్తోంది.
→ ఒకరకంగా ఇది సాధారణ డిఫెన్స్ తయారీ కంపెనీ కాదు. ఈ రంగంలో బాగా వైవిధ్యం ఉన్న కంపెనీ.
లుమాక్స్ ఇండస్ట్రీస్
(ఎస్బీఐ సెక్యూరిటీస్)
ప్రస్తుత ధర: రూ. 5,003
టార్గెట్ ధర: రూ. 6,097 (22 శాతం)
→ దేశంలోని ఒరిజినల్ ఎక్విప్మెంట్ తయారీ కంపెనీల్లో 90 శాతానికి ప్రధాన సరఫరా దారు ఈ క ంపెనీయే.
→ ఎల్ఈడీ లైటింగ్, వాహన స్టైలింగ్ లైట్లు, ఎల్రక్టానిక్ ఇంటిగ్రేషన్ వంటివి కంపెనీని వృద్ధి దిశగా నడిపిస్తున్నాయి.
→ ఈ ఏడాది తొలి అర్ధభాగంలో వచి్చన ఆదాయంలో 63 శాతానికి పైగా ప్యాసింజర్ వాహనాల విభాగం నుంచి వచి్చందే కావటం గమనార్హం.
→ ఆటో అనుబంధ పరికరాల రంగంలో టెక్నాలజీని అందిపుచ్చుకున్న కంపెనీ ఇది. ఆటో సేల్స్ తగ్గితే మాత్రం కంపెనీపై ప్రభావం పడొచ్చు
జ్యోతి సీఎన్సీ ఆటోమేషన్
(ఎస్బీఐ సెక్యూరిటీస్)
ప్రస్తుత ధర: రూ.913
టార్గెట్ ధర: రూ.1,087 (19 శాతం)
→ దిగుమతులకు ప్రత్యామ్నాయంగా స్థానికంగా తయారు చేయటం, ప్రెసిషన్ పరికరాల తయారీలో ఉండటం కంపెనీకి కలిసొచ్చే అంశం.
→ 2026– 2028 ఆర్థిక సంవత్సరాల మధ్య కాంపౌండింగ్ వృద్ధి 30 శాతంగా ఉండొచ్చన్నది ఎస్బీఐ అంచనా.
→ ప్రస్తుతం షేరు ధర కాస్త ఎక్కువగానే కనిపిస్తోంది. కాకపోతే లాభాల్లో వృద్ధి కూడా పటిష్ఠంగానే ఉండనుంది.
ఈ ఆరూ సూపర్ సిక్స్!!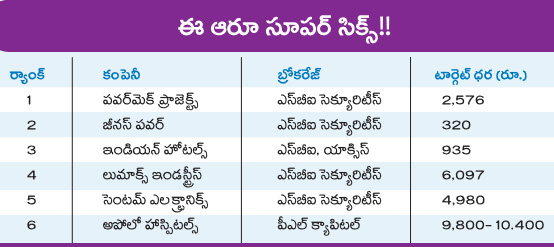
ఇవి ఎందుకంటే...
బ్రోకరేజీ సంస్థల సిఫారసులను వడపోసి చూసినా దాదాపుగా 10 కంపెనీల షేర్లు సానుకూలంగా కనిపిస్తున్నాయి. కానీ వాటిని మరింత వడపోసి ఈ ఆరింటినీ ఎందుకు ఎంచుకోవటమంటే...
→ పవర్మెక్, జీనస్ విద్యుత్ ఇన్ఫ్రా రంగంలో ఉన్నాయి. ఇపుడు విద్యుత్ రంగ పెట్టుబడుల సైకిల్ బావుంది.
→ ఆటోమోటివ్ కాంపొనెంట్స్ రంగంలో టెక్నాలజీ పరంగా వస్తున్న మార్పుల్ని లుమాక్స్ ఒడిసిపట్టుకుంది.
→ డిఫెన్స్, ఏరోస్పేస్ ఎల్రక్టానిక్స్లో ప్రత్యేక పరికరాల తయారీలో సెంటమ్కు చెప్పుకోదగ్గ వాటా ఉంది.
→ దేశీయంగా పెరుగుతున్న వినియోగం, టూరిజం వల్ల ఆతిథ్య రంగం లాభపడనుంది. దాన్లో ఇండియన్ హోటల్స్ అగ్రగామి.
→ బీమా విస్తరణ వల్ల ఆరోగ్య రంగంపై ఖర్చులు పెరుగుతున్నాయి.
ఈ రంగంలో అపోలోది ప్రత్యేక స్థానం. బ్రాండ్, విస్తరణ వంటివి కంపెనీకి కలిసొస్తాయి.
హెల్త్కేర్, ఆసుపత్రులు
మార్కెట్లు కరెక్షన్ దశలో ఉన్నపుడు రక్షణాత్మకంగా హెల్త్కేర్, ఆసుపత్రుల వంటి రంగాల్లో పెట్టుబడులు పెట్టడమన్నది ఇన్వెస్టర్లు చేసే పని. ఎందుకంటే అంతర్జాతీయ టెక్నాలజీ కుదుపులతో దీనికి పెద్దగా సంబంధం ఉండదు. ఆసుపత్రుల విస్తరణ, బీమా పెరుగుదల వంటివి ఈ రంగ వృద్ధికి ఉపకరించబోతున్నాయి.
అపోలో హాస్పిటల్స్
(పీఎల్ క్యాపిటల్)
ప్రస్తుత ధర: రూ. 8,448
టార్గెట్ ధర: 9,800–10,400 (20 శాతం)
→ ఒకదశలో రూ.9,050ని తాకిన ఈ షేరు... అక్కడి నుంచి కరెక్షన్కు గురైంది.
→ రూ.7,500 దగ్గర పతనం ఆగిందని, అంతకన్నా పడే అవకాశాలు తక్కువన్నది ప్రభుదాస్ లీలాధర్ క్యాపిటల్ అంచనా.
→ హెల్త్కేర్కు డిమాండ్ పెరుగుతుండటం, అపోలో విస్తరణ కూడా అదే స్థాయిలో ఉండటం కంపెనీకి కలిసొచ్చే అంశాలు.
నెఫ్రోకేర్ హెల్త్కేర్ సర్వీసెస్
(యాక్సిస్ సెక్యూరిటీస్)
ప్రస్తుత ధర: రూ. 614
టార్గెట్ ధర: రూ. 750
→ కిడ్నీ కేర్కు ప్రత్యేక సరీ్వసులు, డయాలసిస్ సేవలు అందించటం కంపెనీ ప్రత్యేకత.
→ తీవ్రమైన కిడ్నీ సమస్యలు అంతకంతకూ పెరుగుతుండటం, డయాలిసిస్ కావాల్సిన వారి సంఖ్య కూడా పెరగటం ఈ సంస్థకు కలిసొచ్చే అంశాలు.
n రొటీన్ టెస్టింగ్ నుంచి ముందుగానే కిడ్నీ సమస్యలను గుర్తించటం, ప్రత్యేక కేర్ అందించటం వంటివి ఈ కంపెనీ లాభాల్ని పెంచుతాయని యాక్సిస్ క్యాపిటల్ భావిస్తోంది.
ఆతిథ్య రంగం
దేశీయంగా ఆదాయాలు పెరుగుతుండటమనేది ఆతిథ్య రంగానికి కలిసొచ్చే అంశం. పొదుపు చేయటం మాత్రమే కాదు... ఖర్చుల్లోనూ వెనుకాడకూడదన్న యువతరం... టూర్లు, హోటళ్లకు బాగా ప్రాధాన్యమిస్తోంది.
ఇండియన్ హోటల్స్ కంపెనీ (ఎస్బీఐ – యాక్సిస్)
ప్రస్తుత ధర: రూ. 811
టార్గెట్ ధర: 935 (15 శాతం)
→ ప్రస్తుతం నిర్మాణంలో ఉన్నవాటితో సహా కంపెనీ ఖాతాలో ఏకంగా 670 హోటళ్లున్నాయి.
→ 2030 నాటికి వీటి సంఖ్యను 700 కన్నా ఎక్కువ చేయాలనేది కంపెనీ లక్ష్యం.
→ 2027 ఆర్థిక సంవత్సరం రెవెన్యూ 15–17 శాతం పెరగవచ్చని కంపెనీ పేర్కొంది.
→ 2028 ఆర్థిక సంవత్సరం వరకూ రెండేళ్ల పా టు 14.6% చొప్పున ఆదాయం కాంపౌండింగ్ వృది సాధించవచ్చన్నది ఎస్బీఐ అంచనా.
– సాక్షి వెల్త్ డెస్క్