 TV


ఫండే
లీగలాటా
మీకు బ్యాంక్ అకౌంట్ ఉందా? మినిమమ్ బ్యాలెన్స్(కనీస నిల్వ) లేదని ఎప్పుడైనా ఫైన్ పడిందా? ఆటోమెటిక్గా మీ అకౌంట్ నుంచి ఆ జరిమానా అమౌంట్ కట్ అయ్యిందా? అప్పుడేం చేశారు? ఏం చేస్తాం... కనీస నిల్వ ఉండాలి కదా! లేకపోతే ఫైన్ వేయడం సహజమే అంటారా? కానీ, కేరళలోని ఓ వ్యాపారి ఇలా సరిపెట్టుకోలేదు. తనకు సమాచారం ఇవ్వకుండా జరిమానా విధించడాన్ని ప్రశ్నించాడు.
కస్టమర్ అనుమతి లేకుండా అకౌంట్ నుంచి డబ్బులు తీసుకోవడంపై నిలదీశాడు. బ్యాంకు చర్యలు నిబంధనలకు విరుద్ధమంటూ వినియోగదారుల ఫోరాన్ని ఆశ్రయించాడు. న్యాయం చేయాలని విన్నవించాడు. మూడేళ్ల పాటు న్యాయపోరాటాన్ని కొనసాగించాడు.
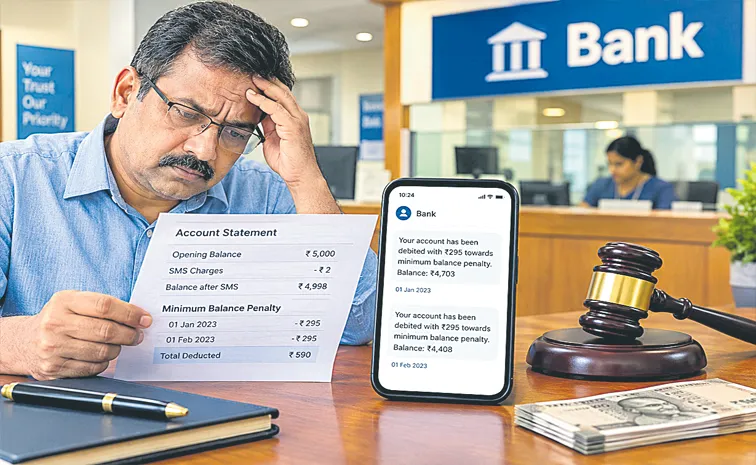
కేరళకు చెందిన రాజు స్టీఫెన్ డిసౌజా సీతాంగోలిలోని ఒక బ్యాంకులో రూ. 5 వేలు కనీస నిల్వతో 2022 నవంబర్ 22న కరెంట్ అకౌంట్ ప్రారంభించారు. ఎస్ఎంఎస్ చార్జీల కింద బ్యాంకు రూ. 2లు కట్ చేయడంతో కనీస నిల్వ రూ. 4998కి పడిపోయింది. దీంతో అసలు సమస్య ప్రారంభమైంది. ఖాతాలో కనీస నిల్వ లేదంటూ బ్యాంకు 2023 జనవరి1 రూ. 295, ఫిబ్రవరి 1న మరో రూ. 295 వసూలు చేసింది.. మొత్తం రూ. 590 రెండు దఫాలుగా అతని ఖాతానుంచి డెబిట్ అయ్యాయి. దీనిపై బ్యాంకు అధికారులను సంప్రదించినా సమస్య పరిష్కారం కాలేదని డిసౌజా పేర్కొన్నారు. .
వినియోగదారుల ఫోరంలో ఫిర్యాదు
ఈ విషయంపై బ్యాంకు అధికారులను ప్రశ్నించినా సంతృప్తికర సమాధానం రాలేదంటూ డిసౌజా కాసర్గోడ్ జిల్లా వినియోగదారుల వివాద పరిష్కార కమిషన్లో ఫిర్యాదు చేశారు.
అకౌంట్ ఓపెన్చేసిన తర్వాత తాను ఎలాంటి లావాదేవీలు చేయలేదని ఫిర్యాదులో పేర్కొన్నారు. అయినా ఎస్ఎంఎస్ చార్జీల కింద రూ. 2లు కట్ చేయడంతో కనీస నిల్వ తగ్గిందని తెలిపారు. ఈ విషయాన్ని తనకు ముందుగా తెలియపరచలేదని, తగిన సమయం ఇవ్వకుండానే జరిమానా విధించారని ఆరోపించారు. బ్యాంకు చర్య సేవల్లో లోపం కిందకు వస్తుందని, వసూలు చేసిన మొత్తాన్ని తిరిగి ఇవ్వడంతో పాటు పరిహారం చెల్లించాని ఫోరానికి విజ్ఞప్తి చేశారు.
బ్యాంకు వాదన ఇలా..
ఫిర్యాదుదారు ఆరోపణలను ఖండిస్తూ బ్యాంకు లిఖిత పూర్వక వివరణను ఫోరంలో దాఖలు చేసింది. రెండు పక్షాల మధ్య కుదిరిన ఒప్పందం ప్రకారం..సేవా రుసుముల కింద అకౌంట్ నుంచి నేరుగా డబ్బులు తీసుకునే అధికారం బ్యాంకుకు ఉందని పేర్కొంది. బ్యాంకింగ్ చట్టాలు, నిబంధనలకు అనుగుణంగానే ఇదంతా జరిగిందని కోర్టుకు వివరించింది. కావున ఆ మొత్తాన్ని తిరిగి చెల్లించడం కుదరదని, కేసు కొట్టేయాలని కమిషన్ను కోరింది.
బ్యాంకు తీరుపై విమర్శలు
బ్యాంకు తనకు ఉన్న అధికారాల గురించి చెబితే సరిపోదని, కస్టమర్కు వాటి గురించి వివరించిందా? లేదా? అనేదే ముఖ్యమని కమిషన్ పేర్కొంది. వాటిని కస్టమర్ అంగీకరించినట్టు తగిన ఆధారాలు ఉన్నాయా? అనేవే ప్రాధాన్యతాంశాలని కమిషన్ వెల్లడించింది. కస్టమర్కు ముందస్తు సమాచారం, తగు సమయం ఇవ్వకపోవడం, పారదర్శకంగా వ్యవహరించక పోవడాన్ని తప్పుబట్టింది.
బ్యాంకు సేవల్లో లోపం ఉందని, అన్యాయమైన వ్యాపార విధానానికి పాల్పడిందని ఈ కేసులో నిర్ధారించింది.
ఫోరం తీర్పు ఇలా..
ఇరు పక్షాల వాదనలు విన్న ఫోరం డిసౌజాకు అనుకూలంగా ఈ ఏడాది జూన్లో తుది తీర్పు ఇచ్చింది. జరిమానా కింద వసూలు చేసిన రూ. 590 తిరిగి చెల్లించాలని, పరిహారంగా రూ. 10 వేలు, కోర్టు ఖర్చుల నిమిత్తం మరో రూ. 5 వేలు చెల్లించాలని బ్యాంకును ఆదేశించింది.
బ్యాంకులు ఖాతాదారుల నుంచి సేవా రుసుములు వసూలు చేయడం సాధారణమే. అయితే ఈ కేసులో కనీస నిల్వ చార్జీలు వసూలు చేయడం చట్ట విరుద్ధమని ఫోరం చెప్పడం లేదు. చార్జీల విధింపునకు వర్తించే నిబంధనలు కస్టమర్కు తెలియజేశారా? లేదా? పారదర్శకత పాటించారా? అనే అంశాల్నే కీలకంగా తీసుకుంది. వాటì కి సరైన ఆధారాలను ఫోరం ముందు ఉంచడంలో ఈ బ్యాంకు విఫలం అయినట్టు గుర్తించి తీర్పును వెలువరించింది. రూ. 2లు తగ్గిన వ్యవహారం చివరకు బ్యాంకుకు రూ. 15 వేలు జరిమానాకు కారణమైంది.
- దిలీప్ మాదిరెడ్డి
ఇదీ చదవండి: ఐదేళ్ల చిన్నారికి.. 12 ఏళ్ల కుమార్తె! ఈ కథ తెలిస్తే షాకే!