 TV
breaking news


investment planning
-
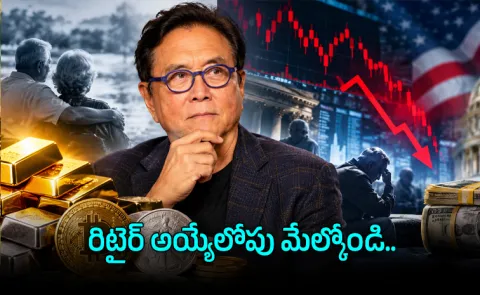
రిటైర్ అయ్యేవాళ్లకు కష్టమే: కియోసాకి అలర్ట్
‘రిచ్ డాడ్ పూర్ డాడ్’ రచయిత రాబర్ట్ కియోసాకి మరోసారి అమెరికా పదవీ విరమణ వ్యవస్థ, స్టాక్ మార్కెట్, బాండ్లపై ఆందోళన వ్యక్తం చేశారు. ముఖ్యంగా బేబీ బూమర్ (1946 నుంచి 1964 మధ్య జన్మించినవారు) తరానికి రిటైర్మెంట్ తర్వాత ఆర్థిక ఇబ్బందులు ఎదురయ్యే ప్రమాదం ఉందని ఆయన పేర్కొన్నారు. 1970లలో 401(k) వంటి రిటైర్మెంట్ వ్యవస్థలు అందుబాటులోకి వచ్చినప్పటికీ, వాటిపై తగిన ఆర్థిక అవగాహన లేకుండానే ప్రజలు పెట్టుబడులు పెట్టే పరిస్థితి ఏర్పడిందని కియోసాకి తన ఎక్స్ పోస్టులో వ్యాఖ్యానించారు.60:40 విధానంపైనా విమర్శలు1960లలో కొత్తగా అభివృద్ధి చెందిన ‘ఫైనాన్షియల్ ప్లానర్’ వృత్తి ద్వారా బేబీ బూమర్లకు 60:40 పెట్టుబడి విధానాన్ని సూచించేవారని కియోసాకి చెప్పారు. అంటే 60 శాతం షేర్లు, 40 శాతం బాండ్లలో పెట్టుబడి పెట్టే విధానమని వివరించారు. ఆ సమయంలో ఆర్థిక విద్యకు పెద్దగా ప్రాధాన్యం లేకపోయిందని, ఫైనాన్షియల్ ప్లానర్లకు లైసెన్స్ పొందే ప్రక్రియ కూడా చాలా తక్కువ వ్యవధిలో పూర్తయ్యేదని ఆయన పేర్కొన్నారు.బాండ్ల విక్రయాలు.. బంగారంపై దృష్టి2026లో ప్రపంచవ్యాప్తంగా కేంద్ర బ్యాంకులు అమెరికా ప్రభుత్వ బాండ్లను విక్రయించి, భారీగా బంగారం కొనుగోలు చేస్తున్నాయని కియోసాకి తన పోస్టులో పేర్కొన్నారు. బాండ్ల ధరలు పడిపోతే షేర్ మార్కెట్లపై కూడా ఒత్తిడి పెరిగే అవకాశం ఉందని, ఎస్అండ్పీ 500 వంటి ప్రధాన సూచీలు భారీగా పడిపోతే రిటైర్మెంట్ దశలో ఉన్న లక్షలాది మంది బేబీ బూమర్లకు నష్టాలు ఎదురవుతాయని ఆయన హెచ్చరించారు.దీంతో కొంతమంది రిటైర్డ్ వ్యక్తులు ఆర్థికంగా ఇబ్బందులు ఎదుర్కొని పిల్లలు, మనవళ్లపై ఆధారపడాల్సిన పరిస్థితి రావచ్చని కియోసాకి అభిప్రాయపడ్డారు. అయితే, ఇవి తన అంచనాలని, తాను తప్పు కావాలని కోరుకుంటున్నానని కూడా ఆయన స్పష్టం చేశారు.బంగారం, వెండి, బిట్కాయిన్ కొనాలని..2008లో లెహ్మాన్ బ్రదర్స్ సంక్షోభం సమయంలో తాను చేసిన హెచ్చరికలను గుర్తుచేసుకున్న కియోసాకి.. చాలా ఏళ్లుగా ప్రజలకు బంగారం, వెండి, బిట్కాయిన్ వంటి ఆస్తుల గురించి చెబుతున్నానన్నారు. ప్రస్తుతం అమెరికాలో అద్దె అపార్ట్మెంట్లు, చమురు బావుల్లో పెట్టుబడులు ఉన్నాయని తెలిపారు. తాను ఫైనాన్షియల్ ప్లానర్ కాదని, పెట్టుబడి సూచనల ద్వారా తాను డబ్బు సంపాదించడం లేదని పేర్కొన్నారు.ప్రజలకు ఆర్థిక అవగాహన కల్పించాలనే ఉద్దేశంతో తన మాజీ భార్య కిమ్తో కలిసి 1996లో ‘క్యాష్ఫ్లో’ బోర్డ్ గేమ్ను రూపొందించామని, 1997లో ‘రిచ్ డాడ్ పూర్ డాడ్’ పుస్తకాన్ని రాశానని కియోసాకి తెలిపారు. పాఠశాలలు, వాల్స్ట్రీట్ బోధించని ఆర్థిక అంశాలను ప్రజలు స్వయంగా నేర్చుకునేలా చేయడమే తమ ఉద్దేశమని చెప్పారు.“ఎంత ఎక్కువ నేర్చుకుంటే.. ఎంత ఎక్కువగా ఇతరులకు నేర్పిస్తే.. అంత ఎక్కువగా సంపన్నులవుతారు” అనే సందేశంతో తన ఎక్స్ పోస్టును ముగించిన కియోసాకి.. ముందుచూపుతో ఆర్థిక విషయాలను నేర్చుకోవాలని, ఇతరులకు కూడా అవగాహన కల్పించాలని సూచించారు.DID THE BABY BOOMERS get F’d? A: in 1974 the Boomer’s were the first generation to receive ERISA aka the “401k,” without any financial education. ERISA=Employee Retirement Income Security ACT BTW: Anytime the government passes an act…the words mean the opposite. For Example “Social Security?” In 1964, Boomers were being taught by a new profession called “Financial Planners” also without any financial education to pitch the 60/40… 60% stocks 40% bonds. It took only 7 weeks to get a financial planner’s license back then. I could not believe it. I could see this crisis we are in today…coming….the crisis of Boomers getting F’d. Today, in 2026….Central Banks throughout the world are dumping US Bonds to buy gold….by the tons. When bonds go down… the stock market, like the S&P 500 will crash, which will leave millions of boomers out of time and out of money to recover. Millions of Boomers may be homeless or moving in with kids and grandkids. Hope I am wrong, but I do not think I am. My predictions, starting with the crash of Lehmann Brothers on CNN, on Wolf Blitzer’s Situation Room show in 2008, has been on time and target. That is why I have ended my X’s with “Buy gold, silver, and Bitcoin” for years. Nothing has changed, except I do own rental apartments and oil wells in US. I am not a financial planner nor do I make money from my recommendations. That is why my x-wife Kim and I created the Cashflow Boardgame, in 1996, and I wrote Rich Dad Poor Dad in 1997 and many other books. Our mission has been to create products so people could teach people….what our schools and Wall Street will not teach you. Rough times ahead for the unprepared and great times for those that are. Please read, learn, join a Cashflow Club, teach yourself, and others. “The more you learn and the more you teach….the richer you become.” Please take care.— Robert Kiyosaki (@theRealKiyosaki) September 28, 2026 -

అడ్వయిజర్లతో ఆర్థిక ప్రణాళిక ఈజీ!
ప్రతి కుటుంబానికి ఆర్థిక ప్రణాళిక అవసరం. వివిధ దశల్లో లక్ష్యాలను సాకారం చేసుకుంటూ విజయవంతంగా సాగిపోవడానికి మెరుగైన మార్గాన్ని చూపిస్తుంది. జీవిత లక్ష్యాలను నిర్ణయించుకోవడం, అందుకు అనుగుణంగా పెట్టుబడుల ప్రణాళికల రూపకల్పన, వాటి ఆచరణ ఇవన్నీ ఆర్థిక విజయంలో కీలక పాత్ర పోషిస్తాయి. కానీ, మనలో ఎక్కువ మందికి ఆర్థిక అంశాలపై కావాల్సినంత అవగాహన ఉండదు. ఇలాంటప్పుడే నిపుణుల సేవలు అవసరం పడతాయి. ఎక్కడ ఇన్వెస్ట్ చేయాలి? ఎంత కాలం పాటు, ఎంత చొప్పున ఇన్వెస్ట్ చేయాలి? ఏ సాధనాలను ఎంపిక చేసుకోవాలి.. వీటిని తేల్చడం నిపుణులకే సాధ్యపడుతుంది. అంతేకాదు పెట్టుబడి పెట్టడంతోనే పని ముగిసినట్టు కాదు. తమ లక్ష్యాలు, ఆకాంక్షలకు అనుగుణంగానే పనితీరు చూపిస్తున్నాయా? అన్నది సమీక్షించుకోవాలి. ఈ పనిని సులభతరం చేసే వారే ఇన్వెస్ట్మెంట్ అడ్వయిజర్లు లేదా ఫైనాన్షియల్ ప్లానర్లు. వీరిని ఎలా ఎంపిక చేసుకోవాలి? ఎవరు ఎంపిక చేసుకోవాలి? వీరి సేవలు ఎలా ఉంటాయి? తదితర అంశాలపై అవగాహన కలి్పంచే కథనమిది... తమకు అనుకూలమైన ఆర్థిక సలహాదారును ఎంపిక చేసుకోవడం విజయంలో కీలకంగా పనిచేస్తుందంటున్నారు నిపుణులు. మంచి ట్రాక్ రికార్డు అని కాకుండా.. తమ లక్ష్యాల ప్రాధాన్యాన్ని చక్కగా అర్థం చేసుకోగలిగే నిపుణులను ఎంపిక చేసుకోవడం అవసరం. ‘‘ఆర్థిక ప్రణాళిక ఆరంభించడానికి సరైన సమయం అంటూ ఏదీ లేదు. ఎంత ముందుగా ఆరంభిస్తే అంత మెరుగైన ఫలితాలు అందుకోవచ్చు’’ అనేది సెబీ రిజిస్టర్డ్ ఇన్వెస్ట్మైంట్ అడ్వయిజర్ల, సహజ్మనీ వ్యవస్థాపకుడు అభిõÙక్ కుమార్ అభిప్రాయం. అందుకని కెరీర్ ఆరంభంలోనే ఆర్థిక నిపుణుల సాయంతో మెరుగైన ఆర్థిక ప్రణాళిక రూపొందించుకుని, ఆ దిశగా అడుగులు వేయడం ద్వారా బంగారు భవిష్యత్కు బాటలు వేసుకున్నట్టు అవుతుంది.నిజంగా అవసరమా? మన విద్యా వ్యవస్థ చాలా విషయాలను నేర్పుతుంది. కానీ ఆర్థిక విషయాలు, ప్రణాళికల గురించి ఎక్కడా కనిపించదు. వివాహం కోసం భారీగా ఖర్చు చేయాల్సిన పరిస్థితి. కనీసం రూ.కోటి ఉంటేనే కానీ సొంతింటి కల సాకారం కాదు. పిల్లల విద్య కోసం ఏటా రూ.లక్షలు వెచి్చంచాలి. ఖరీదైన వైద్యం, రిటైర్మెంట్ తర్వాత జీవన అవసరాలు వీటన్నింటికీ సన్నద్ధంగా ఉండాలి. భారీ ఆదాయం ఆర్జించే వారికి తప్పించి, ప్రణాళిక లేకుండా వీటిని విజయవంతంగా అధిగమించడం సామాన్య, మధ్యతరగతి వారికి అంత సులభం కాదు. అర్హత కలిగిన, సెబీ రిజిస్టర్డ్ నిపుణుల సాయంతో వీటిని అధిగమించేందుకు తేలికైన మార్గాలను గుర్తించొచ్చు. ‘‘తమ జీవితంలో ఆర్థికంగా ప్రతికూల పరిస్థితులు ఎదురైనప్పుడే చాలా మందికి ఫైనాన్షియల్ అడ్వయిజర్ లేదా ప్లానర్ అవసరం తెలిసొస్తుంది. ఇందుకు నిదర్శనం ఇటీవల చూసిన కరోనా విపత్తు. ఆ సమయంలో అత్యవసర నిధి సాయం ప్రాధాన్యాన్ని చాలా మంది అర్థం చేసుకున్నారు’’ అని ఫైనాన్షియల్ ప్లానింగ్ స్టాండర్డ్స్ బోర్డ్ (ఎఫ్పీఎస్బీ) ఇండియా సీఈవో క్రిషన్ మిశ్రా పేర్కొన్నారు. ఒకటికి మించి లక్ష్యాలు కలిగి, పొదుపు, మదుపు పట్ల ఆసక్తి కలిగిన వారు నిపుణుల సాయంతో అదనపు ప్రయోజనం పొందొచ్చు. ఆర్థిక అంశాల పట్ల ఎంతో కొంత అవగాహన ఉన్న వారు సైతం.. పొదుపు, పెట్టుబడుల పట్ల తగినంత సమయం వెచి్చంచలేనట్టయితే నిపుణుల సాయానికి వెనుకాడొద్దు. అనుకోని అవసరాలు ఏర్పడితే కొందరు రుణాలతో అధిగమిస్తుంటారు. ఆ రుణం తర్వాత మళ్లీ రుణం ఇలా రుణ చక్రం కొనసాగుతూనే ఉంటుంది. దీనివల్ల ఎంత సంపాదించినా చివరికి మిగిలేదేమీ ఉండదు. స్వీయ తప్పిదాలు, అవగాహనలేమితో ఆర్థిక సంక్షోభాలను కొనితెచ్చుకున్నట్టు అవుతుంది. ఆర్థిక నిపుణులను కలవడం వల్ల లక్ష్యాల పట్ల స్పష్టత వస్తుంది. ఆర్థిక సవాళ్లను అధిగమించడం ఎలాగన్న స్పష్టత వస్తుంది. మెరుగైన బాట తెలుస్తుంది. దీంతో మానసిక ప్రశాంతత సాధ్యపడుతుంది. మెరుగైన ఆర్థిక ప్రణాళిక ఉన్న కుటుంబాల్లో మానసిక ప్రశాంతత పాళ్లు ఎక్కువని పలు సర్వేలు సైతం స్పష్టం చేశాయి.అందుబాటులో ఉన్న ఆప్షన్లు.. ఆర్ఐఏలు సెబీ రిజిస్టర్డ్ ఇన్వెస్ట్మెంట్ అడ్వైజర్లు వీరు. పోస్ట్ గ్రాడ్యుయేట్ ఫైనాన్స్ డిగ్రీ, కనీసం ఆయా విభాగంలో ఐదేళ్ల పాటు సేవలు అందించిన/పనిచేసిన అనుభవంతోపాటు నేషనల్ ఇనిస్టిట్యూట్ ఆఫ్ సెక్యూరిటీస్ మార్కెట్ (ఎన్ఐఎస్ఎం) నుంచి ఎక్స్ఏ, ఎక్స్బీ సర్టిఫికెట్ కలిగి ఉంటారు. వీరు తమ క్లయింట్ల ప్రయోజనాల కోసమే కృషి చేయాలి. ఎవరి నుంచి ఏ రూపంలోనూ కమీషన్లు స్వీకరించరాదని సెబీ నిబంధనలు నిర్దేశిస్తున్నాయి.సీఏలుఅకౌంటింగ్, పన్ను, ఆడిట్ అంశాల్లో చార్టర్డ్ అకౌంటెంట్లు (సీఏలు) ఎంతో శిక్షణ పొంది ఉంటారు. ఫైనాన్షియల్ ప్లానింగ్లో ప్రత్యేక నైపుణ్యాలు సీఏలకు ఉండాలని లేదు. అయినా కానీ, పన్ను కోణంలో తమ క్లయింట్లకు పెట్టుబడుల సూచనలు చేయవచ్చు.సీఎఫ్పీలు సర్టిఫైడ్ ఫైనాన్షియల్ ప్లానర్లు తగిన కోర్సులు, పరీక్షలు పూర్తి చేసి ఎఫ్పీఎస్బీ నుంచి సర్టిఫికేషన్ పొందిన వారు. వ్యక్తుల ఆర్థిక ప్రణాళిక, పన్నులు, బీమా, రియల్ ఎస్టేట్ ప్లానింగ్ తదితర సేవలు అందిస్తారు.క్యూపీఎఫ్పీలు క్వాలిఫైడ్ పర్సనల్ ఫైనాన్స్ ప్రొఫెషనల్స్ (క్యూపీఎఫ్పీ) ఆరు నెలల కఠోర శిక్షణ అనంతరం నెట్వర్క్ ఎఫ్పీ నుంచి క్యూపీఎఫ్పీ సర్టిఫికేషన్ పొందుతారు. పర్సనల్ ఫైనాన్స్ అంశాలు, నైపుణ్యాల గురించి వీరు పూర్తి స్థాయి శిక్షణ తీసుకుంటారు. తమ క్లయింట్ల ఆర్థిక శ్రేయస్సు దిశగా వీరు.. పొదుపు, పెట్టుబడులు, బీమా, పన్నులు, రుణాలు తదితర అన్ని రకాల వ్యక్తిగత ఆర్థిక అంశాల్లో సేవలు అందిస్తారు.ఎవరిని ఎంపిక చేసుకోవాలి? సెబీ–ఆర్ఐఏలు లేదా సీఎఫ్పీలు, క్యూపీఎఫ్పీలలో ఎవరిని అయినా ఎంపిక చేసుకోవచ్చు. కానీ, పెట్టుబడుల సలహాలు అందించాలంటే ముందుగా సెబీ నుంచి రిజి్రస్టేషన్ తీసుకోవాల్సిందే. అందుకే ఆర్ఐఏలకు అదనంగా సీఎఫ్పీ లేదా చార్టర్డ్ ఫైనాన్షియల్ అనలిస్ట్ (సీఎఫ్ఏ) లేదా క్యూపీఎఫ్పీ అర్హతలు ఉన్నవారిని ఎంపిక చేసుకోవడం మెరుగైనదని నిపుణుల సూచన. సీఎఫ్పీ, సీఎఫ్ఏ, క్యూపీఎఫ్పీ, సీఏ అన్నవి అదనపు అర్హతలుగానే చూడాలి. ‘‘ఫైనాన్షియల్ ప్లానర్ను ఎంపిక చేసుకునే ముందు వారికున్న అర్హతలను నిర్ధారించుకోవాలి. వివిధ రకాల అర్హతలు ఫైనాన్షియల్ ప్లానింగ్ పరంగా వివిధ అవసరాలకు సరిపోయే విధంగా ఉంటాయి. క్లయింట్లు ఎక్కడ ఇన్వెస్ట్ చేయాలనే దిశగా కొందరు అడ్వయిజర్లు మార్గదర్శనం చేస్తారు. అదే సీఎఫ్పీలు అయితే సమగ్రమైన ఆర్థిక ప్రణాళికా పరిష్కారాలు సూచిస్తారు. రిటైర్మెంట్ కోసం ప్రణాళిక, ఎస్టేట్ ప్లానింగ్ (తదనంతరం వారసులకు బదిలీ), పన్ను ప్రణాళిక, వ్యక్తిగత ఆర్థిక అంశాలకు వీరు పరిష్కారాలు సూచిస్తారు. పెట్టుబడి సలహాదారుల మాదిరిగా కాకుండా సీఎఫ్పీలు ఆర్థిక లక్ష్యాలను సాధించే దిశగా సమర్థవంతమైన పరిష్కార మార్గాలను చూపిస్తారు’’ అని ఎఫ్పీఎస్బీ సీఈవో క్రిషన్ మిశ్రా సూచించారు. సీఏలు తమ కోర్సులో భాగంగా ఆర్థిక అంశాల నిర్వహణపైనా అధ్యయనం చేస్తారు. అయినప్పటికీ ప్రాక్టీసింగ్కు వచ్చే సరికి ఎక్కువ మంది సీఏలు ప్రధానంగా పన్ను అంశాల్లో పరిష్కారాలు, సేవలకు పరిమితం అవుతుంటారు. కాకపోతే తమకున్న అర్హతలు, అనుభవం ఆధారంగా కొందరు ఇతర సూచనలు కూడా చేస్తుంటారు. సీఎఫ్పీ సర్టిఫికేషన్ కలిగిన సెబీ ఆర్ఐఏ మంచి ఎంపిక అవుతారని, ఆర్థిక ప్రణాళికపై వీరికి సమగ్రమైన అవగాహన ఉంటుందని గుడ్ మనీ వెల్త్ ప్లానర్స్ వ్యవస్థాపకుడు మణికరణ్ సింఘాల్ సూచించారు. ఫైనాన్షియల్ అడ్వైజర్ ఎంపిక విషయంలో తమ స్నేహితులు, బంధువుల సాయాన్ని తీసుకోవచ్చు.ఫీజుకు తగ్గ ప్రతిఫలం! ఆర్థిక నిపుణుల సేవల గురించి తెలిసినా.. వారికి భారీగా ఫీజులు చెల్లించుకోవాల్సి వస్తుందని కొందరు వెనకడుగు వేస్తుంటారు. నిజానికి నిపుణుల సేవలతో లాభపడే దాని కంటే వారికి చెల్లించే ఫీజు చాలా చాలా తక్కువ. కొంచెం మొత్తానికి వెనుకాడితే.. ఒక్క తప్పటడుగుతో భారీగా నష్టపోవాల్సి రావచ్చు. అందుకే కొంత ఖర్చయినా నిపుణులను ఆశ్రయించడమే మంచిది. సెబీ 2013లో ‘ఇన్వెస్ట్మెంట్ అడ్వైజర్ నిబంధనలు’ తీసుకొచి్చంది. అప్పటి వరకు కమీషన్ ఆధారితంగా వీరు సేవలు అందించే వారు. దీంతో ఎక్కువ కమీషన్ కోసం కొందరు తమ ప్రయోజన కోణంలో సలహాలు ఇచ్చే వారు. దీన్ని నివారించేందుకు.. ఫీజుల ఆధారిత నమూనాను సెబీ తీసుకొచి్చంది. సెబీ ఆర్ఐఏ చట్టం 2013 కింద.. స్థిరమైన ఫీజు లేదా, క్లయింట్ తరఫున తాము నిర్వహించే పెట్టుబడుల విలువలో నిర్ణీత శాతం (ఏయూఎం ఆధారిత) మేర ఫీజు కింద తీసుకోవచ్చు. ‘‘ఫీజు ఆధారిత సేవల నమూనాలో ఇన్వెస్టర్ విజయంపైనే ఇన్వెస్ట్మెంట్ అడ్వైజర్ల ఆదాయం ఆధారపడి ఉంటుంది. మెరుగైన సూచనలు అందించకపోతే, క్లయింట్లను కోల్పోవాల్సి వస్తుంది. కమీషన్లకు అవకాశం లేకపోవడంతో ఎలాంటి పక్షపాతం లేని సూచనలు అందించడానికి వీలుంటుంది’’ అని మిశ్రా వివరించారు. ఆర్ఐఏలకు ఫీజులను డిజిటల్ విధానంలో, వారి ఖాతాకే చెల్లించాలి. నగదు రూపంలో, లేదా వేరెవరి ఖాతాకో బదిలీ చేయొద్దు.ఫీజు పరిమితులుఆర్ఐఏలకు సంబంధించి చార్జీల విషయంలో సెబీ పరిమితులు విధించింది. ఫిక్స్డ్ ఫీజు అయితే ఏడాదికి రూ.1.25 లక్షలు మించకూడదు. లేదా, ఇన్వెస్టర్ పెట్టుబడుల విలువలో ఏటా 2.5 శాతం మించి ఫీజు వసూలు చేయరాదు.ఈ అంశాలపై స్పష్టత అవసరం... ఇన్వెస్ట్మెంట్ అడ్వైజర్లకు పూర్తి వివరాలు అందించినప్పుడే వారి నుంచి సరైన సూచనలు, సలహాలు పొందడానికి వీలుంటుంది. ముఖ్యంగా తమ ఆదాయం, ఖర్చులు, పెట్టుబడులు, రుణాలు, ఆస్తులు, పిల్లలు, వారికి సంబంధించి విద్య, వివాహ లక్ష్యాలు, భవిష్యత్తులో ఏవేవి సమకూర్చుకోవాలని అనుకుంటున్నారు? కుటుంబ ఆరోగ్య చరిత్ర ఇత్యాది వివరాలు అందించాల్సి ఉంటుంది. ఇవి కాకుండా కోర్టు వివాదాలు, ఇతరత్రా కోరిన సమాచారం కూడా ఇవ్వాల్సి వస్తుంది. ఈ అంశాల ఆధారంగా మెరుగైన ప్రణాళిక, సూచనలు, పరిష్కారాలు సూచించేందుకు ఆస్కారం ఉంటుంది.– సాక్షి, బిజినెస్ డెస్క్ -

ఆర్థిక లక్ష్యం అలవోకగా ఛేదిద్దాం
ద్రవ్య మార్కెట్లు ఇటీవలి సంవత్సరాల్లో తీవ్ర ఒడిదుడుకులకు లోనయ్యాయి. కొన్ని ద్రవ్య సంస్థలు పతనమయ్యాయి. ద్రవ్యోల్బణం పెరిగింది. రూపాయి మారకం విలువ క్షీణించింది. సవాళ్లూ, అవకాశాలూ ఉన్న ఇలాంటి పరిస్థితుల్లో వ్యక్తిగత ఆర్థిక లక్ష్యాల సాధనకు అప్రమత్తంగా వ్యవహరించాలి. స్వల్పకాలంలో డబ్బు సంపాదించే యోచనను పక్కనపెట్టి సంపద సృష్టికి దీర్ఘకాలిక వ్యూహాలు రూపొందించుకోవడం మేలు. పూర్వకాలంలో మన తాత ముత్తాతలు ఒక్కో లక్ష్యానికి ఒక్కో హుండీని ఏర్పాటు చేసి వాటిలో డబ్బు దాచుకునేవారు. కిరాణా సరుకులకు ఒకటి, విలాసాలకు మరొకటి, ఏడాదికోసారి జరిపే యాత్ర ఖర్చులకు ఇంకొకటి, ఇంట్లో త్వరలో జరిగే పెళ్లికి మరొకటి... ఇలా ఒక్కో అవసరానికి ఒక్కో హుండీ ఉండేది. ఈ పద్ధతినే మనం లక్ష్యం ఆధారిత ఆర్థిక ప్రణాళిక అని అంటున్నాం. ఈ పద్ధతి చాలా సులువైనది. ఇప్పటి కాలానికి అన్వయిస్తే, పిల్లల చదువుకు, వివాహాలకు, ఇల్లు, వాహనం కొనుగోలుకు లక్ష్యాలు రూపొందించుకుని అందుకు అనువుగా పొదుపు, పెట్టుబడులు ప్రారంభించాలన్నమాట. లక్ష్యం నిర్దేశించుకోవడం అత్యంత ప్రాముఖ్యమైనది. తొందరపాటుతోనో, పొరపాటుగానో నిర్దేశించుకునే లక్ష్యాలు మంచి కంటే చెడే ఎక్కువ చేయవచ్చు. లక్ష్యాలు మిమ్మల్ని తప్పుదోవ పట్టించినా, లక్ష్యాలు సునాయాసంగా సాధించేవి అయినా వాటివల్ల ప్రయోజనం పెద్దగా ఉండదు. ఒకవేళ లక్ష్యాలు అత్యంత కష్టసాధ్యమైనవైతే మీ వైఫల్యానికి మీరే ప్రణాళిక రూపొందించుకున్నట్లు అవుతుంది. లక్ష్యాన్ని నిర్దేశించుకునే సమయంలో బాగా గుర్తుంచుకోవాల్సిన కొన్ని అంశాలివి... విలువ: లక్ష్యాన్ని చేరుకోవడానికి ఎంత సొమ్ము దాచుకోవాలో నిర్దుష్టంగా అంచనా వేయాలి కాలం: లక్ష్య సాధనకు మనకు ఎన్నేళ్ల తర్వాత డబ్బు అవసరమవుతుందో నిర్ణయించుకోవాలి. రిస్కు: లక్ష్యాల సాధనలో భాగంగా రిస్కులను ఎదుర్కొనే సామర్థ్యం ఎంత ఉందో పరిశీలించుకోవాలి. ప్రాధాన్యం: లక్ష్యాలన్నీ ముఖ్యమైనవే అయినప్పటికీ వాటి ప్రాధాన్యతలను పరిగణనలోకి తీసుకోవాలి. ఉదాహరణకు పిల్లల కాలేజీ ఫీజు చెల్లించడం లక్ష్యమైతే సంబంధిత పెట్టుబడిలో ఎలాంటి రిస్కుకూ తావుండదు. అంటే, రిస్కు అతి తక్కువగా ఉండే పెట్టుబడి ప్రణాళికను ఎంచుకోవాలి. ఇల్లు, కారు కొనుగోలు, వివాహం వంటి పెద్ద అవసరాలకు దీర్ఘకాలిక లక్ష్యాలు రూపొందించుకోవాలి. ఇలాంటి వాటికి సొమ్ము అధికంగా కావాలి. కనుక, పొదుపులో క్రమశిక్షణ పాటించాలి, మూల ధనమూ వృద్ధి చెందుతుండాలి. ఇందుకోసం ప్రతి లక్ష్యానికీ ఓ సిప్ (సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్ - ఎస్ఐపీ)ను చేపట్టండి. ఎంపిక చేసిన ఈక్విటీల్లో సమయానుకూలంగా పెట్టుబడులు పెట్టడం కంటే క్రమబద్ధంగా సిప్ పద్ధతిలో ఇన్వెస్ట్ చేయడమే మరింత లాభదాయకమని సర్వేలు చెబుతున్నాయి. రిటైల్ ఇన్వెస్టర్లు తమ పెట్టుబడుల్లో 5-10 శాతాన్ని బంగారంలో ఇన్వెస్ట్ చేయడం మంచిది. మార్కెట్ కుంగి పోతే నిరాశ చెందకండి. మీ ఇన్వెస్ట్మెంట్ ప్లాను, రిస్క్ ప్రొఫైల్కు అనుగుణంగా మరిన్ని పెట్టుబడులు చేయండి. ప్రతి ఒక్కరికీ తగిన పథకాలు మ్యూచువల్ ఫండ్లలో ఉన్నాయి. కనుక వీటిపైనా దృష్టిసారించండి. -
ఇపుడైతే రెండో జీతం-రిటైరైతే అదే పింఛన్!
ఆయనో ప్రభుత్వ ఉద్యోగి. జీతం తక్కువే. పెద్దగా ఇన్వెస్ట్మెంట్లు చేసే అవకాశం లేదు. అయినా సరే ఉన్నంతలో కొంత ఇన్వెస్ట్ చేస్తూ వచ్చాడు. ఇపుడదే ఆయన్ను కాపాడుతోంది. ఒకదశలో ఇన్వెస్ట్మెంట్ మానేసినా కూడా... జీవితాంతం తరగని నిధిలా పింఛన్ మాదిరి డబ్బు చేతికొచ్చే అవకాశం కూడా ఆయనకు కలిగింది. ఆ ఇన్వెస్టర్ కథనం... ఆయన మాటల్లోనే. ‘‘నా పేరు మల్లిఖార్జున్ గౌడ్. ఉండేది హైదరాబాద్లో. రాష్ట్రానికి చెందిన ప్రభుత్వ రంగ సంస్థలో ఉద్యోగం చేస్తున్నా. డబ్బు పొదుపు చేయటంపై బాగా ఆలోచించాక... 1995లో ఫ్రాంక్లిన్ ఇండియా బ్లూచిప్ పథకాన్ని ఎంచుకున్నా. ప్రతి నెలా రూ.3,000 చొప్పున సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ విధానంలో ఇన్వెస్ట్ చేశాను. ఇలా మొత్తం పది సంవత్సరాలు అంటే 2005 వరకు ఈ పథకంలో మొత్తం రూ.3.60 లక్షలు ఇన్వెస్ట్ చేశాను. ఈ పదేళ్లలో నా పెట్టుబడి విలువ రూ.11.91 లక్షలకు చేరింది. అంటే దాదాపుగా 23% వార్షిక రాబడి పొందాను. ఇక చాల్లే... రాబడి బాగానే వచ్చింది కాబట్టి మొత్తాన్ని విత్ డ్రా చేసుకుందామనుకున్నాను. కానీ అదే సమయంలో నా మ్యూచువల్ ఫండ్ ఏజెంట్ పి.సతీష్ నాకొక బ్రహ్మాండమైన ఐడియా ఇచ్చాడు. డబ్బు మొత్తం ఒకేసారి తీసేయకుండా... ప్రతి నెలా పింఛన్ మాదిరి కొంత మొత్తాన్ని తీసుకోమన్నాడు. అలా చేస్తే మిగిలిన డబ్బు పెరుగుతూ ఉంటుందని, జీవితాంతం తరగని నిధిలా ఉంటుందని చెప్పాడు. ప్రతినెలా రూ.3వేలు చొప్పున ఇన్వెస్ట్ చేశారు కనక ఇప్పుడు ప్రతి నెలా రూ.6,000 చొప్పున వెనక్కి తీసుకోమని సూచించాడు. ఆ ఏడాదే నేను హౌసింగ్ లోన్ తీసుకొని ఇంటిని కట్టుకోవడంతో జీతం డబ్బులు చాలేవి కావు. దీంతో రెండో జీతంలా ఉండటమే కాకుండా ఈఎంఐ భారం దాదాపు సగం తగ్గిపోతోందన్న భావనతో సరే అన్నాను. ఎనిమిది సంవత్సరాలుగా నేను ప్రతి నెలా రూ.6,000 చొప్పున తీసుకుంటున్నాను. నేను ఇన్వెస్ట్ చేసింది మొత్తం రూ.3.60 లక్షలు అయితే ఇప్పటి వరకు నేను రూ.4.98 లక్షలు తీసేసుకున్నాను. కాని ఇప్పటికీ నా ఇన్వెస్ట్మెంట్ విలువ ఏ మాత్రం తగ్గలేదు. సరికదా భారీగా పెరిగింది. ప్రస్తుతం నా ఫండ్ విలువ రూ.34.17 లక్షలుగా ఉంది. అంటే ఇప్పటికే తీసుకున్న మొత్తంతో కలిపితే నా ఇన్వెస్ట్మెంట్ విలువ దాదాపు రూ.40 లక్షలు దాటినట్లు. ఈ 18 ఏళ్లలో చూస్తే నా పెట్టుబడిపై సగటున 17 శాతం వార్షిక రాబడిని పొందినట్లు లెక్క. ఈ మధ్యకాలంలో అన్ని ధరలు బాగా పెరిగిపోవడంతో నెలవారీ బడ్జెట్ నిర్వహణ కాస్త కష్టంగా ఉం టోంది. దీంతో వచ్చే నెల నుంచి నేను ప్రతి నెలా రూ.10 వేలు తీసుకోవా లనుకుంటున్నాను. ఇలా తీసుకున్నా... నేను జీవించినంత కాలం ఇలా పెన్షన్ కింద వస్తుందనే భావిస్తున్నా. సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ చేశాక ఇలా నెలనెలా వెనక్కి తీసుకోవడం చాలా ప్రయోజనకరంగా ఉంది. - పి.మల్లిఖార్జున్ గౌడ్, హైదరాబాద్
Advertisement