 TV


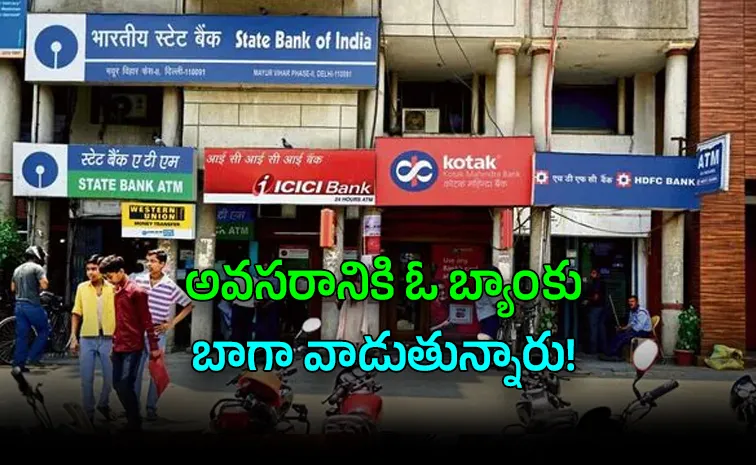
భారతీయుల బ్యాంకింగ్ వ్యవహారాల్లో కీలక మార్పు చోటుచేసుకుంటోంది. ఒకప్పుడు పొదుపు ఖాతా, జీతం జమ, క్రెడిట్ కార్డు, వ్యక్తిగత రుణం, గృహ రుణం.. ఇలా అన్ని అవసరాలకూ ఒకే బ్యాంకుపై ఆధారపడే సంప్రదాయం ఉండేది. ఇప్పుడు ఆ విధానానికి కాలం చెల్లుతోంది. డిజిటల్ బ్యాంకింగ్, ఫిన్టెక్ వేదికలు, ఆన్లైన్ దరఖాస్తులు అందుబాటులోకి రావడంతో వినియోగదారులు తమ ప్రతి ఆర్థిక అవసరానికీ వేర్వేరు సంస్థలను ఎంచుకుంటున్నారు. ఫలితంగా ‘ఒక కస్టమర్- ఒక బ్యాంకు’ అనే పాత భావన స్థానంలో ‘అవసరానికి తగిన బ్యాంకు’ అనే కొత్త ధోరణి బలపడుతోందని నిపుణులు చెబుతున్నారు.
క్రెడిట్ కార్డులతో మొదలైన మార్పు
ఈ పరిణామానికి క్రెడిట్ కార్డు మార్కెట్ తొలి వేదికగా నిలిచింది. రోజువారీ కొనుగోళ్లపై అధిక రివార్డులు ఇచ్చే కార్డు ఒకటి, విమాన ప్రయాణాలు, లాంజ్ సదుపాయాలకు మరోటి, ఇంధన ఖర్చుల తగ్గింపునకు ఇంకొకటి.. ఇలా వినియోగదారులు తమ ఖర్చుల స్వభావాన్ని బట్టి కార్డులను ఎంచుకుంటున్నారు. ఇదే ధోరణి ఇతర బ్యాంకింగ్ సేవలకూ విస్తరించింది. ఒక బ్యాంకులో జీతం ఖాతా, మరో బ్యాంకులో క్రెడిట్ కార్డు, మూడో సంస్థలో గృహ రుణం, అధిక వడ్డీ ఇచ్చే చోట ఫిక్స్డ్ డిపాజిట్.. పట్టణ వినియోగదారుల్లో ఇటువంటి బ్యాంకింగ్ విధానం పెరుగుతోంది.
డిజిటల్ వేదికలే చోదకశక్తి
స్మార్ట్ఫోన్ ఆధారిత సేవలు, డిజిటల్ కేవైసీ, ఫిన్టెక్ మార్కెట్ప్లేస్లు ఈ మార్పును వేగవంతం చేస్తున్నాయి. బ్యాంకులు, బ్యాంకింగేతర ఆర్థిక సంస్థలు (ఎన్బీఎఫ్సీలు) అందించే వడ్డీ రేట్లు, రుణ నిబంధనలు, రివార్డులను ఒకే వేదికపై పోల్చుకునే అవకాశం వినియోగదారులకు లభిస్తోంది. క్రెడిట్ బ్యూరోలు, అకౌంట్ అగ్రిగేటర్లు, జీఎస్టీ సమాచారం వంటి డిజిటల్ వ్యవస్థల ద్వారా ఆర్థిక సమాచార వినియోగం కూడా రుణదాతల మధ్య పోటీని ప్రభావితం చేస్తోంది. అమెజాన్–ఐసీఐసీఐ బ్యాంకు, ఫ్లిప్కార్ట్–యాక్సిస్ బ్యాంకు, టాటా న్యూ–హెచ్డీఎఫ్సీ బ్యాంకు వంటి కో-బ్రాండెడ్ భాగస్వామ్యాలు కొత్త కస్టమర్లను ఆకర్షించేందుకు బ్యాంకులు అనుసరిస్తున్న వ్యూహాలకు ఉదాహరణలు.
అప్రమత్తత అవసరం
ఈ పరిణామం వినియోగదారులకు మెరుగైన సేవలు, పోటీ వడ్డీ రేట్లు, అధిక రివార్డులు పొందే అవకాశాన్ని కల్పిస్తోంది. అయితే, ఎక్కువ ఖాతాలు లేదా కార్డులు ఉండటమే ఆర్థిక ప్రయోజనానికి హామీ కాదని గుర్తుంచుకోవాలి. మినిమం బ్యాలెన్స్ నిబంధనలు, వార్షిక రుసుములు, రుణాల వడ్డీ, చెల్లింపుల గడువులు, ఖాతాల నిర్వహణను సమీక్షించాలి. డిజిటల్ రుణ యాప్ల విషయంలో రుణదాత నియంత్రణ సంస్థ పరిధిలో ఉన్నాడో లేదో పరిశీలించడం, వ్యక్తిగత సమాచారాన్ని భద్రంగా ఉంచడం కీలకం.
మొత్తంగా.. ప్రధాన బ్యాంకు ప్రాధాన్యం పూర్తిగా కనుమరుగయ్యే పరిస్థితి లేకపోయినా అది ఒక్కటే అన్ని అవసరాలనూ తీర్చే సంస్థగా ఉండకపోవచ్చు. కస్టమర్లను నిలబెట్టుకునేందుకు బ్యాంకులు సేవల నాణ్యత, డిజిటల్ అనుభవం, వడ్డీ రేట్లు, రివార్డులపై మరింత పోటీ పడాల్సి ఉంటుంది. వినియోగదారులకూ బ్యాంకింగ్ సర్వీసుల ఎంపిక స్వేచ్ఛ పెరుగుతోంది. ఆ స్వేచ్ఛను ప్రయోజనకరంగా మార్చుకోవడానికి మాత్రం ఖర్చుల నియంత్రణ, ఆర్థిక క్రమశిక్షణ తప్పనిసరి.
ఇదీ చదవండి: ఇష్టానికి వ్యతిరేకంగా పెళ్లి చేసుకున్నా ఆస్తి ఇవ్వాలా?