 TV


వేగంగా పెరుగుతున్న వైద్య పరికరాల తయారీ సంస్థలు
ఎగుమతులు చేస్తున్నా... దిగుమతులపైనే ఎక్కువ ఆధారం
భారీ పరికరాల తయారీ సంస్థలు చాలావరకూ అన్లిస్టెడ్గానే
లిస్టయిన వాటిలో ఆరేడు సంస్థల్ని వాచ్లిస్ట్లో పెట్టుకోవచ్చు
ఆరోగ్య రంగ బూమ్తో హెల్త్ ఇన్సూరెన్స్ కంపెనీల్లోనూ ఉత్సాహం
కొన్ని హెల్త్కే పరిమితం; మరికొన్ని జనరల్ ఇన్సూరెన్స్లో భాగం
క్లెయిమ్లు, ఖర్చులు ప్రీమియం ఆదాయాన్ని మించితే ప్రమాదమే
మరికొన్నేళ్ల పాటు ఇదే వృద్ధిని కొనసాగించనున్న హెల్త్కేర్ రంగం
కానీ ఆర్థిక విశ్లేషణ తరవాతే పెట్టుబడికి తగ్గ కంపెనీల్ని చూడాలి
హెల్త్కేర్ బూమ్పై ‘సాక్షి వెల్త్’ సిరీస్
డయాగ్నస్టిక్ సెంటర్లు పరీక్షలు చేస్తాయి. ఆ ఫలితాన్ని బట్టి ఆసుపత్రులు వైద్యం అందిస్తాయి. కావాల్సిన మందుల్ని ఫార్మా కంపెనీలు తయారు చేస్తాయి. హెల్త్కేర్ ప్రతి దశలోనూ ఇవి స్పష్టంగా కనిపిస్తాయి. మరి కనిపించని దిగ్గజాల మాటో!!. అసలు ఈ హెల్త్కేర్ పరికరాలన్నిటినీ తయారు చేసి సరఫరా చేసేదెవరు? డయాగ్నస్టిక్స్తో పాటు ఆసుపత్రి– మందుల ఖర్చులు చెల్లించేదెవరు? పెరుగుతున్న డిమాండ్లో వారి వాటా ఎంత? అసలు హెల్త్కేర్పై భారతీయులు చెల్లించే ప్రతి రూపాయిలో ఎక్కువ భాగం ఎవరి చేతుల్లోకి వెళుతోంది? ఎవరు ఎక్కువగా లాభపడుతున్నారు? ఇదిగో... హెల్త్కేర్ ఇన్వెస్ట్మెంట్ దిశగా ‘సాక్షి వెల్త్’ అందిస్తున్న సిరీస్లో చివరి భాగం.
వైద్య చికిత్సలో అవసరమయ్యే కేథటర్, స్టెంట్ లేదా మానిటరింగ్ పరికరాల్ని తయారు చేసేది వైద్య పరికరాల కంపెనీ. సిరంజీలు, ఐవీ సెట్లు, ట్యూబ్లు, ఇతర అవసరమైన ఉత్పత్తుల్ని తయారు చేసేది కన్సూమబుల్ కంపెనీ. డయాగ్నస్టిక్ యంత్రాల్ని, టెస్టింగ్ కిట్లను తయారు చేసేది డయాగ్నస్టిక్ టెక్నాలజీ కంపెనీ. ఆసుపత్రి బిల్లులో మెజారిటీ భాగాన్ని చెల్లించేది మాత్రం బీమా కంపెనీ. కాకపోతే ఆసుపత్రులు, ఫార్మా కంపెనీల్ని పట్టించుకున్నంతగా వీటినెవరూ పట్టించుకోరు కనక ఇన్వెస్టర్లు దీన్ని గమనించాలి.
మొత్తంగా దేశ హెల్త్కేర్ ఎకాన మీ విలువ 2024 ఆర్థిక సంవత్సరానికే రూ.10 లక్షల కోట్లు దాటేసింది. 2028 నాటికిది 15లక్షల కోట్లు దాటుతుందనేది క్రిసిల్ అంచనా. కాకపోతే పరిశ్రమ వృద్ధికి, లాభసాటి ఇన్వెస్ట్మెంట్కు ముడిపెట్టలేం. ఎందుకంటే ఈ ‡ రంగం వృద్ధి చెందుతున్నా చాలా కంపెనీలకు లాభాలు రావు. దిగుమతులపై ఎక్కువ ఆధారపడటం, ధరల్లో పోటీ, పరిశోధన వ్యయాలు పెరగం, ఆసుపత్రుల కొనుగోలు శక్తి, బీమా క్లెయిమ్ల శాతం.. ఇవన్నీ ఈ రంగాల్లోని కంపెనీలను ప్రభావితం చేస్తాయి. విజేతలను నిర్ణయించేవీ ఇవే.
వైద్య పరికరాల్లో మనమెక్కడ?
దేశీ వైద్య పరికరాల పరిశ్రమ చాలా పరికరాల్ని తయారు చేస్తోంది. సిరంజీలు, గ్లోవ్స్, కేథటర్స్, ఐవీ సెట్లతో పాటు అత్యాధునిక కార్డియాక్ పరికరాలు, ఆర్థోపీడిక్ ఇంప్లాంట్లు, ఇంట్రాక్యులర్ లెన్స్లు, సర్జికల్ సిస్టమ్లు, మానిటరింగ్ పరికరాలు, అడ్వాన్స్డ్ డయాగ్నస్టిక్ మెషిన్లను కూడా దేశీ కంపెనీలు తయారు చేస్తున్నాయి. కాకపోతే వీటిని ఆర్థికంగా చూసేటపుడు చాలా తేడాలుంటాయి.
భారీ పరిమాణంలో కన్సూమబుల్స్ను తయారు చేసే కంపెనీల్లో చూడాల్సింది... సమర్థమైన తయారీ, ముడిసరుకు కొనుగోలు ధర, పరికరాల నాణ్యత, అమ్మకాల స్థాయి. అంతే!. అదే అడ్వాన్స్డ్ డివైజ్ కంపెనీకొచ్చేసరికి పరిశోధన ఎలా ఉంది? ఉత్పత్తులకు ఏ స్థాయిలో ఆమోదం లభిస్తోంది? మేధో హక్కులున్నాయా? సేల్స్ టీమ్స్ ఎలా పనిచేస్తున్నాయి? వంటి అంశాలు ప్రధానం. అందుకే ఇన్వెస్టర్లు మెడికల్ డివైజ్ కంపెనీలన్నిటినీ ఒకేరకంగా చూడకూడదు. వైద్య పరీక్షల సంఖ్య పెరుగుతుండటం, ఆసుపత్రులు విస్తరిస్తుండటం, ఎక్కువ మంది చికిత్స చేయించుకోవటంతో పాటు ఆధునిక చికిత్సలకు మొగ్గు చూపటం... ఇవన్నీ మెడికల్ డివైజ్ ఇండస్ట్రీ బూమ్కు ఉపకరించేవే. ఇండియా బ్రాండ్ ఈక్విటీ ఫౌండేషన్ నివేదిక ప్రకారం... ఈ ఇండస్ట్రీ పరిమాణం 2025లో దాదాపుగా 1.5 లక్షల కోట్లు. కాకపోతే దీన్లో అత్యధికం దిగుమతి చేసుకుంటున్నదే. ప్రభుత్వ లెక్కల ప్రకారం 2025 ఆర్థిక సంవత్సరంలో వైద్య పరికరాల పరిశ్రమ రూ.42,360 కోట్ల విలువైన ఎగుమతులు చేయగా... రూ.1.37 లక్షల కోట్ల విలువైన పరికరాలు దిగుమతి చేసుకుంది. దీన్నిబట్టే మన దిగుమతులు ఏ స్థాయిలో ఉన్నాయో అర్థం చేసుకోవచ్చు. కాకపోతే దీన్ని దేశీ తయారీదార్లకు మంచి అవకాశంగానే చూడాలి.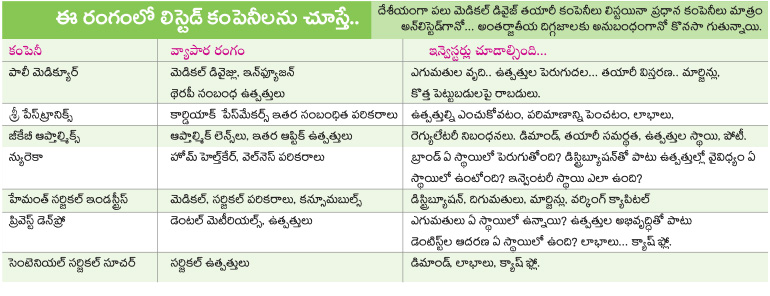
పాలి మెడిక్యూర్... విస్తరణ, ఎగుమతులే ఇంధనం
వైద్య పరికరాల రంగంలోని చాలా ప్రధాన కంపెనీలు అన్లిస్టెడ్వే. కాకపోతే లిస్టయిన వాటిలో ప్రధానమైంది పాలి మెడిక్యూర్ అని చెప్పాలి. ఎందకంటే ఎక్కువ ఉత్పత్తుల్ని తయారు చేస్తూ, ఎగుమతుల్లోనూ ముందున్న దేశీ తయారీదారు ఈ సంస్థ ఒక్కటే. ఈ కంపెనీ ఎగుమతులూ చెప్పుకోదగ్గ స్థాయిలోనే ఉన్నాయి కాబట్టి దేశీ హెల్త్కేర్ రంగం వృద్ధి ఒక్కటే ఈ కంపెనీని ప్రభావితం చేయదని గమనించాలి. ఉత్పత్తులు ఏ స్థాయిలో పెరుగుతున్నాయన్నదే ప్రధానం. అలాగని అదొక్కటే లాభాలకు కారణమవుతుందనీ చెప్పలేం. 2026 మార్చి త్రైమాసికంలో కంపెనీ అమ్మకాలు రూ.440 కోట్ల నుంచి రూ.534 కోట్లకు పెరిగాయి. కానీ నికరలాభం మాత్రం రూ.91.8 కోట్ల నుంచి 63.3 కోట్లకు తగ్గింది. అందుకే ఇన్వెస్టర్లు రెవెన్యూతో పాటు ఆపరేటింగ్ మార్జిన్లు, వడ్డీలు, తరుగుదల, క్యాష్ ఫ్లోను కలిపి చూడాలి.
కన్సూమబుల్స్... అదే సీక్రెట్
కన్సూమబుల్స్ తయారీ కంపెనీల్లో ఆసక్తి కలిగించేదేంటంటే ఆ ఉత్పత్తుల వాడకం. ఇవి భారీగా, నిత్యం అవసరపడే డిస్పోజబుల్స్ కనక అమ్మకాలూ ఎక్కువే ఉంటాయి. ఉదాహరణకు ఓ వైద్య పరికరాన్ని ఆసుపత్రి ఒకసారి కొంటే చాలాకాలం వాడుతుంది. సిరంజిలు, కేథటర్స్, ట్యూబ్లు, ఇన్ఫ్యూజన్ సెట్లు, ఇతర yì స్పోజబుల్ ఉత్పత్తులు మాత్రం అలా కాదు. నిత్యం వాడాలి. తరచూ కొనాలి. అలాగని ఈ రికరింగ్ డిమాండ్ ఒక్కటే సరిపోదు. ధర లు నిర్ణయించే శక్తి కూడా ఉండాలి. ఆసుపత్రులు చాలా తక్కువ ధరకు బేరమాడతాయి కనక కంపెనీలు ఖర్చులు నియంత్రిస్తూ నాణ్యతను పాటించాలి. ఇలాంటి కంపెనీల్నే ఇన్వెస్టర్లు వాచ్ లిస్ట్లో పెట్టుకోవాలి. ఆసుపత్రులకు చెల్లించే చికిత్స ఖర్చులు... డయాగ్నస్టిక్ సెంటర్లకు చెల్లించే పరీక్ష ఖర్చుల్లో కూడా ఈ పరికరాల తయారీ కంపెనీలకు భాగం ఉంటుందని గమనించాలి. కాబట్టి హెల్త్కేర్ రంగం పెరుగుతుంటే ఈ వైద్య పరికరాల కంపెనీలూ ఎదిగే అవకాశాలెక్కువే.
హెల్త్కేర్ బూమ్లో కొత్త కోణం... బీమా
అంతిమంగా అది పేషెంట్ల సొమ్మే అయినా... ఈ హెల్త్కేర్ ఖర్చులన్నింటికీ ఫైనాన్సింగ్ చేస్తున్నది మాత్రం ఇన్సూరెన్స్ కంపెనీలే. బీమా కంపెనీల ఫైనాన్సింగ్ లేకపోతే చాలా సీరియస్ వ్యాధులకు చికిత్స చేయించుకోవటం పేషెంట్లకు సాధ్యం కాదనే చెప్పాలి. కాకపోతే ఈ బీమా కంపెనీల పని అంత తేలికేమీ కాదు. పాలసీలకు సరైన ధరలు నిర్ణయించటంతో పాటు భవిష్యత్ క్లెయిమ్లను అంచనా వేయటం... న్యాయబద్ధమైన క్లెయిమ్లకు చెల్లింపులు చేయటం... డిస్ట్రిబ్యూషన్ ఛార్జీల్ని నియంత్రించుకుంటూనే కస్టమర్లను కాపాడుకోవటం వీటి బాధ్యత. ఇవన్నీ ఎంత సమర్థంగా చేస్తే ఈ కంపెనీలు అంతగా రాణిస్తాయి.
ఇవీ అవకాశాలు...
→ వైద్య ఖర్చులు పెరుగుతున్నాయి. ఇవి జనాన్ని బీమా వైపు మొగ్గేలా చేస్తాయి.
→ హెల్త్కేర్ ఖర్చులపై అవగాహన కూడా పెరుగుతోంది. ఇది బీమా రక్షణ అవసరమనే విషయాన్ని తెలియజేస్తుంది.
→ చాలా కంపెనీలు తమ ఉద్యోగులకు హెల్త్ ఇన్సూరెన్స్ ప్రయోజనాన్ని అందిస్తున్నాయి. ఇది బీమా కంపెనీల వృద్ధికి తోడ్పడుతుంది.
→ ఆసుపత్రులతో పాటు క్యాష్లెస్ చికిత్సలు పెరగటం వల్ల ఇన్సూరెన్స్ ద్వారా ట్రీట్మెంట్ తీసుకునే వారి సంఖ్య సైతం పెరుగుతోంది.
ఈ కంపెనీల్లో ఏం చూడాలంటే...
ఎక్కువ పాలసీలు విక్రయించిన కంపెనీలకు లాభాలెక్కువ వస్తాయని చెప్పలేం. ఆ పాలసీలకు అవి నిర్ణయించిన ధరలు... క్లెయిమ్ల శాతం ఎంతనేది ప్రధానం. ప్రీమియం ద్వారా వచ్చిన ఆదాయం కన్నా క్లెయిమ్లకోసం ఈ సంస్థలు ఆసుపత్రికి చెల్లించే సొమ్ము ఎక్కువనుకోండి!. అది నష్టపోతున్నట్టే లెక్క. ఇది క్లెయిమ్స్ రేషియోలో ఇది స్పష్టంగా కనిపిస్తుంది. ఇక ఖర్చుల రేషియో చూస్తే ఆ ప్రీమియాన్ని సంపాదించడానికి చేసిన ఖర్చెంతో తెలుస్తుంది. ఖర్చులు, క్లెయిమ్ల రేషియో మొత్తం కనక 100% దాటేస్తే... అది సంపాదించిన సొమ్ము కన్నా పెట్టిన ఖర్చు ఎక్కువన్న మాట. ఇన్వెస్టర్లు వీటన్నిటినీ జాగ్రత్తగా గమనిస్తే ఏది ఇన్వెస్ట్మెంట్కు తగిన బీమా కంపెనీయో తేలిగ్గానే తెలుస్తుంది.
లిస్టెడ్ కంపెనీల్లో రకరకాలు...
మార్కెట్లలో లిస్టయిన బీమా కంపెనీల్లో కొన్ని ప్రత్యేకంగా హెల్త్కే పరిమితమైనవి ఉంటే... మరికొన్ని జనరల్ ఇన్సూరెన్స్ కంపెనీలు కూడా ఆరోగ్య బీమా రంగంలో ఉన్నాయి. హెల్త్ ఇన్సూరెన్స్ కంపెనీలైతే ప్రీమియం ఏ స్థాయిలో పెరుగుతోంది? క్లెయిమ్ల పరిస్థితేంటి? రెన్యూవల్స్ జరుగుతున్నాయా? అండర్రైటింగ్ ఏ స్థాయిలో ఉంది? లాభాలెంత? అనేది చూడాలి. జనరల్ ఇ న్సూరెన్స్ కంపెనీలకు వచ్చేసరికి మాత్రం హెల్త్తో పాటు మోటార్, కమర్షియల్ ఇతర బీమా పాలసీలను కూడా గమనించాలి. 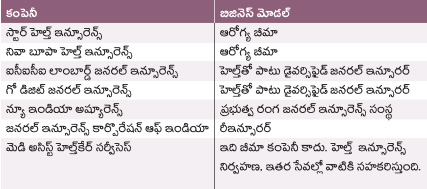
పై కంపెనీల్లో హెల్త్ ఇన్సూరెన్స్, జనరల్ ఇన్సూరెన్స్, ప్రభుత్వ బీమా కంపెనీల్ని మినహాయిస్తే మెడి అసిస్ట్ మాత్రం ప్రత్యేకమని చెప్పాలి. ఎందుకంటే క్లెయిమ్లను పరిష్కరించాల్సిన బాధ్యత దీనికి లేదు. ఇది కేవలం బీమా కంపెనీలకు సహకరిస్తూ క్లెయిమ్ల నిర్వహణ చూస్తుంది. అయితే ఇది ఎన్ని కంపెనీలతో భాగస్వామ్యం కుదుర్చుకుంది? ఎంతమందికి సేవలందిస్తోంది? అన్నదే దీని వృద్ధిని నిర్ణయిస్తుంది.
అంతిమంగా ఇన్వెస్టర్లు ఏం చూడాలంటే...
ఒక రంగాన్ని గమనిస్తున్నపుడు అవకాశాలు ఏ స్థాయిలో ఉన్నాయో తెలుస్తుంది. కానీ ఆర్థిక విశ్లేషణ తరవాతే ఆ రంగంలో ఏ కంపెనీలో ఇన్వెస్ట్ చేయాలనేది అర్థమవుతుంది. వైద్య పరికరాల తయారీ సంస్థలు, డయాగ్నస్టిక్ టెక్నాలజీ కంపెనీలు, కన్సూమబుల్స్ సప్లయర్ల విషయంలో ఏం చూడాలంటే...
→ రెవెన్యూ క్వాలిటీ: కంపెనీలో కనిపిస్తున్న వృద్ధి సహజంగా వచ్చిందా? వేరే కంపెనీల్ని కొనుగోలు చేయటం వల్ల వచ్చిందా? తక్కువ మంది కష్టమర్లపై ఆధారపడి ఉందా? ఎక్కువ మంది కస్టమర్లున్నారా? అన్నది ముఖ్యం.
→ మార్జిన్లు: ఆపరేటింగ్ మార్జిన్లు పెరుగుతున్నాయా లేక తగ్గుతున్నాయా?
→ ఆర్ అండ్ డీ: ఈ కంపెనీకి సొంత టెక్నాలజీ ఉందా? అనుమతులు, మేథోసంపత్తి హక్కుల పరిస్థితి ఎలా ఉంది? ఈ బ్రాండ్కు తగిన గుర్తింపుందా?
→ మూలధన వ్యయం: విస్తరణకు తగ్గట్టుగా ఆదాయం పెరుగుతోందా?
→ క్యాష్ కన్వర్షన్: ఖాతాల్లో కనిపిస్తున్న లాభాలు ఆపరేటింగ్ క్యాష్ ఫ్లోగా మారుతున్నాయా?
→ బ్యాలెన్స్ షీట్: రుణాలు తీర్చడానికి తగ్గట్టుగానే క్యాష్ జనరేషన్ ఉందా?
→ వేల్యుయేషన్: అన్నిటికన్నా ప్రధానమిదే. కంపెనీ వృద్ధికి తగ్గట్టుగానే షేర ధర పెరిగిందా? లేకపోతే భవిష్యత్ వృద్ధికి తగ్గట్టుగా ఇప్పుడే పెరిగిపోయిందా?
అదే బీమా కంపెనీల విషయంలో అయితే...
→ ప్రీమియంలో పెరుగుదల అదే స్థాయిలో కొనసాగే పరిస్థితి ఉందా?
→ క్లెయిమ్ల ఖర్చు ఎలా ఉంది? ప్రీమియంలతో పోలిస్తే అనుకూలమేనా?
→ డిస్ట్రిబ్యూషన్, ఆపరేటింగ్ ఖర్చులు నియంత్రణలోనే ఉన్నాయా?
→ కస్టమర్లు పాలసీలను రెన్యువల్ చేసుకుంటున్నారా? వేరే కంపెనీలకు మారుతున్న వారి శాతమెంత?
→ అండర్రైటింగ్ సామర్థ్యం పెరుగుతోందా?
→ ఏ పరిస్థితులనైనా తట్టుకోవటానికి కంపెనీ దగ్గర తగిన మూలధన నిల్వలున్నాయా?
→ క్లెయిమ్ల రిస్క్ను, ద్రవ్యోల్బణాన్ని, నియంత్రణల్ని దృష్టిలో పెట్టుకుని చూసినపుడు కంపెనీ షేరు «వాల్యుయేషన్ సహేతుకంగానే ఉందా?
రమణమూర్తి మంథా